
Ev alan da satan da tapu randevusundan önce kendi payına düşecek masrafı bilmek ister ve tapu harcı hesaplama bu tutarı iki taraf için ayrı ayrı çıkarır. Satışta harç, beyan edilen bedelin binde 20'si olarak alıcıdan, aynı tutarda satıcıdan alınır. 5.000.000 TL'ye satılan bir dairede alıcı 100.000 TL, satıcı da 100.000 TL harç öder.
Aşağıdaki araç işlem türünü, satış bedelini, emlak vergisi değerini, döner sermaye yöresel katsayısını ve devredilen taşınmazın türüyle adedini alır. Satışta iki değerden yüksek olanı harca esas bedel kabul eder, alıcı ve satıcı harcını ayrı satırlarda gösterir ve bunlara döner sermaye ücretini ekleyerek toplam tapu masrafını verir. Bağış ve mirasçılar arası taksim seçildiğinde harcı emlak vergisi değerinden hesaplar.
"Tapu Harcı Hesaplama 2026" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"Tapu Harcı Hesaplama 2026" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
İşlem Bilgileri
Tapu Harcı Nasıl Hesaplanır?
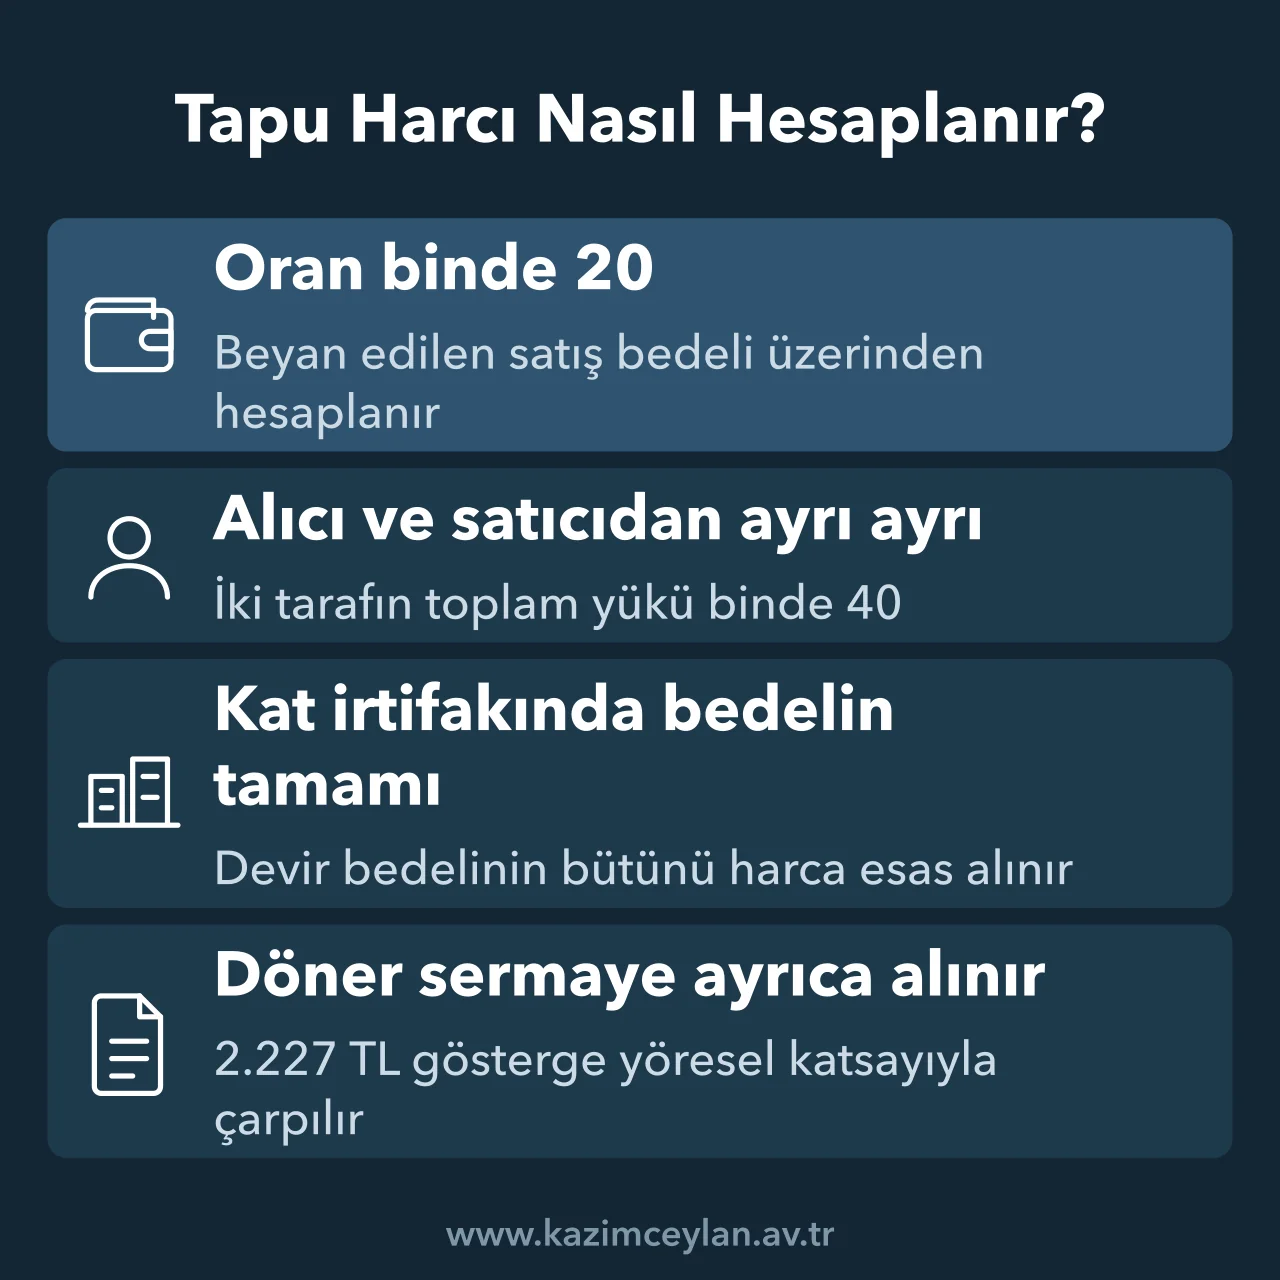
Satış yoluyla yapılan devirde tapu harcı, beyan edilen bedel binde 20 ile çarpılarak bulunur ve bu tutar devreden ile devralan için ayrı ayrı hesaplanır. 492 sayılı Harçlar Kanunu'na ekli (4) sayılı tarifenin I-20/a bendi, ivaz karşılığında, ölünceye kadar bakma akdiyle ya da trampayla yapılan devirlerin hepsine bu kuralı uygular.[1] İki tarafın toplam yükü bu nedenle binde 40, yani yüzde 4'tür.
Kanunda yazılı oran binde 10'dur. Tarife Cumhurbaşkanına oranı bir katına kadar artırma ve onda birine kadar indirme yetkisi verir, bugün uygulanan binde 20 bu yetkiye dayanır.
Kat irtifaklı taşınmazların devrinde harç, devir bedelinin tamamı üzerinden alınır.
Harca ek olarak Tapu ve Kadastro Genel Müdürlüğü döner sermaye ücreti ayrıca alınır ve bu ücret her yerde aynı değildir. 6083 sayılı Kanun'a ekli tarifeye göre satış ve bağışta işlem ücreti, 2026 için 2.227 TL olan göstergenin taşınmazın bulunduğu yerin yöresel katsayısıyla çarpılmasıyla bulunur.[2] Bakanlık bu katsayıyı il ve ilçeler için 0,30 ile 3,00 arasında belirler, katsayısı 3 olan bir yerde bir dairenin satışında döner sermaye 6.681 TL olur.
Aynı talepte birden fazla bağımsız bölüm devredilirse her bölüm için ayrı işlem ücreti alınır. Arsa ve tarla gibi kat mülkiyeti kurulmamış taşınmazlarda ilk taşınmazdan sonrakiler için 307 TL'lik ilave gösterge esas alınır. Satışla birlikte kredi için ipotek kuruluyorsa ipotek için de ayrıca işlem ücreti ödenir, araç bu kalemleri girilen katsayıyla hesaplar.
1, 2, 3, 5 ve 10 Milyon TL'lik Satışta Harç Tablosu
Aşağıdaki tablo, beyan edilen bedelin emlak vergisi değerinin üzerinde olduğu satışlarda iki tarafın harcını gösterir. Döner sermaye bedeli tabloya dahil değildir.
| Satış bedeli | Alıcı harcı | Satıcı harcı | Toplam harç |
|---|---|---|---|
| 1.000.000 TL | 20.000 TL | 20.000 TL | 40.000 TL |
| 2.000.000 TL | 40.000 TL | 40.000 TL | 80.000 TL |
| 3.000.000 TL | 60.000 TL | 60.000 TL | 120.000 TL |
| 5.000.000 TL | 100.000 TL | 100.000 TL | 200.000 TL |
| 10.000.000 TL | 200.000 TL | 200.000 TL | 400.000 TL |
Harcın tamamını alıcının üstlendiği bir satışta 3 milyon TL'lik ev için alıcının cebinden çıkan harç 120.000 TL olur. Araçtaki onay kutusu işaretlendiğinde alıcının ödeyeceği harç ve döner sermaye toplamı ayrı bir satırda gösterilir.
Tapu Harcı Emlak Vergisi Değerinden mi Hesaplanır?
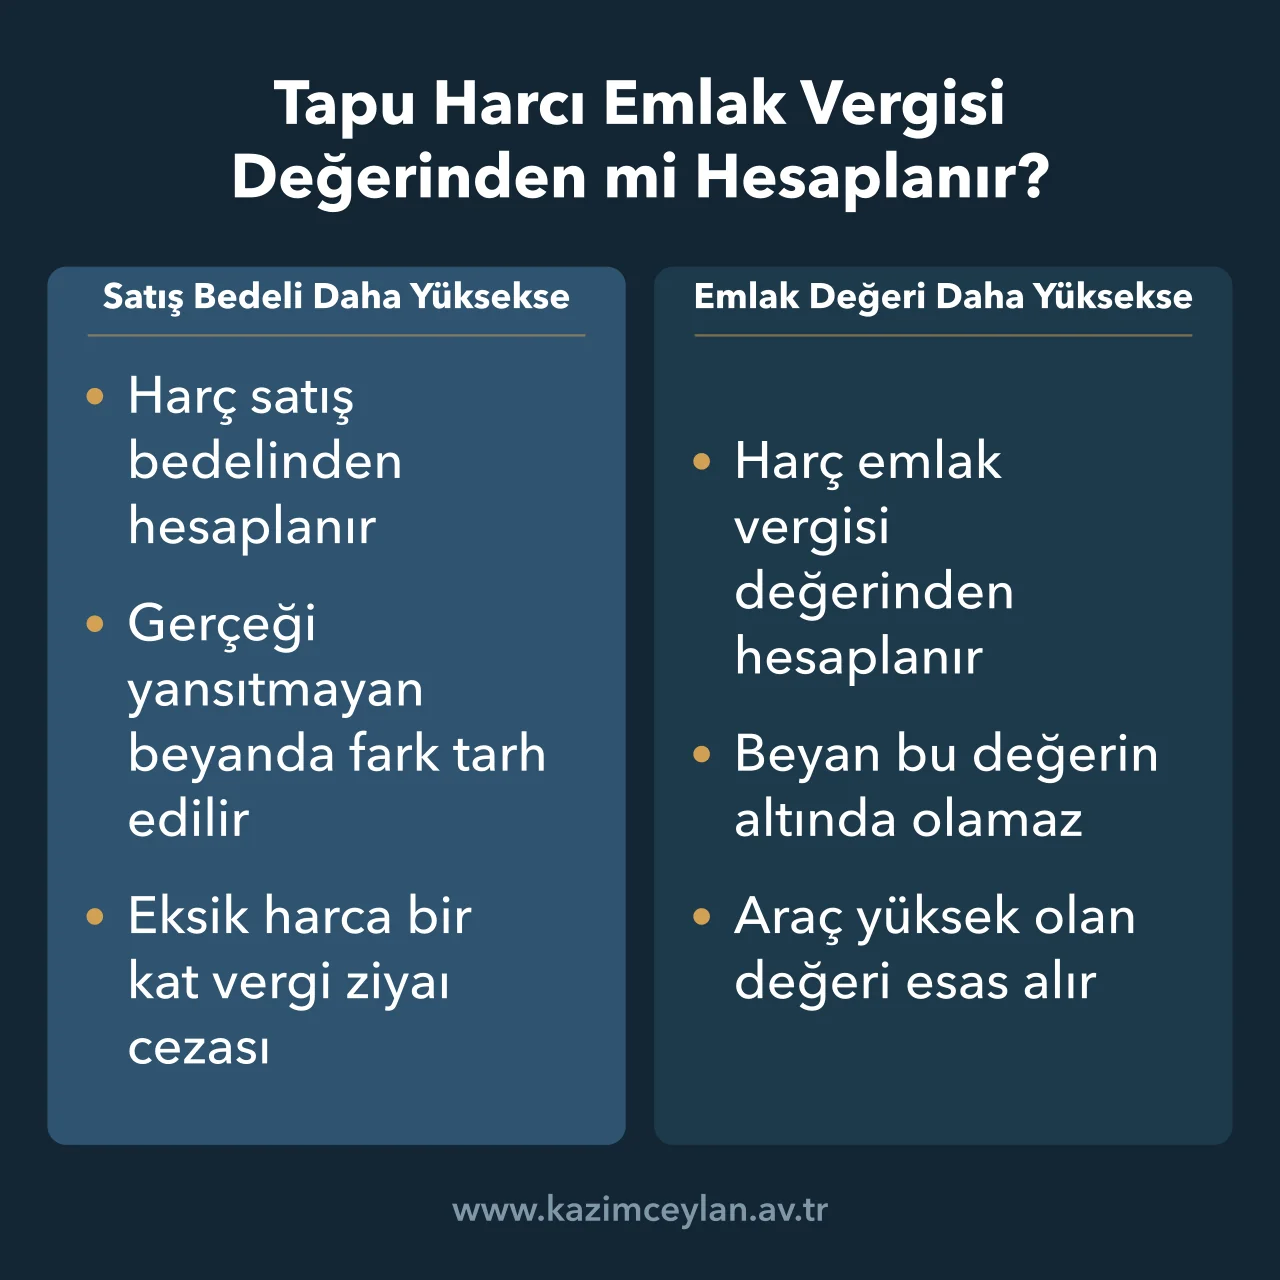
Tapu harcı beyan edilen satış bedelinden hesaplanır, ancak bu bedel emlak vergisi değerinden az olamaz. Harçlar Kanunu'nun 63. maddesi harcın, emlak vergisi değerinden düşük olmamak üzere beyan edilen devir ve iktisap bedeli üzerinden alınacağını söyler.[3]
Araç bu kuralı iki alanla uygular. 3.000.000 TL'lik satış bedeli girilen bir dairenin emlak vergisi değeri 3.400.000 TL ise harç yüksek olan değerden hesaplanır ve her taraf için 68.000 TL çıkar. Emlak vergisi değeri boş bırakılırsa araç yalnızca satış bedelini esas alır.
Düşük beyan sonradan ortaya çıkabilir. İşlemden sonra beyan edilen bedelin gerçeği yansıtmadığı tespit edilirse aradaki farka düşen harç ikmalen ya da re'sen tarh edilir ve bir kat vergi ziyaı cezası uygulanır.
Kanun bu tarhiyata bir sınır da koyar. Takdir komisyonu kararlarına dayanılarak bu hükme göre tarhiyat yapılamaz.
Harcı Alıcı mı Satıcı mı Öder?
Satışta harcı alıcı ve satıcı kendi payı kadar öder, tarife harcı iki taraf için ayrı ayrı yazar. Taraflar harcın tamamının alıcıya ait olacağını kararlaştırabilir, bu anlaşma aralarında geçerlidir ama vergi sorumluluğuna ilişkin özel sözleşmeler vergi dairesini bağlamaz.[4]
Boşanmadan sonra ortak evin üçüncü kişiye satılmasında da harç aynı kurala göre alınır. Satış öncesindeki tapu ve paylaşım meseleleri Boşandıktan Sonra Ev Satışı yazımızda ayrıca ele alınmıştır.
Bağış, Miras ve Kentsel Dönüşümde Tapu Harcı
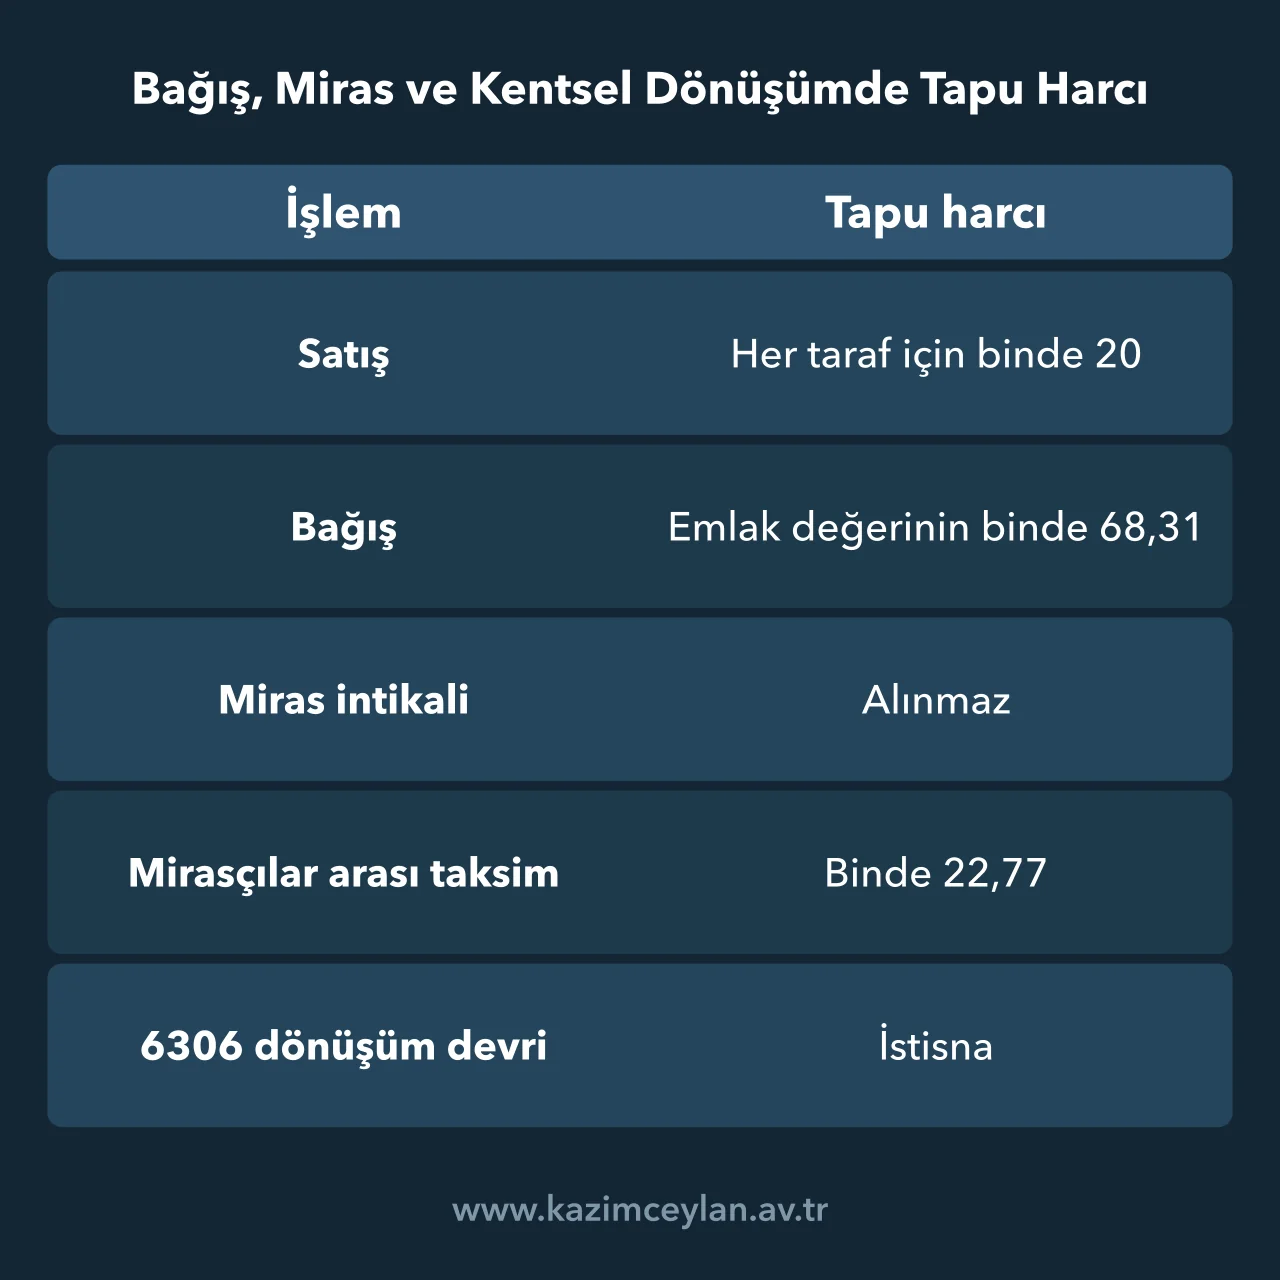
Bağışta harç satıştan farklı hesaplanır. Bağışlanan taşınmazın kayıtlı değeri, yani emlak vergisi değeri üzerinden binde 68,31 harç alınır ve taraflar aksini kararlaştırmadıkça bunu mülkiyeti kazanan taraf öder. Emlak vergisi değeri 3.000.000 TL olan bir dairenin bağışında harç 204.930 TL'dir.
Bağışın maliyeti harçla sınırlı değildir. Bir malın ivazsız olarak bir kişiden diğerine geçmesi veraset ve intikal vergisine de tabidir, bu vergi tapu harcından ayrı hesaplanır.[5]
Miras yoluyla mirasçılar adına yapılan intikal tescilinde tapu harcı alınmaz. Mirasçılar taşınmazı daha sonra aralarında paylaştırırsa bu taksim için kayıtlı değer üzerinden binde 22,77 harç doğar. İntikal için gereken Veraset İlamı Dilekçe Örneği ve tapudaki işlem sırası Tapuda Doğrudan Mirasçılara İntikal Nasıl Yapılır? yazımızda anlatılmıştır.
6306 sayılı Kanun kapsamında riskli yapıların dönüşümüne ilişkin ilk satış, devir ve tescil işlemleri tapu harcından da döner sermaye ücretinden de istisnadır.[6] Araç bağış ve mirasçılar arası taksim harcını da hesaplar, dönüşüm kapsamındaki işlemler için hesap yapmaz.
"Tapu Harcı Hesaplama 2026" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Tapu Harcı Hesaplama Hakkında Sık Sorulan Sorular
Ev alırken ya da satarken tapu masrafının bütçeye etkisini merak edenlerin sorularının çoğu belirli satış bedelleri ve özel durumlar üzerinedir.
1 milyonluk evin tapu masrafı ne kadar?
Emlak vergisi değerinin altında olmayan 1.000.000 TL'lik satışta alıcı 20.000 TL, satıcı 20.000 TL tapu harcı öder. Bu tutara ayrıca döner sermaye ücreti eklenir, yöresel katsayısı 3 olan bir yerde bir dairenin satışı için bu ücret 6.681 TL'dir.
Tapu harcı yüzde kaç?
Satışta tapu harcı beyan edilen bedelin binde 20'sidir, yani alıcı ve satıcı ayrı ayrı yüzde 2 öder. İki tarafın toplam yükü yüzde 4'tür.
Babadan çocuğa bağışta tapu harcı ne kadar?
Bağışta harç, taşınmazın emlak vergisi değeri üzerinden binde 68,31'dir ve taraflar aksini kararlaştırmadıkça bağışı kabul eden öder. Aynı devir için ayrıca veraset ve intikal vergisi de doğar.
Mirasçılar arasında taşınmaz paylaşılırsa harç ödenir mi?
Evet. Miras yoluyla intikal harçsızdır, ancak terekedeki taşınmazın mirasçılar arasında taksiminde kayıtlı değer üzerinden binde 22,77 harç alınır.
Bağıştan dönülürse tapu harcı ödenir mi?
Evet. Bağışlanan taşınmazın bağışlayana geri dönmesi anlamına gelen rücu işleminde kayıtlı değer üzerinden binde 11,38 harç alınır.
Referans ve Kaynaklar
[1] 492 sayılı Harçlar Kanunu (4) sayılı tarife I-20/a - gayrimenkul devrinde devreden ve devralan için ayrı ayrı binde 20 harç.
[2] 6083 sayılı Tapu ve Kadastro Genel Müdürlüğü Döner Sermaye İşletmesi Kanunu m.8/3 ve (I) sayılı tarife cetveli 1.1 ile 1.4 - yöresel katsayı, gösterge, ilave gösterge ve işlem ücreti.
[3] 492 sayılı Harçlar Kanunu m.63 - kayıtlı değer, beyan edilen bedel, kat irtifaklı devir ve eksik beyanda ikmalen tarhiyat.
[4] 213 sayılı Vergi Usul Kanunu m.8 - vergi sorumluluğuna ilişkin özel sözleşmelerin vergi dairesini bağlamaması.
[5] 7338 sayılı Veraset ve İntikal Vergisi Kanunu m.1 - veraset yoluyla ve ivazsız intikallerin vergiye tabi olması.
[6] 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun m.7/9 - dönüşüm işlemlerinde tapu harcı ve döner sermaye ücreti istisnası.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
