Murisin çocuğuna isabet eden miras hissesi 8.000.000 TL ise veraset ve intikal vergisi hesaplama sonucu 92.785,92 TL'dir. Çocuk için 2026'da 2.907.136 TL'lik istisna düşülür, kalan 5.092.864 TL'nin ilk 3.000.000 TL'sine %1, sonraki kısmına %3 uygulanır. Aşağıdaki araç miras ve bağış için aynı hesabı sizin rakamlarınızla yapar.
Vergi her mirasçı için ayrı hesaplanır, çünkü istisna ve tarife mirasçıya isabet eden hisseye uygulanır. Bu yüzden önce hissenin bulunması gerekir, bunun için Miras Payı Hesaplama aracı kullanılabilir.
İntikal Bilgisi
Veraset ve İntikal Vergisi Nasıl Hesaplanır?
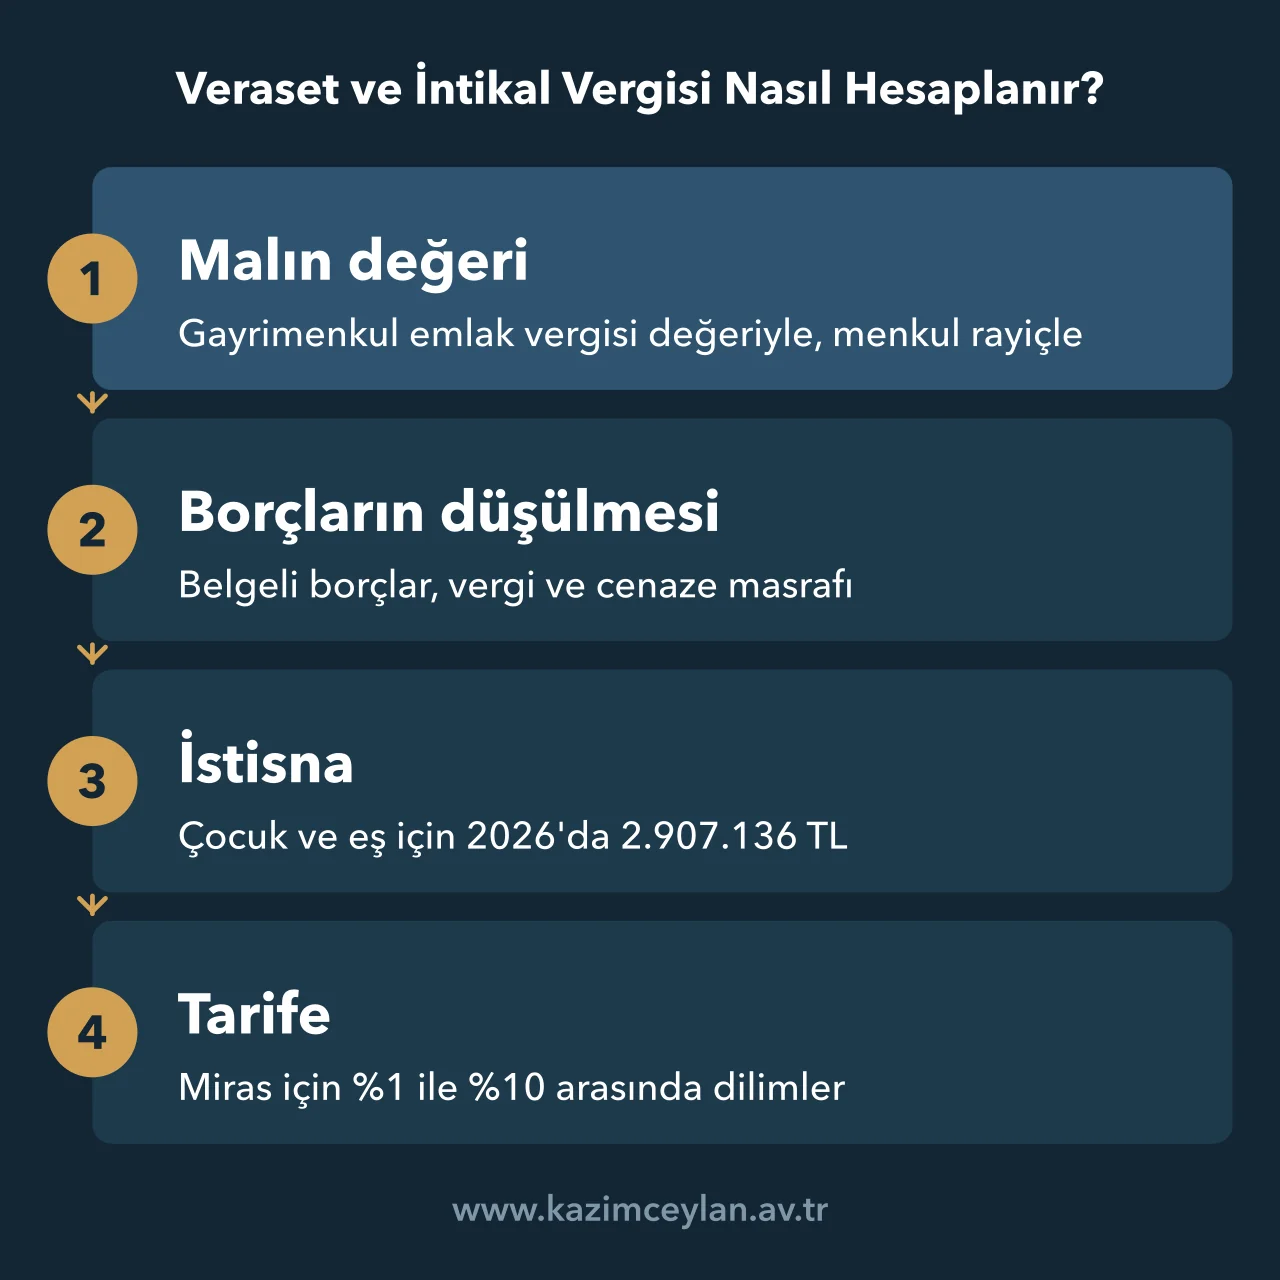
Veraset ve İntikal Vergisi Kanunu uyarınca vergi, mirasçıya isabet eden malın değerinden borçlar ve istisna düşüldükten sonra kalan matrah üzerinden, kademeli tarifeyle hesaplanır.[1] Matrahtan murisin belgeli borçları, vergi borçları ve cenaze masrafları düşülür.[2]
Mallar kanunda gösterilen ölçülerle değerlenir. Gayrimenkuller emlak vergisi değeriyle, taşıtlar ve diğer menkuller rayiç bedelle değerlenir.[3]
2026 Veraset ve İntikal Vergisi Tarifesi Nedir?
Miras için vergi %1 ile %10 arasında değişir, bağış gibi ivazsız intikallerde ise %10 ile %30 arasındadır. 2026 tutarları yeniden değerleme oranı %25,49 ile artırılmış olup 57 Seri No'lu Veraset ve İntikal Vergisi Kanunu Genel Tebliği'nde ilan edilmiştir.[4]
| Matrahın dilimi | Miras (veraset) | İvazsız intikal (bağış vb.) |
|---|---|---|
| İlk 3.000.000 TL | %1 | %10 |
| Sonraki 7.000.000 TL | %3 | %15 |
| Sonraki 15.000.000 TL | %5 | %20 |
| Sonraki 30.000.000 TL | %7 | %25 |
| 55.000.000 TL'yi aşan kısım | %10 | %30 |
Ana, baba, eş ve çocuklara yapılan ivazsız intikallerde (evlat edinenlere yapılanlar hariç) vergi, bağış tarifesindeki oranların yarısı uygulanarak hesaplanır.[5]
2026'da Hangi Tutarlar Vergiden Müstesnadır?
Mirasta çocuğa ve eşe isabet eden hisseden 2026'da 2.907.136 TL düşülür. Murisin füruğu yoksa eşe isabet eden hissede istisna 5.817.845 TL'dir. Bağış gibi ivazsız intikallerde istisna 66.935 TL'dir.[6]
Ana, baba, kardeş gibi diğer mirasçılara isabet eden hisselerde istisna uygulanmaz.
Ev eşyası, murise ait zat eşyası ve aile hatırası sayılan eşyanın mirasla intikali ayrıca vergiden müstesnadır.[7]
Hesap Örnekleri: Miras ve Bağışta Vergi Ne Kadar Çıkar?
Aynı 8.000.000 TL'lik miras hissesi çocukta 92.785,92 TL, kardeşte 180.000 TL vergi doğurur. Tablo istisna ve oranların sonuca etkisini gösterir.
| Durum | İstisna | Vergi |
|---|---|---|
| Çocuğa isabet eden 8.000.000 TL miras | 2.907.136 TL | 92.785,92 TL |
| Kardeşe isabet eden 8.000.000 TL miras | Yok | 180.000 TL |
| Çocuğa 10.000.000 TL bağış (yarı oran) | 66.935 TL | 669.979,88 TL |
| Arkadaşa 10.000.000 TL bağış | 66.935 TL | 1.339.959,75 TL |
Bağışta vergi, miras vergisinin çok üzerindedir. Taşınmazın tapuda devri için ayrıca tapu harcı gerekir, bunu Tapu Harcı Hesaplama aracında bulabilirsiniz.
Veraset Beyannamesi Ne Zaman Verilir?
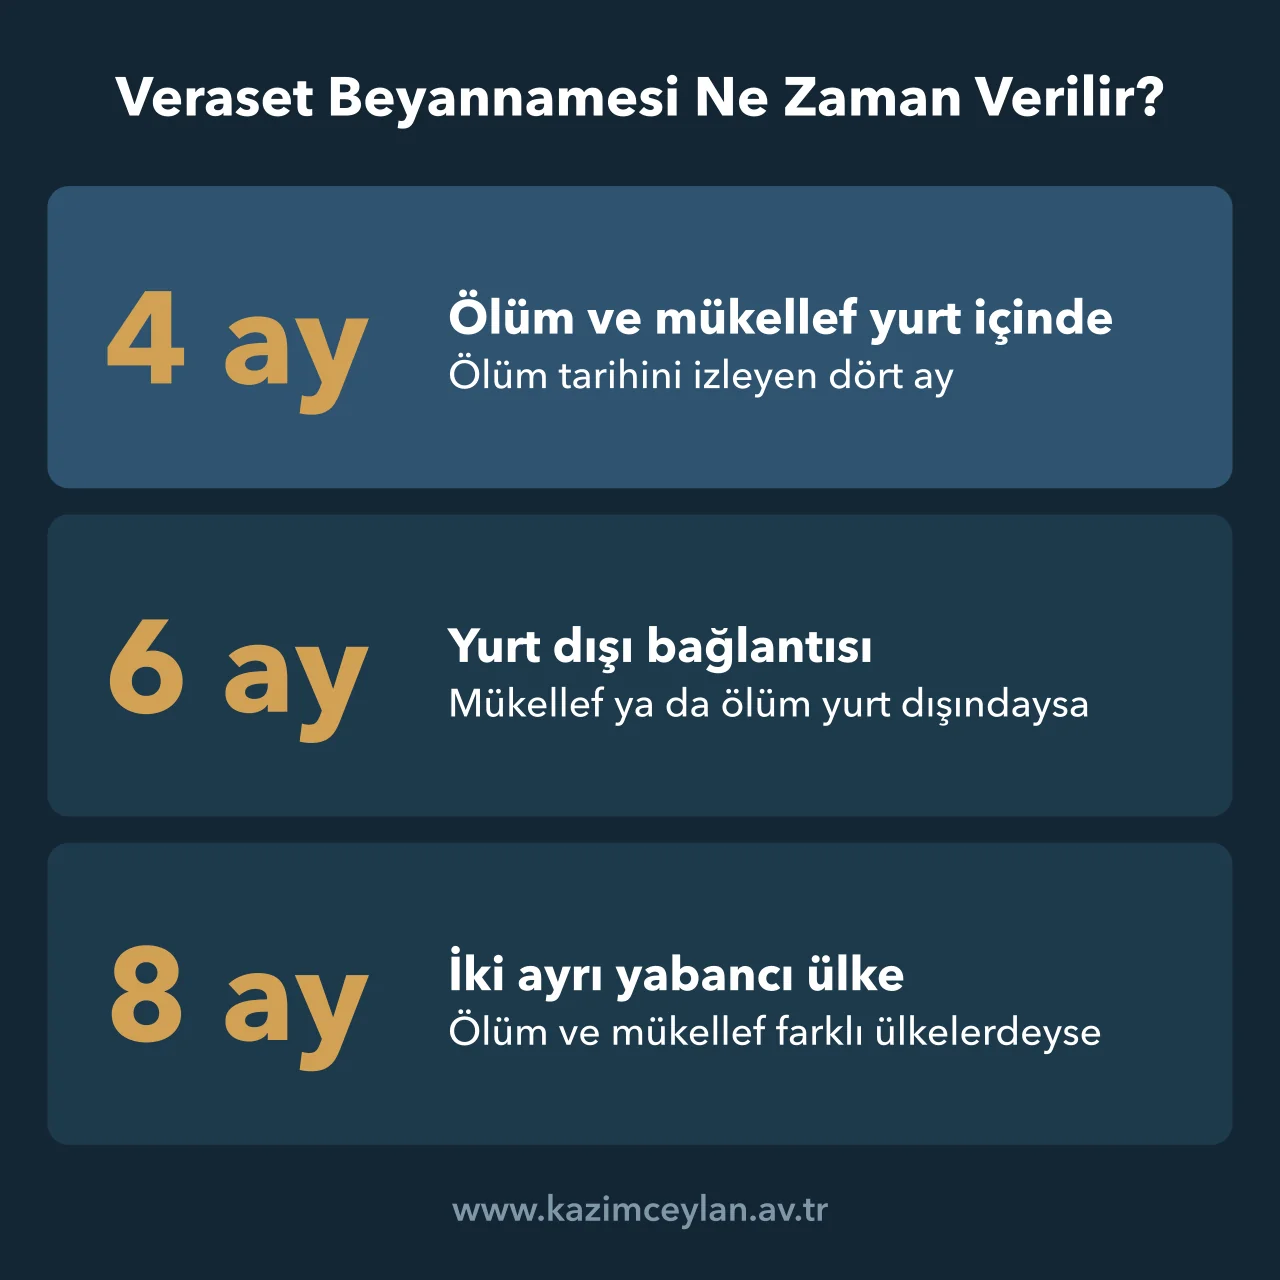
Veraset beyannamesi, murisin ölümünden sonra dört ay içinde verilir. Hem ölüm hem mükellefler yurt içindeyse süre budur, yurt dışı bağlantısı süreyi altı ya da sekiz aya çıkarır.[8]
Gaiplik halinde süre, gaiplik kararının ölüm siciline kaydedildiği tarihi izleyen bir aydır. Bağış gibi diğer intikallerde süre malın hukuken iktisap edildiği tarihi izleyen bir aydır.
Mirasçılık belgesinin nasıl alınacağı Veraset İlamı Dilekçe Örneği yazımızda, mirasın tapuya nasıl yansıdığı Tapuda Doğrudan Mirasçılara İntikal Nasıl Yapılır? yazımızda anlatılıyor.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Veraset ve İntikal Vergisi Hesaplama Hakkında Sık Sorulan Sorular
Hangi mirasçının ne kadar vergi ödeyeceği ve istisnanın nasıl uygulandığı en çok soru getiren konudur.
Miras vergisi yüzde kaç?
Mirasta vergi matrahın dilimine göre %1 ile %10 arasındadır. Matrahın ilk 3.000.000 TL'si %1, sonraki 7.000.000 TL'si %3, sonraki 15.000.000 TL'si %5, sonraki 30.000.000 TL'si %7 ve 55.000.000 TL'yi aşan kısım %10 ile vergilendirilir.
Çocuklar için miras vergisi istisnası ne kadar?
2026'da çocuğa isabet eden miras hissesinin 2.907.136 TL'si vergiden müstesnadır. Eşe isabet eden hissede de aynı tutar düşülür, murisin füruğu yoksa eş için bu tutar 5.817.845 TL olur.
Veraset vergisi mirasçıların hepsinden toplam mı alınır?
Hayır, vergi her mirasçıya isabet eden hisse üzerinden ayrı hesaplanır. Bu yüzden istisna her çocuk ve eş için ayrı uygulanır.
Ölenin borçları miras vergisinden düşülür mü?
Evet, murisin belgelenmiş borçları, vergi borçları ve cenaze masrafları beyannamede gösterilmek şartıyla düşülür.
Veraset vergisi ne zaman ödenir?
Beyanname süresi ölüm tarihinden itibaren dört aydır. Vergi, beyanname verildikten sonra vergi dairesince tarh edilir ve tebliğ edilen süre içinde ödenir.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 7338 sayılı Veraset ve İntikal Vergisi Kanunu madde 10, 12 ve 16 - matrah, tenzil edilecek borçlar ve vergi tarifesi.
[2] 7338 sayılı Kanun madde 12 - veraset yoluyla intikallerde murisin ihticaca salih vesaike müstenit borçları ile vergi borçları ve cenazenin techiz ve tedfini için yapılan masraflar.
[3] 7338 sayılı Kanun madde 10 - gayrimenkullerin emlak vergisine esas değerle, menkul malların rayiç bedelle değerlenmesi.
[4] Veraset ve İntikal Vergisi Kanunu Genel Tebliği (Seri No: 57), 31.12.2025 - 2026 yılında uygulanacak matrah dilimleri ve istisna tutarları.
[5] 7338 sayılı Kanun madde 16 - ana, baba, eş ve çocuklara ivazsız mal intikalinde ivazsız intikal oranlarının yarısının uygulanması.
[6] 7338 sayılı Kanun madde 4/b ve 4/d - füruğ ve eşten her birine isabet eden miras hissesi ile ivazsız intikaller için istisna; 2026 tutarları 57 Seri No'lu Tebliğ ile belirlenmiştir.
[7] 7338 sayılı Kanun madde 4/a - veraset tarikiyle intikal eden ev eşyası ile murise ait zat eşyası ve aile hatırası olarak muhafaza edilen eşya.
[8] 7338 sayılı Kanun madde 9 - veraset yoluyla intikallerde beyanname verme süreleri.
Av. Kazım Ceylan • Tarih: 7 Ekim 2026