Gecikme zammı hesaplama, vadesinde ödenmeyen vergi ya da başka bir amme alacağına her tam ay için aylık %3,7 oranının, ay kesrine düşen günler için de günlük oranın uygulanmasıyla yapılır. Örneğin 60.000 TL vergi 3 ay 12 gün geç ödenirse gecikme zammı 7.548 TL olur. Aşağıdaki araç gecikme zammını ve pişmanlık zammını sizin tutarınız ve tarihlerinizle birlikte hesaplar.
Vergi ve Tarih Bilgileri
Gecikme Zammı Nasıl Hesaplanır?
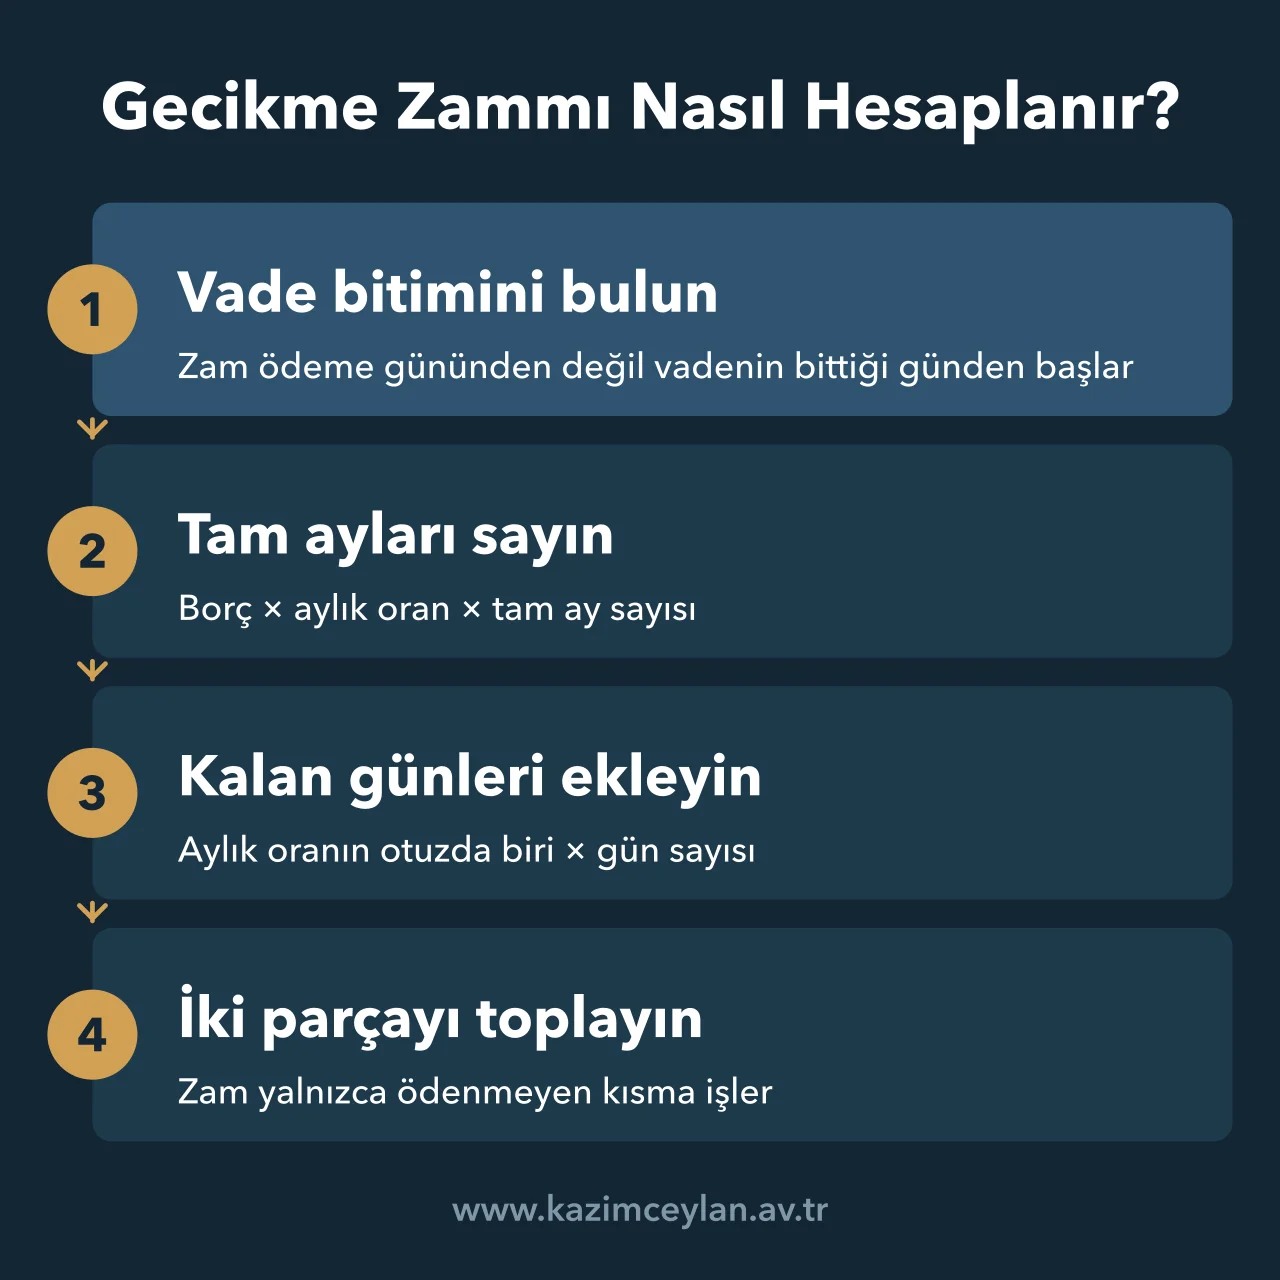
Gecikme zammı, ödenmeyen tutarın aylık oranla ve gecikilen tam ay sayısıyla çarpılmasıyla bulunur, kalan günler için ayrıca günlük hesap yapılır. Süre ödeme gününden değil, vadenin bittiği tarihten başlar.[1]
Hesap iki parçadan oluşur. Tam aylar için borç, aylık oran ve ay sayısı çarpılır. Ay kesrine düşen günler için aylık oranın otuzda biri gün sayısıyla çarpılıp borca uygulanır ve iki parça toplanır.
Zam yalnızca ödenmeyen kısma işler. Borcun bir bölümü vadesinde ödendiyse kalan tutar esas alınır, kısmi ödemeden sonraki aylar için hesap küçülen bakiye üzerinden yürür.
Güncel Gecikme Zammı Oranı
Gecikme zammı oranı 13 Kasım 2025'ten bu yana her ay için ayrı ayrı %3,7'dir. Oran, 13/11/2025 tarihli Resmi Gazete'de yayımlanan 10556 sayılı Cumhurbaşkanı Kararı ile belirlenmiştir.
Kanundaki oran aylık %4'tür. Cumhurbaşkanı bu oranı yüzde onuna kadar indirmeye ve iki katına kadar artırmaya yetkilidir, bu yüzden hesap yapılmadan önce yürürlükteki karar kontrol edilir.[2] Güncel metin mevzuat.gov.tr üzerindeki kanun sayfasında yer alır.
Gecikme Zammı Hesaplama Örneği
Vadesi 15 Ocak 2026 olan 60.000 TL'lik vergi 27 Nisan 2026'da ödenmiş olsun. 15 Ocak'tan 15 Nisan'a kadar 3 tam ay, 15 Nisan'dan 27 Nisan'a kadar 12 gün geçmiştir.
Hesap iki kalem olarak yapılır ve sonuç aşağıdaki tabloda görülür.
| Kalem | Hesap | Tutar |
|---|---|---|
| Tam aylar | 60.000 × %3,7 × 3 | 6.660 TL |
| Ay kesri (12 gün) | 60.000 × %3,7 × 12 / 30 | 888 TL |
| Gecikme zammı | 6.660 + 888 | 7.548 TL |
Gecikme zammı 7.548 TL olur ve mükellef vergi aslıyla birlikte toplam 67.548 TL öder.
Pişmanlık zammında ise ay kesri tam ay sayılır ve aynı süre 4 ay üzerinden hesaplanırdı. İki zammın farkı Pişmanlık Zammı Hesaplama sayfamızda ayrıca gösteriliyor.
Gecikme Zammı Uygulanan ve Uygulanmayan Alacaklar
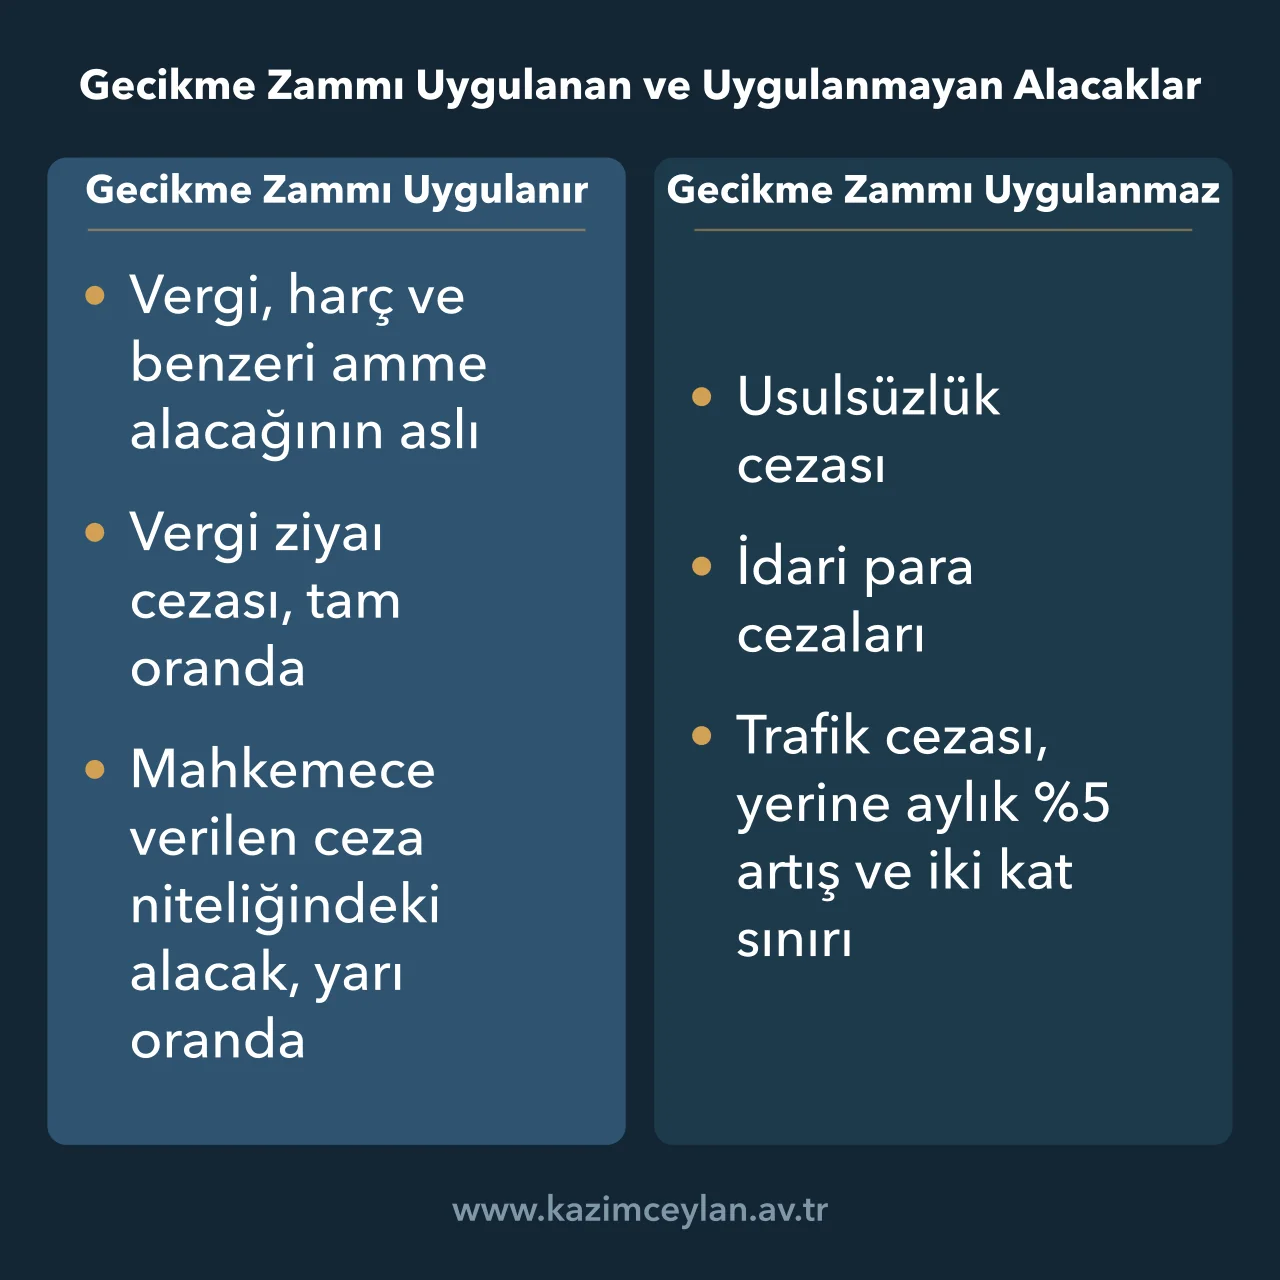
Gecikme zammı vergi, harç ve benzeri amme alacaklarının aslına ve vergi ziyaı cezasına tam oranda, mahkemelerin verdiği ceza niteliğindeki amme alacaklarına ise oranın yarısıyla uygulanır. Bunların dışındaki ceza niteliğindeki amme alacaklarına gecikme zammı uygulanmaz.[3]
Usulsüzlük cezası ve idari para cezaları bu yüzden gecikme zammı almaz. Vergi ziyaı cezasının nasıl bulunduğu Vergi Ziyaı Cezası Hesaplama sayfamızda, usulsüzlük cezası tutarları Usulsüzlük Cezası Hesaplama sayfamızda yer alıyor.
Trafik idari para cezasında ise ayrı bir kural vardır. Tebliğden itibaren bir ay içinde ödenmeyen cezaya her ay %5 eklenir, ay kesri tam ay sayılır ve eklenen tutarla birlikte ceza iki katını geçemez.[4] Süresinde ödemede yapılan indirim İdari Para Cezası Erken Ödeme İndirimi Hesaplama sayfasında anlatılıyor.
Gecikme Zammı ile Gecikme Faizi Farkı
Gecikme faizi, ikmalen, re'sen ya da idarece tarh edilen vergide normal vadeden başlayarak tahakkuk tarihine, dava konusu yapılan vergide ise yargı kararının tebliğ tarihine kadar geçen süre için alınır. Tahakkuk eden borcun ödeme süresi geçtikten sonra ise gecikme zammı işler, yani ikisi aynı borcun farklı dönemlerine uygulanır.
Gecikme faizinin oranı gecikme zammı oranıyla aynıdır, ama hesapta ay kesirleri dikkate alınmaz.[5] Vergi incelemesi sonucunda gelen bir tarhiyatta ihbarnamede iki kalemi ayrı ayrı görmek bu yüzden olağandır.
SGK Prim Borcunda Gecikme Cezası ve Gecikme Zammı
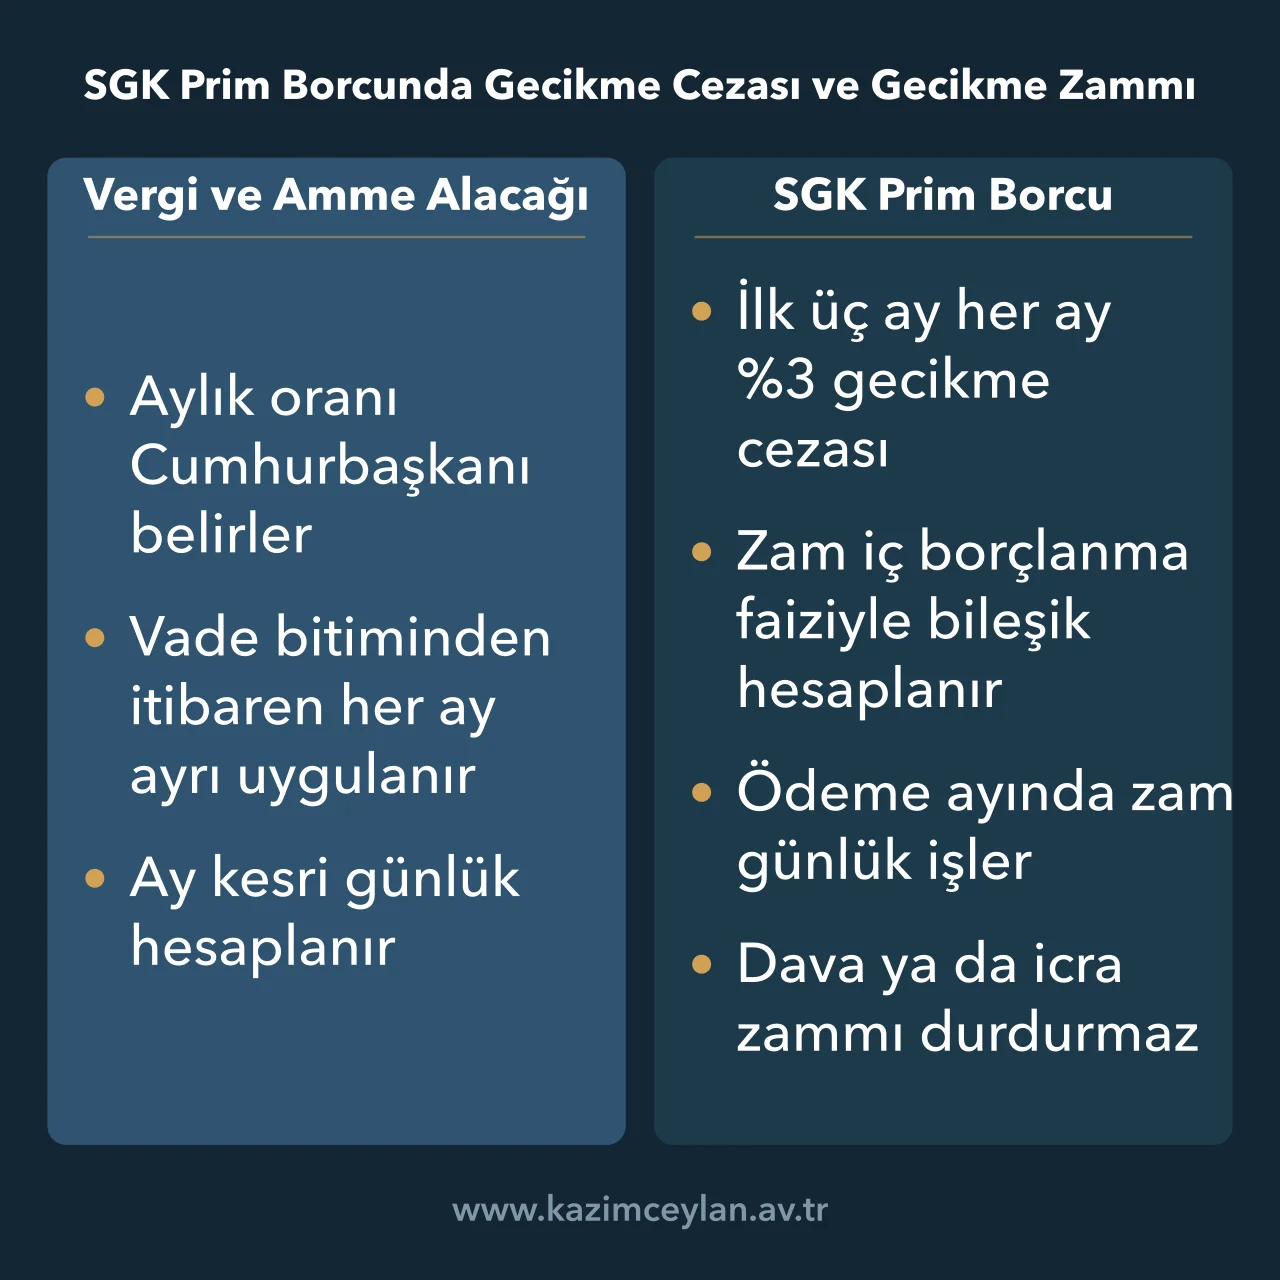
SGK prim borcunda 6183 sayılı Kanun'daki oran değil, 5510 sayılı Kanun'un kendi sistemi uygulanır. Süresinde ödenmeyen prime ilk üç ay boyunca her ay için %3 gecikme cezası eklenir ve bu oran 8256 sayılı Cumhurbaşkanı Kararı ile kanuni oran olarak sürdürülmektedir.[6]
Gecikme zammı ise sabit bir oranla değil, Hazinenin iskontolu iç borçlanma senetlerinin bir önceki aya ait aylık ortalama faiziyle ve bileşik olarak hesaplanır. Ödemenin yapıldığı ay için zam günlük işler ve dava ya da icra takibi açılmış olması zammın işlemesini durdurmaz.
Bağ-Kur borcunun birikmesinin sağlık hizmetine ve emekliliğe etkisi 4-b (Bağ-Kur) Borcu Ödenmezse Ne Olur? yazımızda anlatılıyor.
Tecilde Gecikme Zammı Yerine Tecil Faizi
Borcun vadesinde ödenmesi borçluyu çok zor duruma düşürecekse amme alacağı yazılı başvuru üzerine 72 ayı geçmemek üzere ve faiz alınarak tecil edilebilir. Tecil edilen borç için gecikme zammı yerine tecil faizi hesaplanır.
Süre üst sınırı 21 Mayıs 2026 tarihli 7582 sayılı Kanun'la 36 aydan 72 aya çıkarılmıştır. Teminat aranmayan tutar kanunda 1 milyon TL olarak yazılıdır, 13 Haziran 2026 tarihli 11414 sayılı Cumhurbaşkanı Kararı ile 10 milyon TL olarak uygulanmaktadır.[7]
Tecil talebi reddedilen borçlu da reddin tebliğinden itibaren idarenin verebileceği 30 güne kadar sürede öderse borç, ödendiği tarihe kadar faiz alınarak tecil edilmiş sayılır. Bu durumda da gecikme zammı yerine faiz uygulanır.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Gecikme Zammı Hesaplama Hakkında Sık Sorulan Sorular
Gecikme zammının hesaplanmasında en çok merak edilen noktaları aşağıda yanıtladık.
Gecikme zammı günlük olarak nasıl hesaplanır?
Ay kesrine düşen günler için aylık oranın otuzda biri gün sayısıyla çarpılır. Aylık oran %3,7 iken 12 günlük gecikmede borcun yaklaşık %1,48'i kadar zam çıkar.
Gecikme zammı oranını kim belirler?
Kanundaki oran aylık %4'tür ve Cumhurbaşkanı bu oranı yüzde onuna kadar indirebilir ya da iki katına kadar artırabilir. 13 Kasım 2025'ten bu yana uygulanan oran %3,7'dir.
Trafik cezasına gecikme zammı uygulanır mı?
Uygulanmaz. Bir ay içinde ödenmeyen trafik cezasına her ay %5 eklenir, ay kesri tam ay sayılır ve toplam tutar cezanın iki katını geçemez.
Vergi borcunda gecikme zammı ne zaman başlar?
Gecikme zammı vergi borcunun vadesinin bittiği tarihten itibaren işlemeye başlar. Ödeme emri tebliğ edilmemiş olsa bile vade geçmişse zam hesaplanır.
Borcun bir kısmı ödenirse gecikme zammı nasıl hesaplanır?
Gecikme zammı yalnızca ödenmeyen kısma uygulanır. Kısmi ödemeden sonraki aylar için hesap, kalan bakiye üzerinden yapılır.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun madde 51 - amme alacağının ödeme müddeti içinde ödenmeyen kısmına vadenin bitim tarihinden itibaren her ay için ayrı ayrı gecikme zammı uygulanması ve ay kesirlerine isabet eden gecikme zammının günlük olarak hesaplanması.
[2] 6183 sayılı Kanun madde 51 - kanuni oranın aylık %4 olduğu, 13/11/2025 tarihli ve 33076 sayılı Resmi Gazete'de yayımlanan 10556 sayılı Cumhurbaşkanı Kararı ile %3,7 olarak belirlendiği ve Cumhurbaşkanının oranı değiştirme yetkisi.
[3] 6183 sayılı Kanun madde 51/3 - gecikme zammının vergi ziyaı cezalarında belirlenen oranda, mahkemelerce verilen ceza mahiyetindeki amme alacaklarında bu oranın yarısı ölçüsünde uygulanması ve diğer ceza mahiyetindeki amme alacaklarına uygulanmaması.
[4] 2918 sayılı Karayolları Trafik Kanunu madde 115 - para cezalarının tutanağın tebliğinden itibaren bir ay içinde ödenmesi, ödenmeyenler için her ay %5 uygulanması, ay kesirlerinin tam ay sayılması ve tutarın cezanın iki katını geçememesi.
[5] 213 sayılı Vergi Usul Kanunu madde 112/3 - ikmalen, re'sen veya idarece tarh edilen vergilere normal vade tarihinden tahakkuk tarihine, dava konusu yapılan vergilerde yargı organı kararının tebliğ tarihine kadar geçen süre için 6183 sayılı Kanuna göre belirlenen gecikme zammı oranında gecikme faizi uygulanması ve ay kesirlerinin nazara alınmaması.
[6] 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu madde 89/2 - ilk üç aylık sürede her ay için %3 gecikme cezası, gecikme zammının iskontolu ihraç edilen Devlet iç borçlanma senetlerinin bir önceki aya ait aylık ortalama faizi üzerinden bileşik bazda hesaplanması ve ödeme ayında günlük hesap.
[7] 6183 sayılı Kanun madde 48 - amme alacağının 72 ayı geçmemek üzere faiz alınarak tecili, tecil edilen borç toplamı belirlenen tutarı aşmadıkça teminat aranmaması. 7582 sayılı Kanunun 1. maddesi ile değişik, tutar 13/6/2026 tarihli ve 33279 sayılı Resmi Gazete'de yayımlanan 11414 sayılı Cumhurbaşkanı Kararı ile on milyon TL olarak uygulanmaktadır.
Av. Kazım Ceylan • Tarih: 19 Ekim 2026