Usulsüzlük cezası hesaplamasında beyannamesini süresinde vermeyen bir sermaye şirketine 2026 yılında 35.000 TL birinci derece usulsüzlük cezası kesilir. Fiil re'sen takdiri gerektiriyorsa ceza iki katı, 70.000 TL olur.
Fatura vermeyen bir mükellefe ise ilk tespitte 17.000 TL, ikincide 35.000 TL özel usulsüzlük cezası uygulanır. Aşağıdaki araç kendi grubunuz ve fiilinizle aynı hesabı yapar.
Usulsüzlük Bilgileri
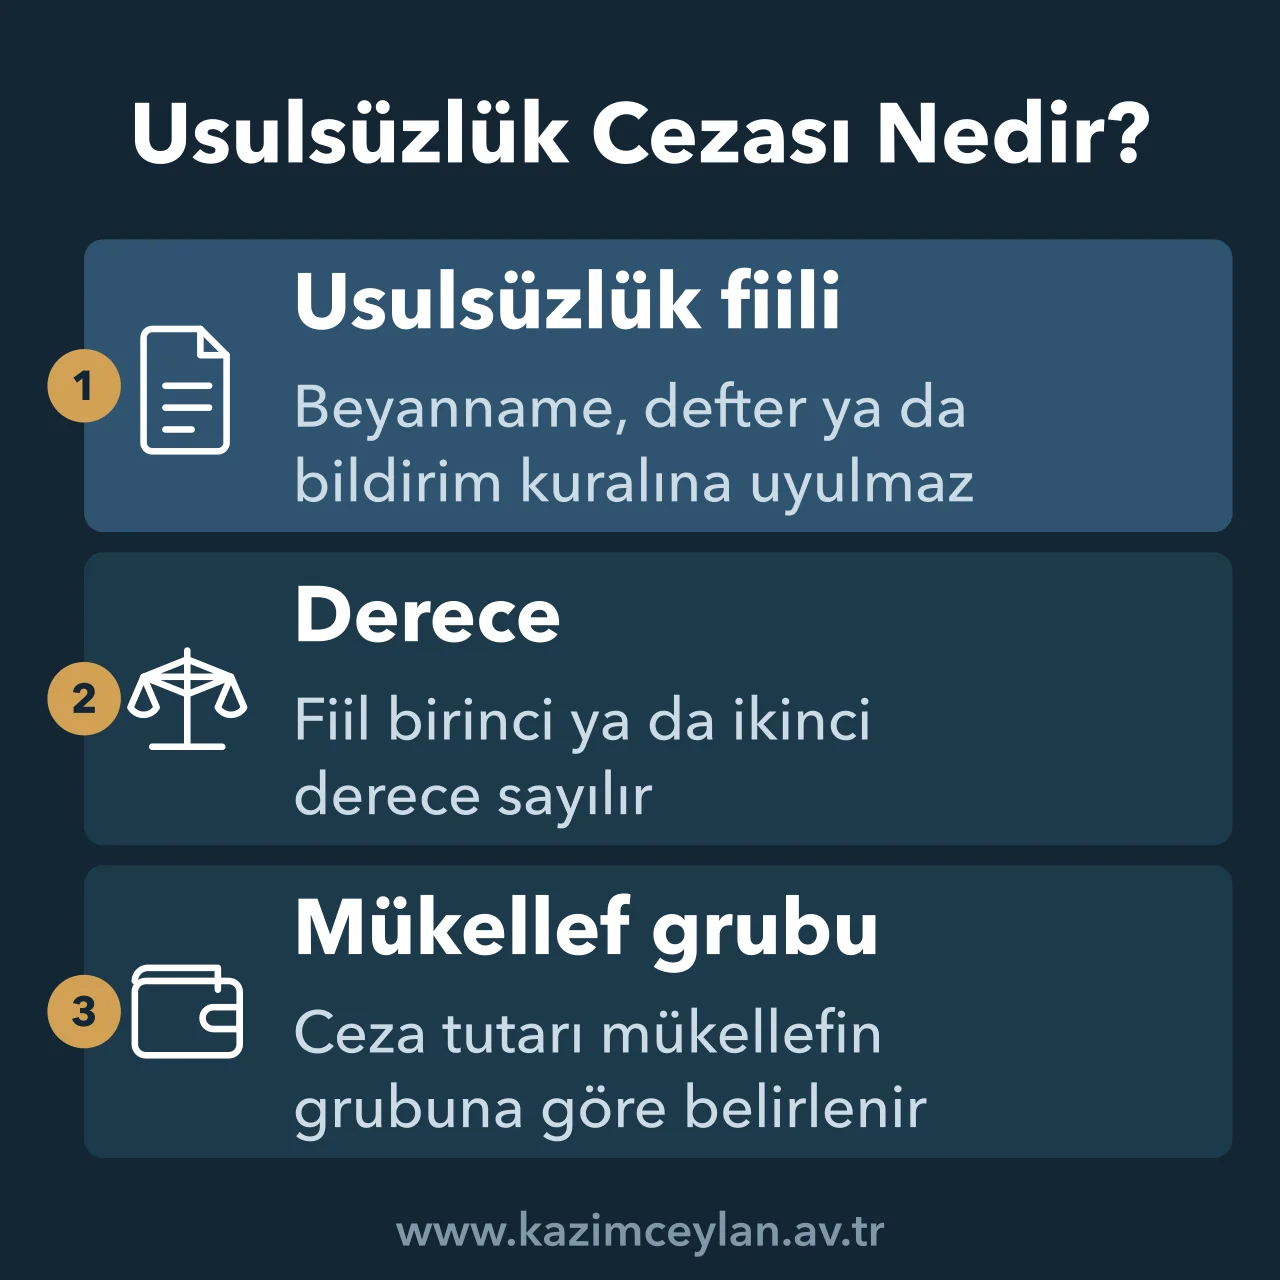
Usulsüzlük Cezası Nedir?
Usulsüzlük, vergi kanunlarındaki şekil ve usul kurallarına uyulmamasıdır ve I. ve II. derece olmak üzere ikiye ayrılır.
Beyannamenin süresinde verilmemesi, defterlerin tutulmaması ya da kayıt nizamına uyulmaması I. derece usulsüzlüktür.[1]
Bildirimlerin zamanında yapılmaması ve bazı evrakın ibraz edilmemesi ise II. derece usulsüzlüktür. Usulsüzlük fiili re'sen takdiri gerektiriyorsa cetveldeki ceza iki kat kesilir.
2026 Usulsüzlük Cezası Tutarları Nedir?
Ceza mükellefin grubuna göre değişir. Tutarlar her yıl yeniden değerleme oranıyla artar, 2026 için 588 sıra no'lu Vergi Usul Kanunu Genel Tebliği geçerlidir.
| Mükellef grubu | 1. derece | 2. derece |
|---|---|---|
| Sermaye şirketleri | 35.000 TL | 17.000 TL |
| Birinci sınıf tüccar, serbest meslek erbabı | 17.000 TL | 8.700 TL |
| İkinci sınıf tüccar | 8.700 TL | 6.000 TL |
| Beyanname usulüyle gelir vergisine tabi diğerleri | 6.000 TL | 4.000 TL |
| Kazancı basit usulde tespit edilenler | 4.000 TL | 2.600 TL |
| Gelir vergisinden muaf esnaf | 2.600 TL | 1.700 TL |
Fatura Vermemenin Özel Usulsüzlük Cezası Nedir?
Fatura, gider pusulası, müstahsil makbuzu ve serbest meslek makbuzunun verilmemesi veya alınmaması özel usulsüzlük sayılır ve her tespit için artan bir ceza kesilir.[2]
Birinci tespitte 17.000 TL, ikincide 35.000 TL, üçüncüde 53.000 TL, dördüncüde 70.000 TL, beşincide 87.000 TL, altıncı ve sonraki tespitlerde 170.000 TL ceza kesilir. Bir takvim yılında belge nevi başına toplam ceza 17.000.000 TL'yi geçemez. Tebliğ tarihinden itibaren 30 gün içinde ödemeyi bildirip süresinde ödeyen mükellefe cezanın yarısı indirilir, bunun ve vergi ziyaı cezasının hesabı için Vergi Ziyaı Cezası Hesaplama yazımıza bakabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Usulsüzlük Cezası Hesaplama Hakkında Sık Sorulan Sorular
Cezanın derecesi ve mükellef grubuna göre tutarı en çok soru getiren konulardır.
Usulsüzlük cezası kaç TL?
Ceza mükellef grubuna ve usulsüzlüğün derecesine göre değişir. 2026'da sermaye şirketlerinde 1. derece 35.000 TL, 2. derece 17.000 TL'dir.
Re'sen takdir halinde usulsüzlük cezası kaç kat kesilir?
Usulsüzlük fiili re'sen takdiri gerektiriyorsa cetveldeki ceza iki kat olarak kesilir.
Beyanname süresinde verilmezse hangi derece usulsüzlük olur?
Vergi ve harç beyannamelerinin süresinde verilmemesi birinci derece usulsüzlüktür.
Fatura vermeyene ne ceza kesilir?
Her tespit için artan özel usulsüzlük cezası kesilir. İlk tespitte 2026'da 17.000 TL, altıncı ve sonraki tespitlerde 170.000 TL'dir.
Usulsüzlük cezası indirilir mi?
Tebliğden itibaren 30 gün içinde ödeme bildirilip süresinde ödenirse ceza yarı oranında indirilir. Dava açılırsa bu indirimden yararlanılamaz.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 213 sayılı Vergi Usul Kanunu madde 352 - usulsüzlüklerin birinci ve ikinci derece olarak sayılması, cezaların kanuna bağlı 1 sayılı cetvele göre kesilmesi ve usulsüzlük fiilinin re'sen takdiri gerektirmesi halinde cezaların iki kat kesilmesi. Metne mevzuat.gov.tr adresinden ulaşılabilir.
[2] 213 sayılı Vergi Usul Kanunu madde 353/1 - fatura, gider pusulası, müstahsil makbuzu ve serbest meslek makbuzunun verilmemesi, alınmaması veya gerçek meblağdan farklı meblağlara yer verilmesi halinde kanuna bağlı 2 sayılı cetveldeki cezaların kesilmesi.
Av. Kazım Ceylan • Tarih: 7 Ekim 2026