Pişmanlık zammı hesaplamasında vadesi 26 Ocak 2026 olan 100.000 TL'lik verginin 10 Nisan 2026'da kendiliğinden ödenmesi halinde zam 11.100 TL olur. Gecikme 2 ay 15 gündür ve ay kesri tam ay sayıldığı için 3 ay üzerinden %3,7 oranı uygulanır.
Aynı gecikme için gecikme zammı 9.250 TL'dir, çünkü ay kesri günlük hesaplanır. Aşağıdaki araç iki zammı sizin vergi aslınız ve tarihlerinizle hesaplar.
Pişmanlık zammı, vergi ziyaı cezası kesilmemesi için ödenmesi gereken zamdır. Gecikme zammı ise vadesinde ödenmeyen kamu alacağına kanunen uygulanan zamdır. Gecikme zammının hesabı ve güncel oranı Gecikme Zammı Hesaplama sayfasında yer alıyor.
Vergi ve Tarih Bilgileri
Pişmanlık Zammı Nasıl Hesaplanır?
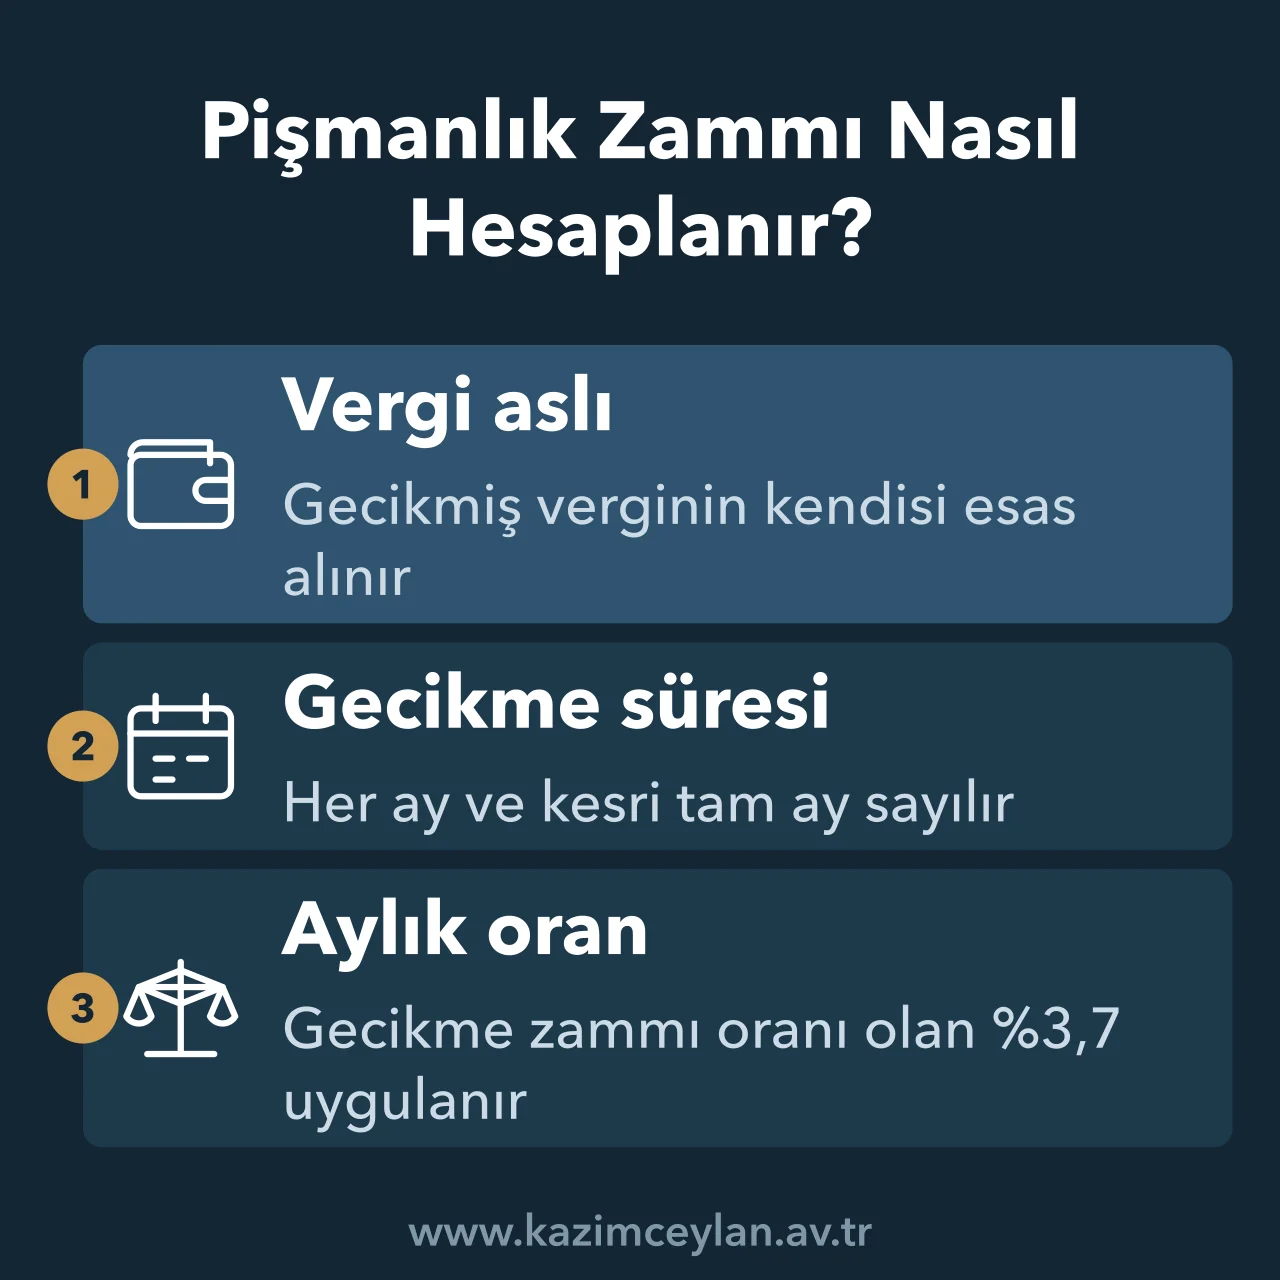
Pişmanlık zammı, vergi aslının gecikilen her ay ve kesri için 6183 sayılı Kanun'daki gecikme zammı oranıyla çarpılmasıyla bulunur.[1] Ay kesri tam ay sayılır, yani 2 ay 1 gün gecikme 3 ay olarak hesaplanır.
Gecikme zammı oranı kanun metninde aylık %4'tür, güncel uygulanan oran ise %3,7'dir.[2] Oran Cumhurbaşkanı Kararıyla değişebilir, araçtaki oran kutusundan güncel oranı girebilirsiniz.
Pişmanlık Zammı ile Gecikme Zammı Farkı Nedir?
İki zammın oranı aynı, hesap biçimleri ve sonuçları farklıdır. Pişmanlık zammında ay kesri tam ay sayılırken gecikme zammında ay kesrine isabeten günlük hesap yapılır.[3]
| Özellik | Pişmanlık zammı | Gecikme zammı |
|---|---|---|
| Dayanak | VUK m.371 | 6183 s.K. m.51 |
| Ay kesri | Tam ay sayılır | Günlük hesaplanır |
| Vergi ziyaı cezası | Şartlar sağlanırsa kesilmez | Ayrıca kesilebilir |
Örnekte 100.000 TL'lik vergi 2 ay 15 gün gecikmiştir. Pişmanlık zammı 3 ay üzerinden 11.100 TL, gecikme zammı 2,5 ay üzerinden 9.250 TL çıkar.
Pişmanlık Zammı Hangi Şartlarda Uygulanır?
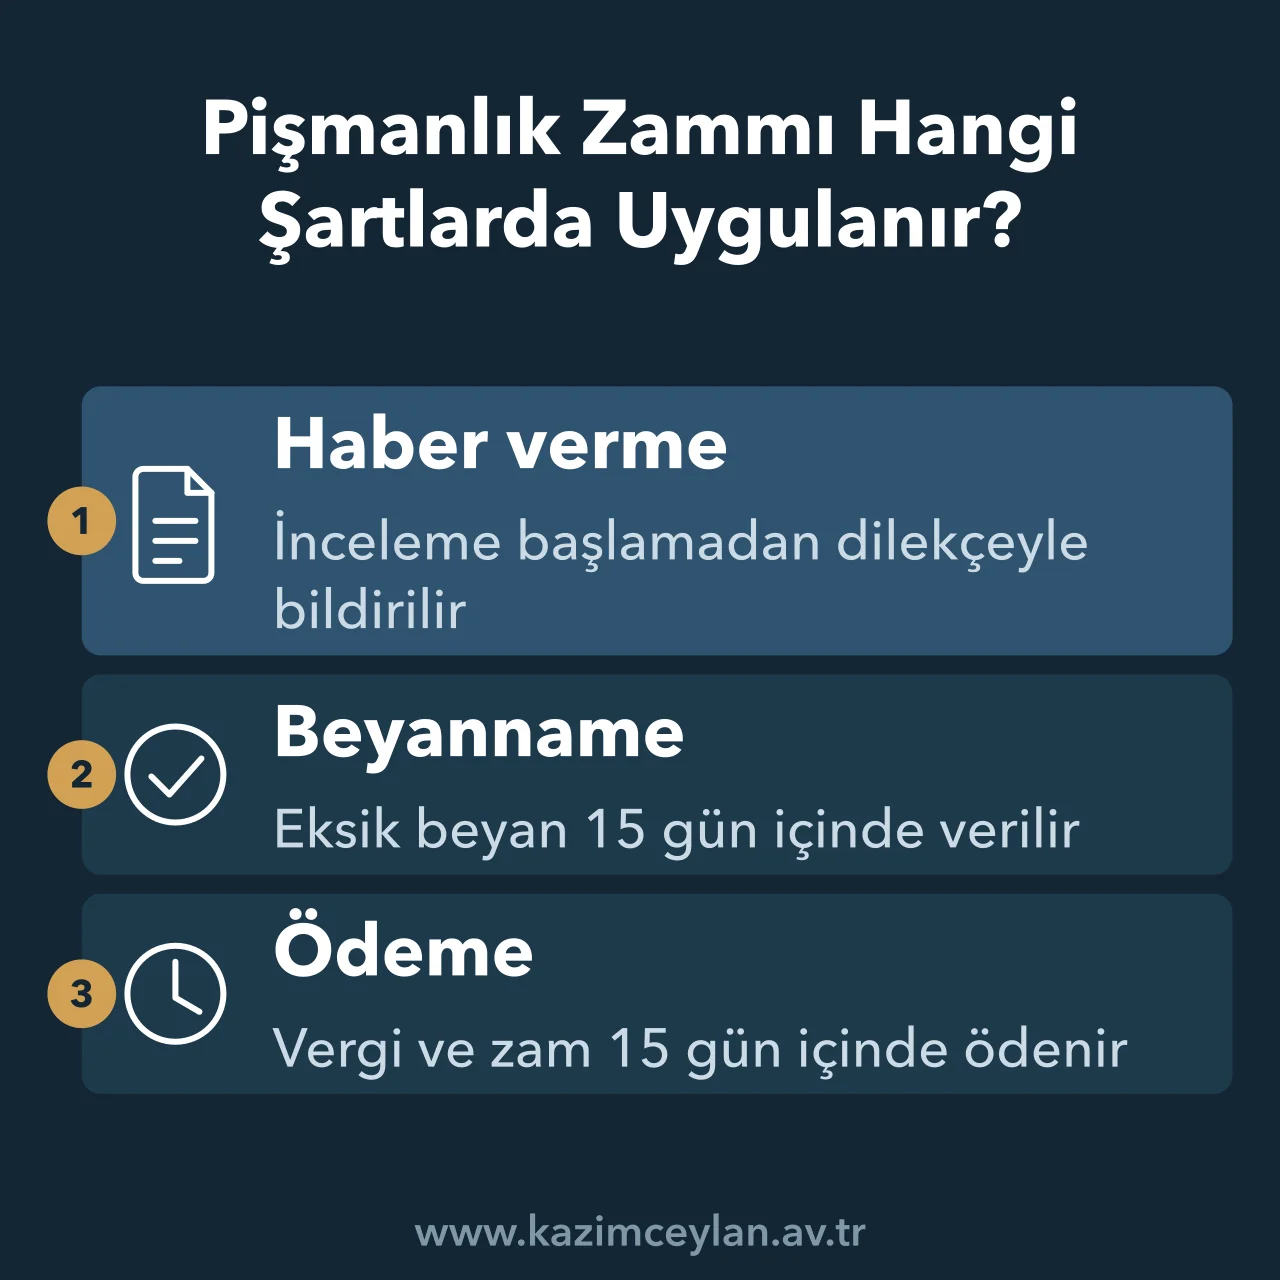
Pişmanlık zammı ile vergi ziyaı cezasından kurtulmak için beyana dayanan vergilerde mükellefin kanuna aykırı hareketini kendiliğinden dilekçeyle bildirmesi gerekir.[4] Bildirim, o vergi türüne ilişkin bir vergi incelemesi başlamadan önce yapılmalı ve konuyla ilgili bir ihbar bulunmamalıdır.
Vermediği beyannamenin haber verme tarihinden itibaren 15 gün içinde verilmesi, eksik ya da yanlış beyanın aynı sürede düzeltilmesi ve verginin pişmanlık zammıyla birlikte 15 gün içinde ödenmesi gerekir. Bu hükümler emlak vergisine uygulanmaz.
Gelir vergisi dilimleri için Gelir Vergisi Hesaplama, KDV için KDV Hesaplama, özel sektör alacaklarındaki faiz için Faiz Hesaplama aracı kullanılabilir.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Pişmanlık Zammı Hesaplama Hakkında Sık Sorulan Sorular
Pişmanlık zammının oranı ve ay kesrinin nasıl sayıldığı en çok soru getiren konulardır.
Pişmanlık zammı oranı yüzde kaç?
Pişmanlık zammı, gecikme zammı oranında hesaplanır ve şu anda aylık %3,7'dir. Bu oran gecikilen her ay ve kesri için uygulanır.
Pişmanlık zammında ay kesri nasıl hesaplanır?
Ay kesri tam ay sayılır. Örneğin 2 ay 15 gün gecikme 3 ay üzerinden hesaplanır.
Gecikme zammında ay kesri nasıl hesaplanır?
Ay kesirlerine isabet eden gecikme zammı günlük olarak hesaplanır. 2 ay 15 gün gecikme 2,5 ay üzerinden hesaplanır.
Pişmanlık zammı ödemek vergi ziyaı cezasını ortadan kaldırır mı?
Kanundaki bütün şartlar sağlanırsa vergi ziyaı cezası kesilmez. Haber verme dilekçesi vergi incelemesinden önce verilmeli, beyanname ve ödeme 15 gün içinde tamamlanmalıdır.
Pişmanlık zammı emlak vergisinde uygulanır mı?
Hayır, Vergi Usul Kanunu'nun pişmanlık hükümleri emlak vergisi için uygulanmaz.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 213 sayılı Vergi Usul Kanunu madde 371/5 - ödeme süresi geçmiş vergilerin, ödemenin geciktiği her ay ve kesri için 6183 sayılı Kanunun 51 inci maddesindeki gecikme zammı oranında bir zamla haber verme tarihinden başlayarak onbeş gün içinde ödenmesi. Metne mevzuat.gov.tr adresinden ulaşılabilir.
[2] 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun madde 51 - vadenin bitim tarihinden itibaren her ay için ayrı ayrı %4 (%3,7) oranında gecikme zammı uygulanması. Oran Cumhurbaşkanı Kararıyla belirlenir.
[3] 6183 sayılı Kanun madde 51 - ay kesirlerine isabet eden gecikme zammının günlük olarak hesaplanması.
[4] 213 sayılı Vergi Usul Kanunu madde 371 - pişmanlık ve ıslah hükümleri.
Av. Kazım Ceylan • Tarih: 7 Ekim 2026