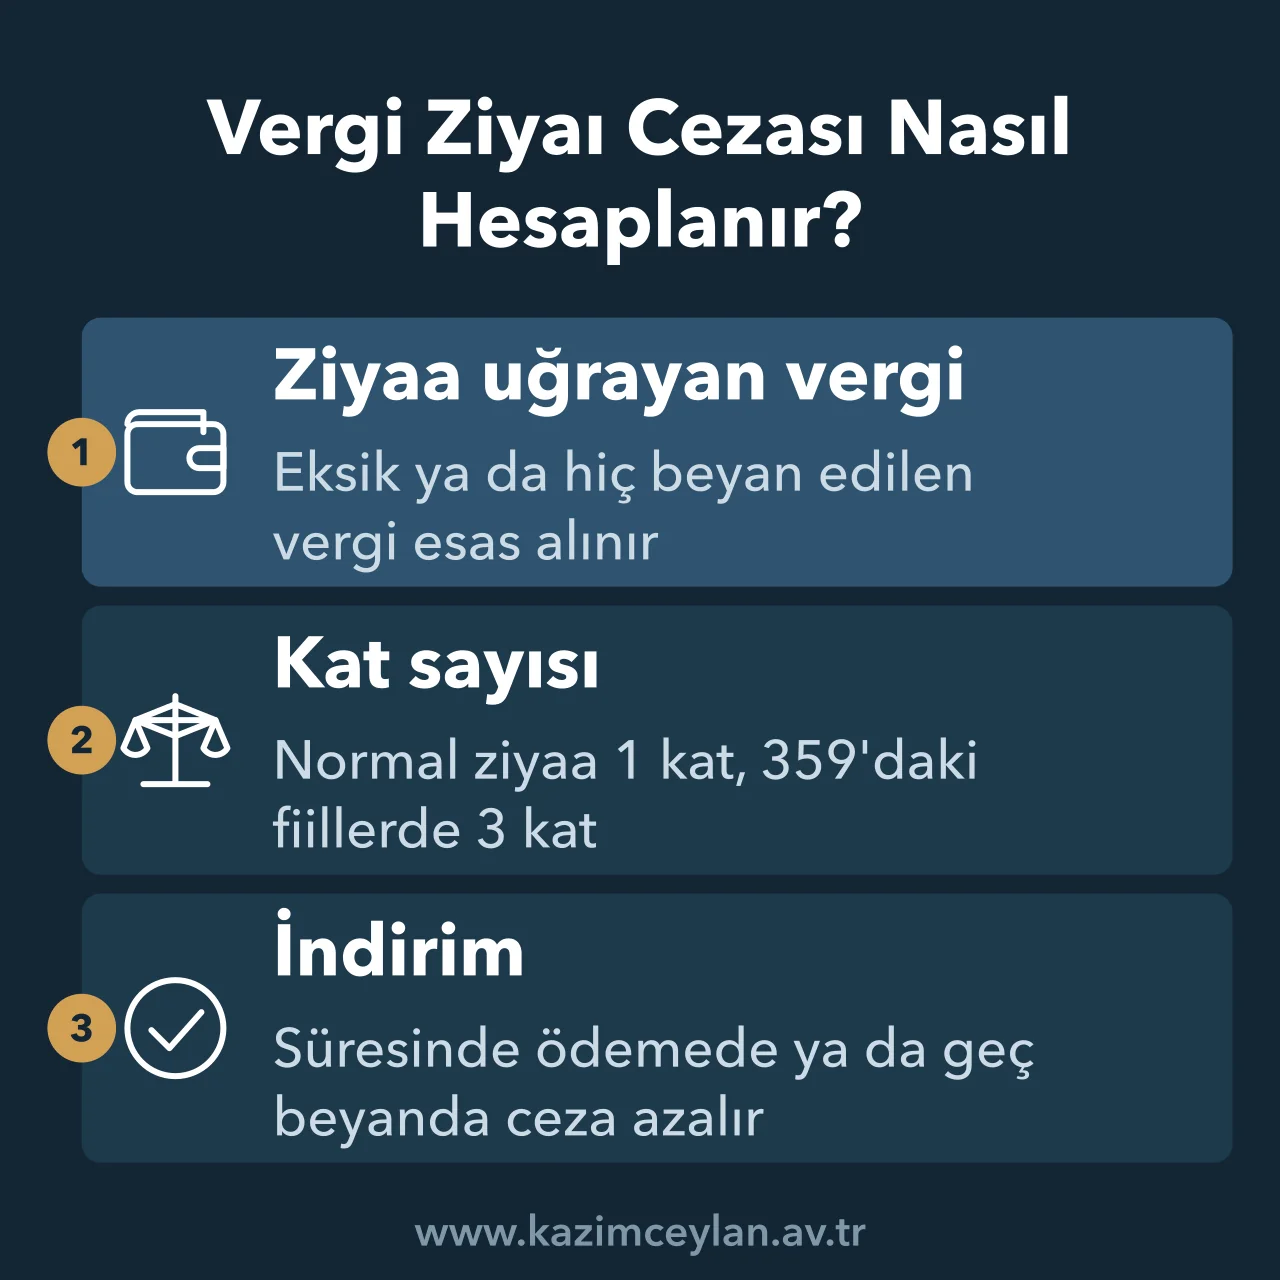
Vergi ziyaı cezası hesaplamasında ziyaa uğratılan vergi 100.000 TL ise ceza 100.000 TL'dir, yani verginin bir katıdır. Kanuni süreden sonra ama inceleme başlamadan verilen beyannamede ceza yarıya, 50.000 TL'ye iner.
Sahte belge gibi fiillerle ziyaa sebebiyet verilmişse üç kat, 300.000 TL kesilir. Aşağıdaki araç kendi tutarınız ve durumunuzla aynı hesabı yapar.
Vergi ve Fiil Bilgileri
Vergi Ziyaı Cezası Nasıl Hesaplanır?
Ziyaa sebebiyet verildiğinde mükellef veya sorumlu hakkında ziyaa uğratılan verginin bir katı tutarında vergi ziyaı cezası kesilir. Vergi ziyaına Vergi Usul Kanunu'nun 359. maddesindeki fiillerle sebebiyet verilmişse ceza üç kat, bu fiillere iştirak edenlere ise bir kat uygulanır.[1]
İhbarnamedeki cezanın hangi oran üzerinden hesaplandığından emin değilseniz, sorunuzu Avukata Sor üzerinden iletebilirsiniz.
Hangi Durumda Vergi Ziyaı Cezası İndirilir veya Artırılır?
Ceza fiilin zamanına ve niteliğine göre değişir.
| Durum | Ceza |
|---|---|
| Normal vergi ziyaı | Verginin 1 katı |
| 359'daki fiillerle ziyaa sebebiyet | Verginin 3 katı |
| Kanuni süreden sonra, inceleme başlamadan beyanname | Cezanın %50'si |
| Mükellefiyet tesis ettirmeden faaliyet | Ceza %50 artırılır |
Mükellefiyet tesis ettirilmesi gerektiği halde vergi dairesinin bilgisi dışında faaliyette bulunularak vergi ziyaına sebebiyet verilmesi halinde ceza yüzde elli artırılır. Bu artırım 28 Temmuz 2024 tarihli 7524 sayılı Kanunla getirilmiştir.
Vergi Ziyaı Cezasında Ödeme İndirimi Nasıl Olur?
Tarh edilen vergiyi ve cezanın yarısını ihbarnamenin tebliğinden itibaren 30 gün içinde ödeyeceğini bildiren ve süresinde ödeyen mükellefe kesilen cezanın yarısı indirilir.[2]
Ödeme bildirimi yapıldıktan sonra verginin ödenmemesi ya da dava açılması halinde indirimden yararlanılamaz. Cezanın hiç kesilmemesi için pişmanlık hükümlerinden yararlanılması gerekir, bunun için Pişmanlık Zammı Hesaplama yazımıza bakabilirsiniz. Gecikme faizi ayrıca hesaplanır ve gecikme zammından farkı Gecikme Zammı Hesaplama sayfasında anlatılıyor.
Size vergi ziyaı cezası tebliğ edildiyse, uzlaşma, indirim ve dava seçeneklerini bir avukatla konuşmak için randevu alabilirsiniz.
"Vergi Ziyaı Cezası Hesaplama 2026" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Vergi Ziyaı Cezası Hesaplama Hakkında Sık Sorulan Sorular
Cezanın katı, indirimi ve pişmanlıkla ilişkisi en çok soru getiren konulardır.
Vergi ziyaı cezası kaç kat?
Normal vergi ziyaında ziyaa uğratılan verginin bir katıdır. Sahte belge gibi 359'daki fiillerle ziyaa sebebiyet verilmişse üç kattır.
Vergi ziyaı cezası indirilir mi?
Evet, tebliğden itibaren 30 gün içinde ödeme bildirilip süresinde ödenirse kesilen cezanın yarısı indirilir. Dava açılırsa bu indirimden yararlanılamaz.
Geç beyanda vergi ziyaı cezası ne kadar?
Kanuni süresi geçtikten sonra, inceleme başlamadan önce verilen beyannamelerde ceza yüzde elli oranında uygulanır.
Pişmanlık halinde ceza kesilir mi?
Pişmanlık şartları sağlanırsa vergi ziyaı cezası kesilmez, yalnızca pişmanlık zammı ödenir.
Vergi ziyaı cezasına gecikme faizi eklenir mi?
Gecikme faizi ya da zammı vergi aslına ayrıca uygulanır. Ceza bu hesaba dahil değildir.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 213 sayılı Vergi Usul Kanunu madde 344 - ziyaa uğratılan verginin bir katı tutarında vergi ziyaı cezası kesilmesi, 359'daki fiillerle ziyaa sebebiyet verilmesinde cezanın üç kat, iştirak edenlere bir kat uygulanması. Metne mevzuat.gov.tr adresinden ulaşılabilir.
[2] 213 sayılı Vergi Usul Kanunu madde 376 - ihbarnamelerin tebliğinden itibaren otuz gün içinde vergi dairesine başvurarak vadesinde ya da teminatlı vadenin bitmesinden itibaren üç ay içinde ödeneceğini bildirme halinde kesilen cezanın yarısının indirilmesi.
Av. Kazım Ceylan • Tarih: 7 Ekim 2026