Yıllık vergiye tabi ücret geliri 600.000 TL olan bir çalışanın gelir vergisi hesaplama sonucu 124.500 TL'dir. İlk 190.000 TL'ye %15, sonraki 210.000 TL'ye %20, kalan 200.000 TL'ye %27 uygulanır ve ortalama vergi oranı %20,75'te kalır. Aşağıdaki araç sizin matrahınız için aynı dilim hesabını yapar.
Gelir vergisi tek bir oranla değil kademeli tarifeyle hesaplanır. Aynı gelirin ücret mi ücret dışı mı olduğu üçüncü dilimin sınırını değiştirdiği için sonuç da farklı çıkar.
Gelir Bilgisi
Gelir Vergisi Nasıl Hesaplanır?
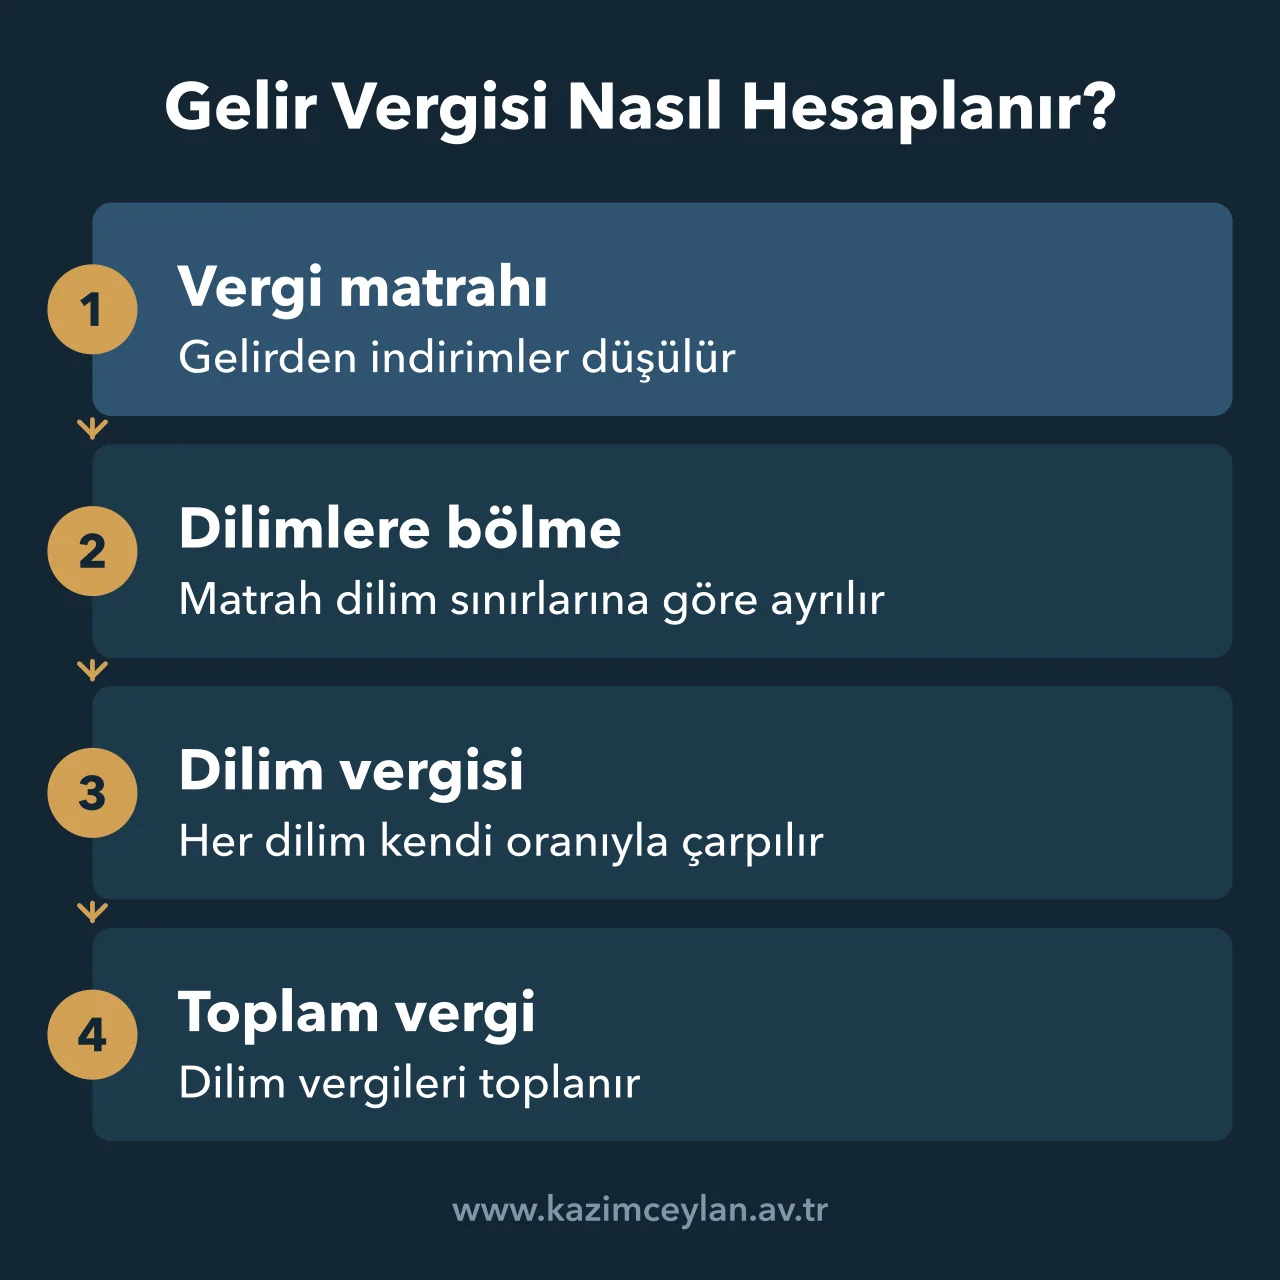
Gelir vergisi, Gelir Vergisi Kanunu m.103 tarifesine göre dilim dilim hesaplanır.[1] Her dilimin kendi oranı yalnızca o dilime düşen tutara uygulanır, gelirin tamamına yüksek oran uygulanmaz.
Hesabın başında gelirden kanunen düşülecek indirimler çıkarılır ve kalan tutar vergi matrahı olur. Matrah dilimlere bölünür, her dilimdeki tutar oranıyla çarpılır ve sonuçlar toplanır.
2026 Gelir Vergisi Dilimleri Nelerdir?
2026 yılında gelir vergisi %15 ile %40 arasında beş oranla hesaplanır. Ücret gelirlerinde üçüncü dilim 1.500.000 TL'ye, ücret dışı gelirlerde 1.000.000 TL'ye kadar uzanır.[2]
| Dilim | Oran | Ücret geliri (üst sınır) | Ücret dışı gelir (üst sınır) |
|---|---|---|---|
| 1 | %15 | 190.000 TL | 190.000 TL |
| 2 | %20 | 400.000 TL | 400.000 TL |
| 3 | %27 | 1.500.000 TL | 1.000.000 TL |
| 4 | %35 | 5.300.000 TL | 5.300.000 TL |
| 5 | %40 | 5.300.000 TL üzeri | 5.300.000 TL üzeri |
Dördüncü dilimin üst sınırı yalnızca vergi oranını değil, sosyal medya ve mobil uygulama vergi istisnasının gelir sınırını da belirler.
Tutarlar kümülatif matrahtır. Ücretlilerde vergi yıl başından itibaren biriken matraha göre hesaplandığı için kişi yıl içinde bir üst dilime geçtiğinde net maaşı düşer.
Hesap Örneği: 600.000 TL Matrah Ne Kadar Vergi Eder?
600.000 TL matrahın gelir vergisi 124.500 TL'dir ve tutar üç dilime düşer. Aynı tutarın ücret dışı gelir olması sonucu etkilemez, çünkü matrah 1.000.000 TL'nin altında kalır.
| Dilim | Dilime düşen tutar | Oran | Vergi |
|---|---|---|---|
| 1 | 190.000 TL | %15 | 28.500 TL |
| 2 | 210.000 TL | %20 | 42.000 TL |
| 3 | 200.000 TL | %27 | 54.000 TL |
| Toplam | 600.000 TL | 124.500 TL |
1.200.000 TL matrahta fark ortaya çıkar. Ücret gelirinde vergi 286.500 TL, ücret dışı gelirde ise üçüncü dilim 1.000.000 TL'de bittiği için 302.500 TL olur.
Aylık Maaşta Gelir Vergisi Nasıl Hesaplanır?
Maaşlı çalışanda gelir vergisi her ay kümülatif matrah üzerinden hesaplanır. Aracın aylık seçeneğinde bu ayın matrahı ile önceki ayların toplam matrahı girilir, sonuç yalnızca bu ayın vergisini verir.
Matrah, brüt maaştan SGK işçi payı ve işsizlik sigortası primi düşüldükten sonra kalan tutardır. Net maaşa ulaşmak için damga vergisi ve asgari ücrete isabet eden vergi istisnası da hesaba girer, bunun için Brüt Maaştan Net Maaş Hesaplama aracı kullanılır.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Gelir Vergisi Hesaplama Hakkında Sık Sorulan Sorular
Hangi gelirin ücret sayıldığı ve matrahın nasıl bulunacağı en çok soru getiren konudur.
Gelir vergisi oranı yüzde kaç?
Tek bir oran yoktur, 2026'da beş dilimli tarifede %15, %20, %27, %35 ve %40 uygulanır. Her oran yalnızca kendi dilimindeki gelire uygulanır.
Ücret geliri ile ücret dışı gelir arasındaki fark nedir?
Ücret gelirlerinde %27'lik dilim 1.500.000 TL'ye kadar sürer, ücret dışı gelirlerde 1.000.000 TL'de biter ve sonrası %35'e geçer.
Aylık maaşta vergi neden her ay değişir?
Vergi, yıl başından beri biriken matrah üzerinden hesaplanır. Matrah bir üst dilim sınırını aştığında o ayın vergi oranı yükselir ve net maaş düşer.
Asgari ücretten gelir vergisi kesilir mi?
Asgari ücretin vergisi istisna kapsamında olduğu için net ödeme etkilenmez. Bu istisna bu araçta düşülmez, net maaş aracında hesaba katılır.
Damga vergisi gelir vergisine dahil mi?
Hayır, damga vergisi ayrı bir vergidir ve maaş ödemelerinde binde 7,59 oranında hesaplanır.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.