
KDV dahil 12.000 TL ödenen bir hizmette KDV hesaplama nasıl yapılır, faturadaki vergi 2.400 TL mi yoksa 2.000 TL mi? Doğru cevap 2.000 TL'dir, çünkü dahil tutar yüzde 20 düşülerek değil 1,20'ye bölünerek ayrıştırılır. Aşağıdaki araç hariç tutardan dahil tutara, dahil tutardan matraha ve yalnızca KDV tutarından ana paraya olmak üzere üç yönde hesap yapar.
Araçta yüzde 1, yüzde 10 ve yüzde 20 oranları seçilebilir. Sonuç matrah, KDV ve KDV dahil toplam olarak ayrı satırlarda gösterilir.
"KDV Hesaplama" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"KDV Hesaplama" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
KDV Hesabı
KDV Hesaplama Formülü
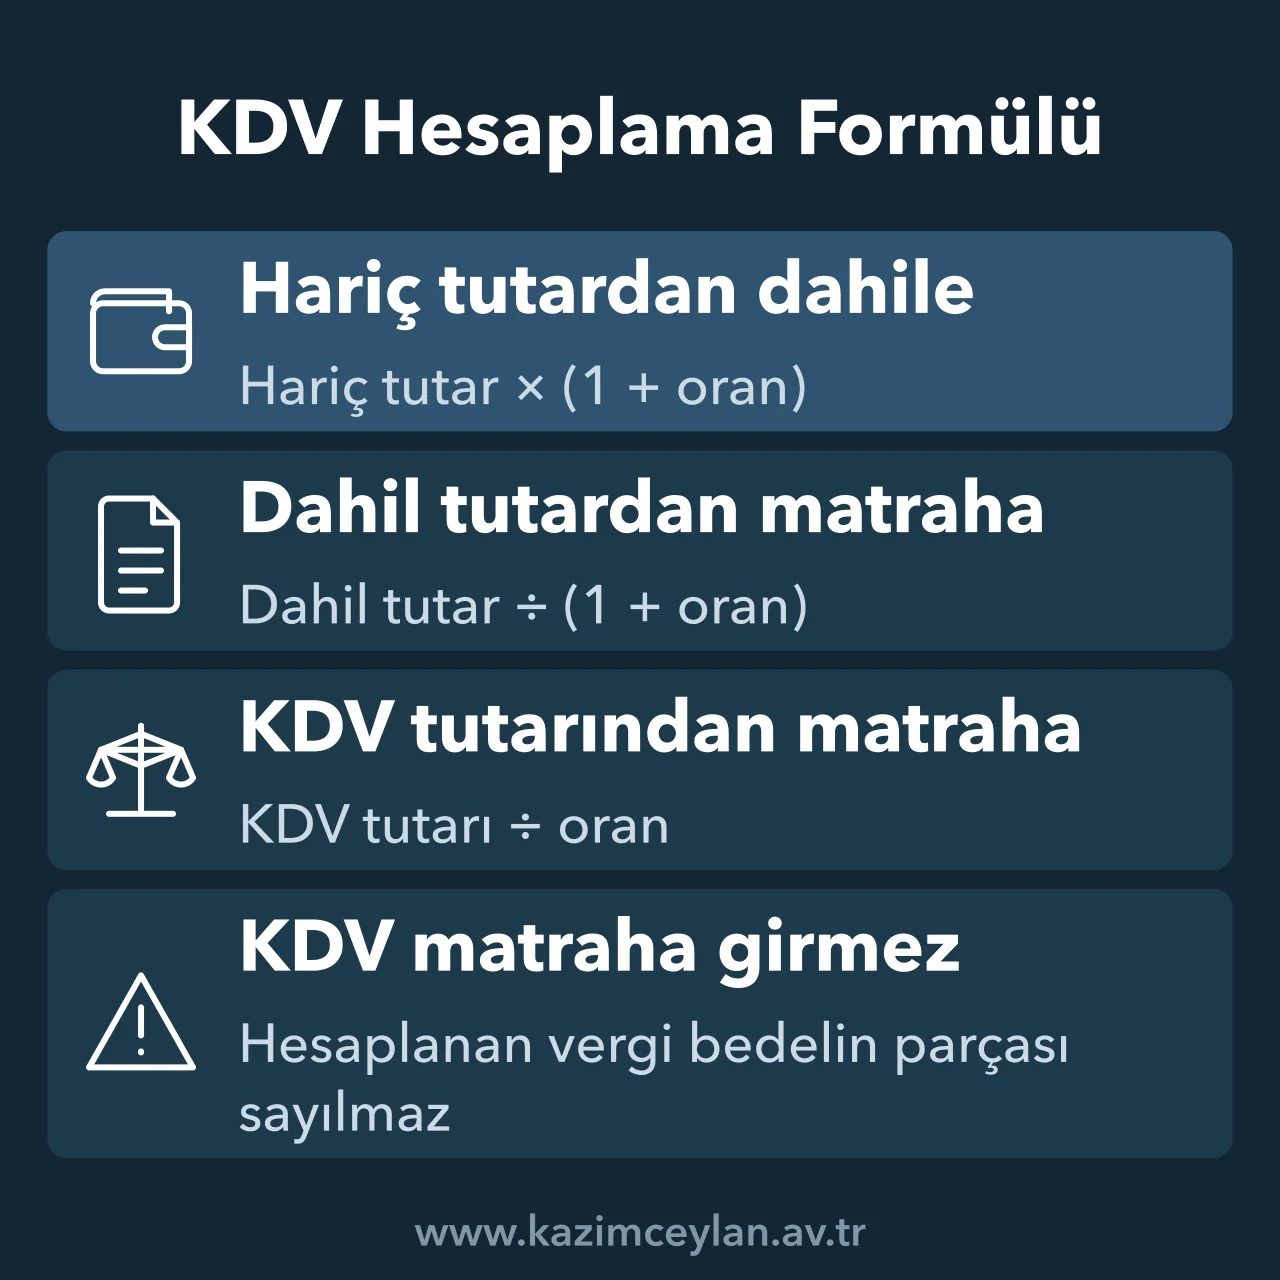
KDV hesaplamada kullanılacak formül, elde hangi tutarın bulunduğuna göre değişir. 3065 sayılı Katma Değer Vergisi Kanunu matrahı, teslim ya da hizmetin karşılığını oluşturan bedel olarak tanımlar ve hesaplanan KDV bu bedele dahil edilmez.[1]
Hariç tutar biliniyorsa KDV dahil tutar, tutarın 1 artı oranla çarpılmasıyla bulunur. Yüzde 20 oranda 10.000 TL'lik bedelin dahil tutarı 12.000 TL'dir. Dahil tutar biliniyorsa işlem tersine döner ve matrah, tutarın 1 artı orana bölünmesiyle elde edilir.
Üçüncü yol yalnızca vergi tutarının bilindiği hallerde kullanılır. Bu durumda matrah, KDV tutarının orana bölünmesiyle bulunur. Faturada 3.000 TL KDV görünüyor ve oran yüzde 20 ise matrah 15.000 TL, dahil toplam 18.000 TL'dir.
Araç ara tutarları yuvarlamadan hesaplar ve sonucu kuruşa yuvarlayarak gösterir. Matrah ile KDV ayrı ayrı yuvarlandığı için ikisinin toplamı dahil tutardan nadiren bir kuruş sapabilir.
KDV Dahil Fiyattan KDV Hesaplama ve Yaygın Hata
En yaygın hata, dahil tutarın oran kadar yüzdesini alıp bunu KDV saymaktır. Dahil tutarın içindeki vergi payı oranın kendisinden küçüktür, aşağıdaki tablo 12.000 TL dahil tutar üzerinden farkı gösterir.
| Oran | Dahil tutardaki KDV payı | Doğru KDV | Hatalı hesap |
|---|---|---|---|
| Yüzde 20 | 1/6 (yüzde 16,67) | 2.000,00 TL | 2.400 TL |
| Yüzde 10 | 1/11 (yüzde 9,09) | 1.090,91 TL | 1.200 TL |
| Yüzde 1 | 1/101 (yüzde 0,99) | 118,81 TL | 120 TL |
Hata en çok yüzde 20 oranda büyür. Dahil fiyatın altıda biri KDV'dir, geri kalan altıda beşi matrahtır.
Tarifeyle belirlenen fiyatlarda ve biletle tahsil edilen bedellerde KDV zaten fiyatın içindedir ve müşteriye ayrıca yansıtılmaz. Bu tür bir fişte vergiyi görmek için aracın KDV dahilden harice yönü seçilir.
Hangi Mal ve Hizmete Yüzde Kaç KDV Uygulanır?
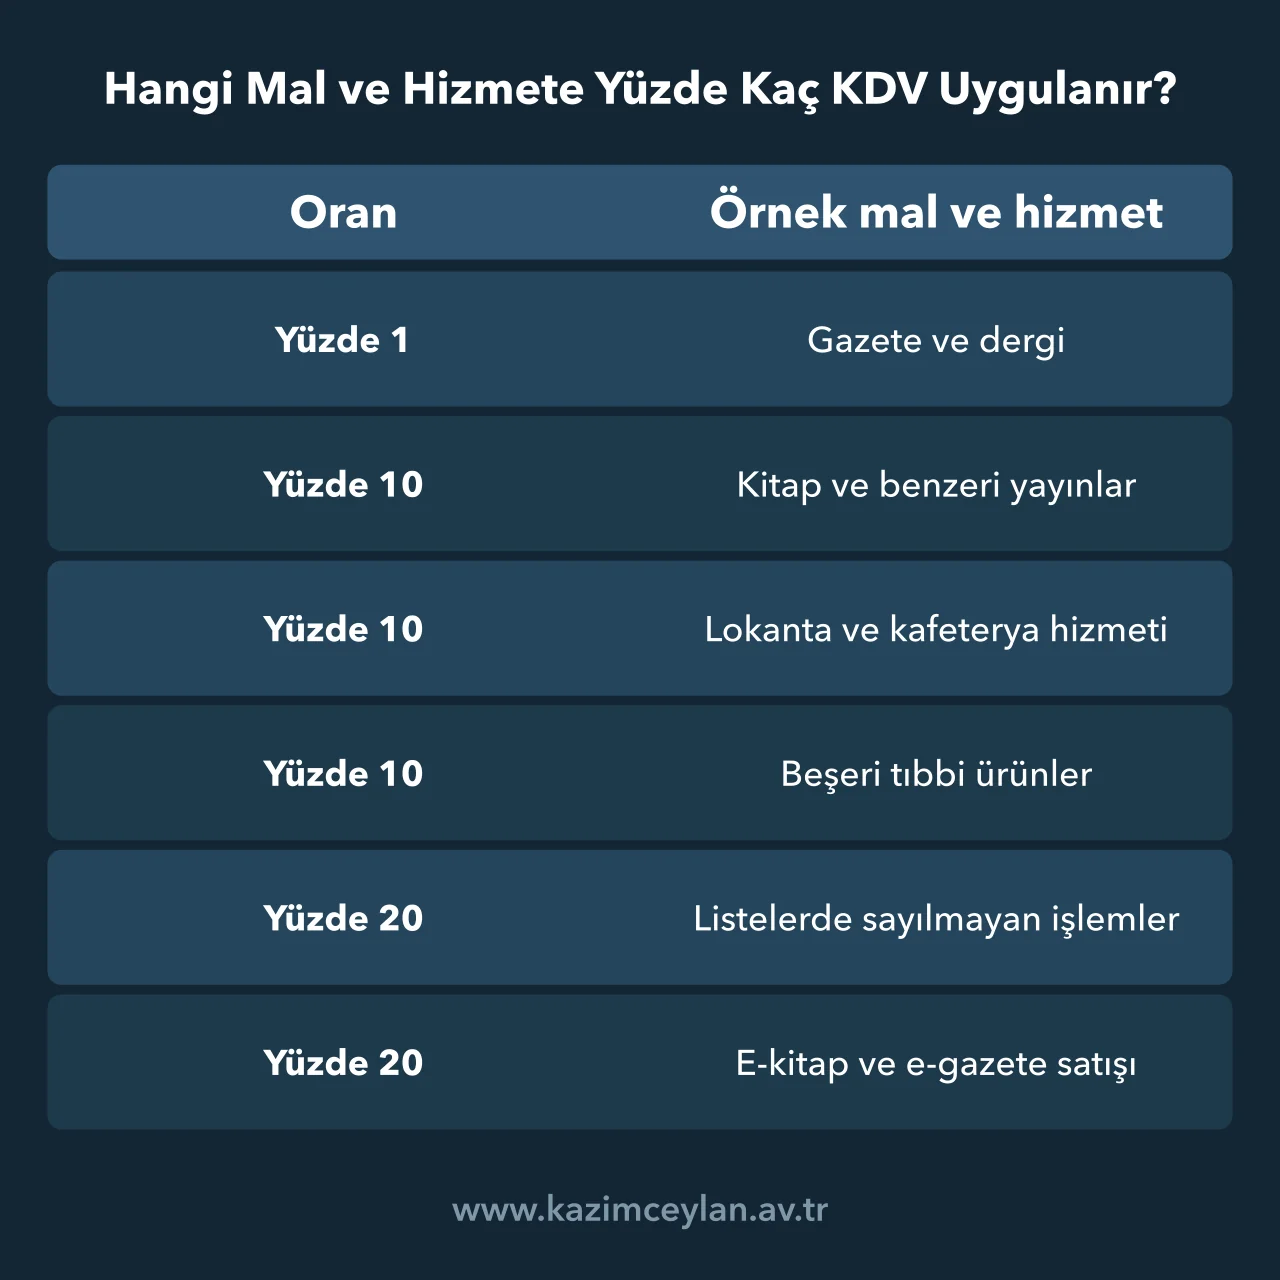
Genel KDV oranı yüzde 20'dir ve indirimli listelerde sayılmayan her teslim ile hizmete bu oran uygulanır. Kararın (I) sayılı listesindeki işlemler yüzde 1, (II) sayılı listesindekiler yüzde 10 oranındadır. Oranlar 10 Temmuz 2023'ten beri bu düzeydedir, daha önce genel oran yüzde 18, orta oran yüzde 8 idi.[2]
Aynı raftaki iki yayın farklı orana tabi olabilir. Gazete ve dergiler yüzde 1, kitap ve benzeri yayınlar yüzde 10 oranındadır. Bu yayınlar elektronik ortamda satıldığında ise genel oran olan yüzde 20 uygulanır.
Lokanta, kafeterya ve pastane gibi yerlerde verilen hizmetler yüzde 10 orandadır, alkollü içeceğe isabet eden kısım bu indirimin dışında kalır. Beşeri tıbbi ürünler ve mesken abone grubuna yapılan elektrik teslimleri de yüzde 10 listesindedir.
Konut satışında oran alana göre bölünür. 1 Nisan 2022 ve sonrasında ruhsat alınan konutlarda net alanın 150 metrekareye kadar olan kısmı yüzde 10, aşan kısmı yüzde 20 oranındadır. Bu tarihten önce ruhsat alınmış projelerde eski hükümlerin uygulanmasına devam edilir.
Afet riski altındaki alanlarda dönüşüm projeleri kapsamında yapılan konutlar bu kuralın istisnasıdır. Bu konutların net alanının 150 metrekareye kadar olan kısmında oran yüzde 1'dir.
Avukatlık Hizmetinde KDV Oranı
Avukatlık hizmeti kural olarak yüzde 20 KDV'ye tabidir, ancak bazı dava ve işlerde oran yüzde 10'a iner. (II) sayılı listenin 32. sırası indirimli oranı şu avukatlık hizmetleriyle sınırlar.
- Hukuk Muhakemeleri Kanunu ve Avukatlık Kanunu'ndaki adli yardım ve adli müzaharet kapsamında verilen hizmetler
- Aile, tüketici ve çocuk mahkemelerinin görev alanındaki dava ve işler ile vesayet dava ve işleri
- Bu davalara bağlı kanun yolları
- İş uyuşmazlıklarında dava şartı olarak arabuluculuk ve bunlara bağlı ilamlı icra takipleri
Ticari dava ya da sözleşme danışmanlığı gibi listede sayılmayan işlerde oran yüzde 20'dir. Ücretin tarifeye göre nasıl belirlendiği Vekalet Ücreti Hesaplama aracında, genel ücret düzeyi ise Avukatlık Ücretleri yazımızda anlatılmıştır.
KDV Matrahına Neler Dahil Edilir?
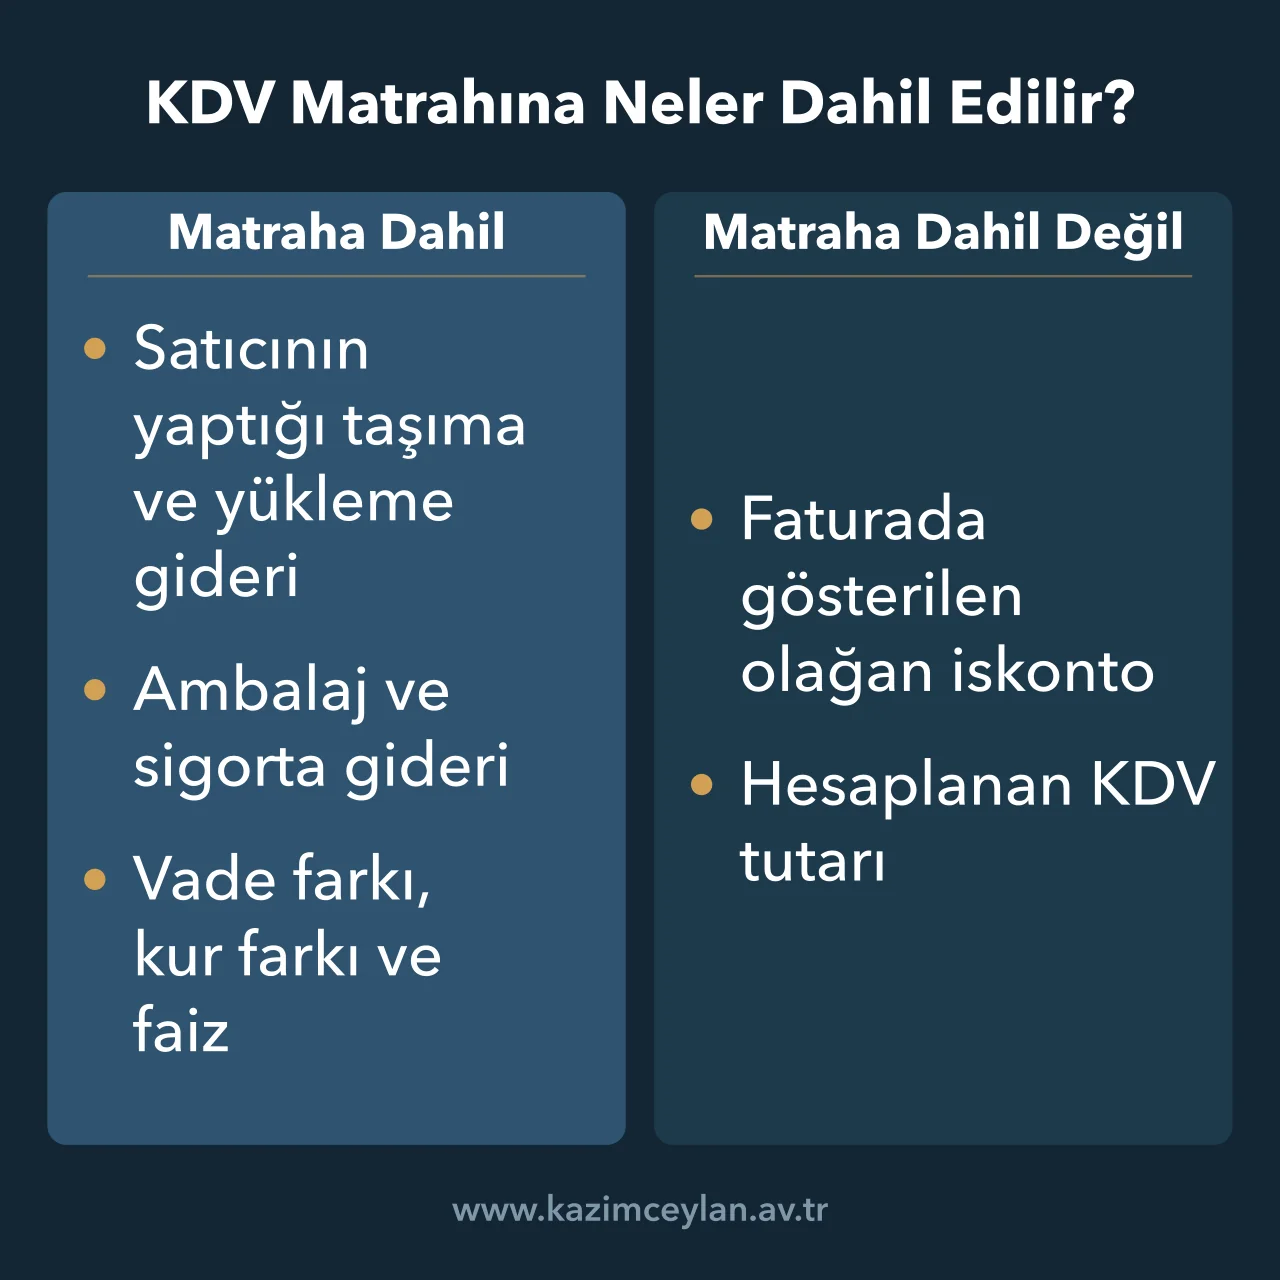
Satıcının alıcıdan aldığı her türlü karşılık matraha girer, bu yüzden KDV yalnızca malın etiket fiyatı üzerinden hesaplanmaz. Kanun, alıcının gösterdiği yere kadar yapılan taşıma, yükleme ve boşaltma giderlerini, ambalaj ve sigorta giderlerini matraha dahil sayar.[3]
Vade farkı, fiyat farkı, kur farkı ve faiz de bedelin parçasıdır. 10.000 TL'lik bir satışa 500 TL vade farkı eklenirse yüzde 20 oranda KDV 2.100 TL olur, araca da 10.500 TL girilmesi gerekir.
Faturada gösterilen ve ticari teamüle uygun iskonto ise matrahtan düşer. Liste fiyatı 10.000 TL olan mala faturada yüzde 10 iskonto yapılırsa matrah 9.000 TL, KDV 1.800 TL'dir.
Araç tevkifat hesaplamaz. Tevkifatlı bir işlemde toplam KDV bu araçla bulunduktan sonra alıcının keseceği pay ayrıca hesaplanır, serbest meslek makbuzundaki tevkifat ve stopaj Net Kar Hesaplama aracında birlikte gösterilir.
"KDV Hesaplama" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
KDV Hesaplama Hakkında Sık Sorulan Sorular
Fatura ve fiyat teklifi hazırlarken KDV hesaplama konusunda en çok tereddüt yaratan noktalar, oran seçimi ve indirim hakkı etrafında toplanır.
KDV dahil 1.200 TL'nin KDV'si ne kadar?
Yüzde 20 oranda KDV dahil 1.200 TL'nin matrahı 1.000 TL, KDV'si 200 TL'dir. Tutar 1,20'ye bölünerek matrah bulunur, dahil tutardan matrah çıkarılınca vergi kalır.
Arsa satışında KDV yüzde kaç?
KDV'ye tabi arsa ve arazi teslimlerinde oran yüzde 10'dur. Arsa üzerine yapılan konutun satışında ise oran konutun net alanına göre ayrıca belirlenir.
Hesaplanan KDV ile indirilecek KDV arasındaki fark nedir?
Hesaplanan KDV, mükellefin sattığı mal ve hizmet üzerinden hesapladığı vergidir. İndirilecek KDV ise faaliyetle ilgili alış faturalarında gösterilen ve bu vergiden düşülen tutardır, indirilecek KDV fazla çıkarsa fark sonraki döneme devreder.
Nihai tüketici ödediği KDV'yi geri alabilir mi?
Hayır. İndirim hakkı KDV mükelleflerine ve faaliyetleriyle ilgili alışlarına tanınmıştır, mükellef olmayan tüketici için KDV fiyatın bir parçasıdır.
Tevkifat KDV oranını değiştirir mi?
Hayır. Tevkifatlı işlemde KDV yine işlemin tabi olduğu oranla hesaplanır, değişen yalnızca hesaplanan verginin bir kısmının satıcı yerine alıcı tarafından vergi dairesine ödenmesidir.
Referans ve Kaynaklar
[1] 3065 sayılı Katma Değer Vergisi Kanunu m.20 ve m.25 - teslim ve hizmet işlemlerinde matrah, matraha dahil olmayan unsurlar.
[2] Mal ve Hizmetlere Uygulanacak KDV Oranlarının Tespitine İlişkin 2007/13033 sayılı Karar m.1 ile eki (I) ve (II) sayılı listeler (7346 ve 9126 sayılı Cumhurbaşkanı Kararlarıyla değişik).
[3] 3065 sayılı Katma Değer Vergisi Kanunu m.24 - matraha dahil olan unsurlar.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
