
Tapuya tescilinden beş yıl geçmeden evini ya da arsasını satan kişi, aradaki kazanç için gelir vergisi öder ve bu vergi değer artış kazancı hesaplama ile önceden görülebilir. Satış beş tam yıl dolduktan sonra yapılırsa kazanç ne kadar olursa olsun vergi doğmaz.
Aşağıdaki araç alış ve satış bedellerini, iki tarihi, alış ve satış dönemine ait Yİ-ÜFE endekslerini ve satıcının üstlendiği giderleri alır. Beş yılın dolup dolmadığını kontrol eder, endeks artışı yüzde 10'a ulaşıyorsa alış bedelini günceller, istisnayı düşer ve kalan matraha ücret dışı gelir vergisi tarifesini uygular. Endeks alanları boş bırakılırsa hesap endekslemesiz yapılır ve vergi olduğundan yüksek çıkar.
"Değer Artış Kazancı Hesaplama 2026" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"Değer Artış Kazancı Hesaplama 2026" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
Alış ve Satış Bilgileri
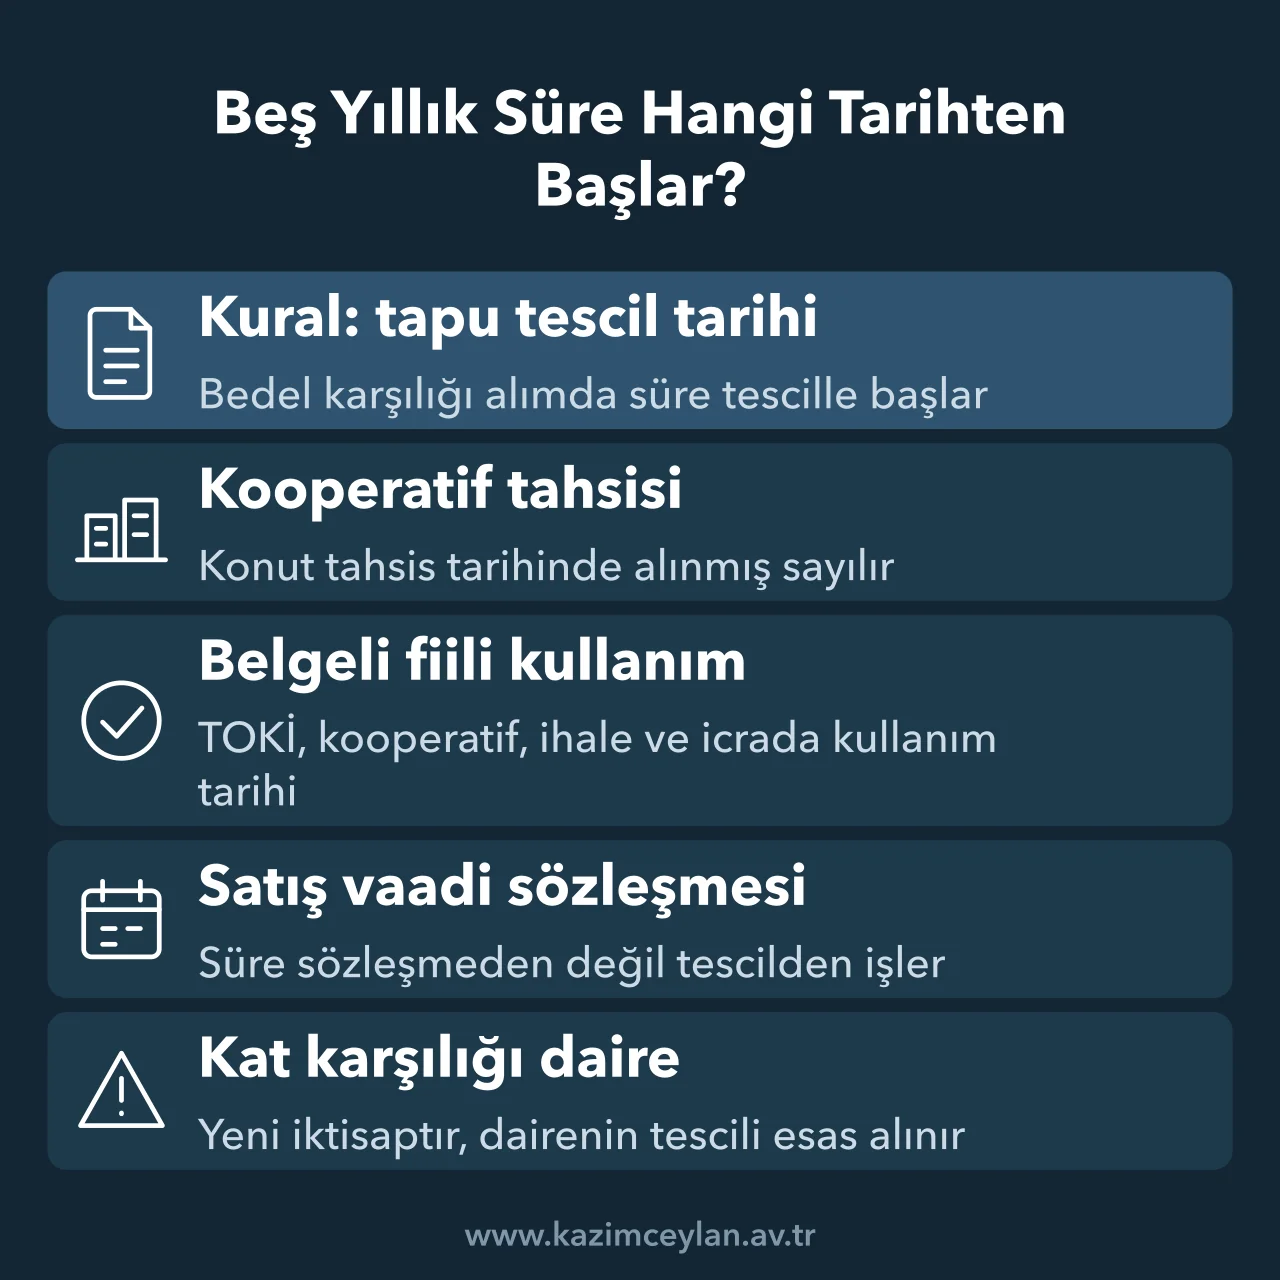
Beş Yıllık Süre Hangi Tarihten Başlar?
Süre kural olarak taşınmazın tapuya tescil edildiği tarihten başlar. Gelir Vergisi Kanunu'nun mükerrer 80. maddesi iktisap tarihinden başlayarak beş yıl içinde elden çıkarılan gayrimenkulden doğan kazancı değer artışı kazancı sayar, ivazsız edinilenleri ise kapsam dışında bırakır.[1] Aynı madde kooperatifin ortağına tahsis ettiği konutu tahsis tarihinde satın alınmış sayar.
Gelir İdaresi, tescilden önce fiilen kullanıma bırakılan bazı konutlarda iktisap tarihi olarak fiili kullanım tarihini kabul eder. Kooperatiften, TOKİ'den ya da başka kişilerden kullanıma hazır teslim alınan ve tahsis belgesi, teslim tutanağı, su, elektrik veya doğalgaz faturasıyla kullanımı belgelenen konutta süre bu tarihten işler, ihale ve icra yoluyla alımlarda da aynı ölçüt uygulanır.[2] Satış vaadi sözleşmesiyle alınan taşınmazda ise süre sözleşme tarihinden değil tescil tarihinden başlar.
Kat karşılığı alınan daire yeni bir iktisap sayılır ve süre dairenin tescil tarihinden yeniden işler. Arsa miras ya da bağışla edinilmişse, üzerine yapılan ya da kat karşılığı alınan dairenin satışı da değer artışı kazancı doğurmaz. Mirasın tapuya geçirilme süreci Tapuda Doğrudan Mirasçılara İntikal Nasıl Yapılır? yazımızda anlatılmıştır.
Araç tarih alanında tapu tarihini ister ve satış, alıştan tam beş yıl sonrasını geçiyorsa "vergi doğmaz" sonucu verir. Fiili kullanım ya da tahsis tarihi esas alınacak bir konutta bu alana o tarih yazılır.
Değer Artış Kazancı Nasıl Hesaplanır?
Safi kazanç, satış bedelinden endekslenmiş alış bedeli ile satıcının üstlendiği gider, vergi ve harçların düşülmesiyle bulunur. Alış bedeli, satışın yapıldığı ay hariç Yİ-ÜFE'deki artış oranında güncellenir ve bu artış yüzde 10'un altındaysa endeksleme yapılmaz.[3] Gelir İdaresi örneklerinde alış ayından önceki ayın endeksi ile satış ayından önceki ayın endeksi karşılaştırılır.
2 milyon TL'ye alınıp 6 milyon TL'ye satılan, endeks artışının yüzde 80 olduğu ve satıcının 150.000 TL belgeli gider üstlendiği bir konutta hesap şöyle ilerler.
| Adım | Tutar |
|---|---|
| Satış bedeli | 6.000.000 TL |
| Endekslenmiş alış bedeli (2.000.000 × 1,80) | 3.600.000 TL |
| Satıcının üstlendiği giderler | 150.000 TL |
| Safi kazanç | 2.250.000 TL |
| 2026 istisnası | 150.000 TL |
| Vergi matrahı | 2.100.000 TL |
| Hesaplanan gelir vergisi | 617.500 TL |
Aynı satışta endeks alanları boş bırakılırsa matrah 3.700.000 TL'ye, vergi 1.177.500 TL'ye çıkar. Endeks girmeden alınan sonuç bu yüzden yalnızca üst sınır olarak okunur.
2026 İstisna Tutarı ve Gelir Vergisi Dilimleri
2026 yılında elde edilen değer artışı kazancının 150.000 TL'si gelir vergisinden istisnadır. İstisna satış başına değil takvim yılı başına bir kez uygulanır, aynı yıl iki taşınmaz satan kişi bu tutarı iki kez düşemez.
Kalan matraha ücret dışı gelirler için 2026 tarifesi uygulanır. Dilimler 190.000, 400.000, 1.000.000 ve 5.300.000 TL'de kırılır, oran yüzde 15'ten başlayıp aşan kısımda yüzde 40'a çıkar.
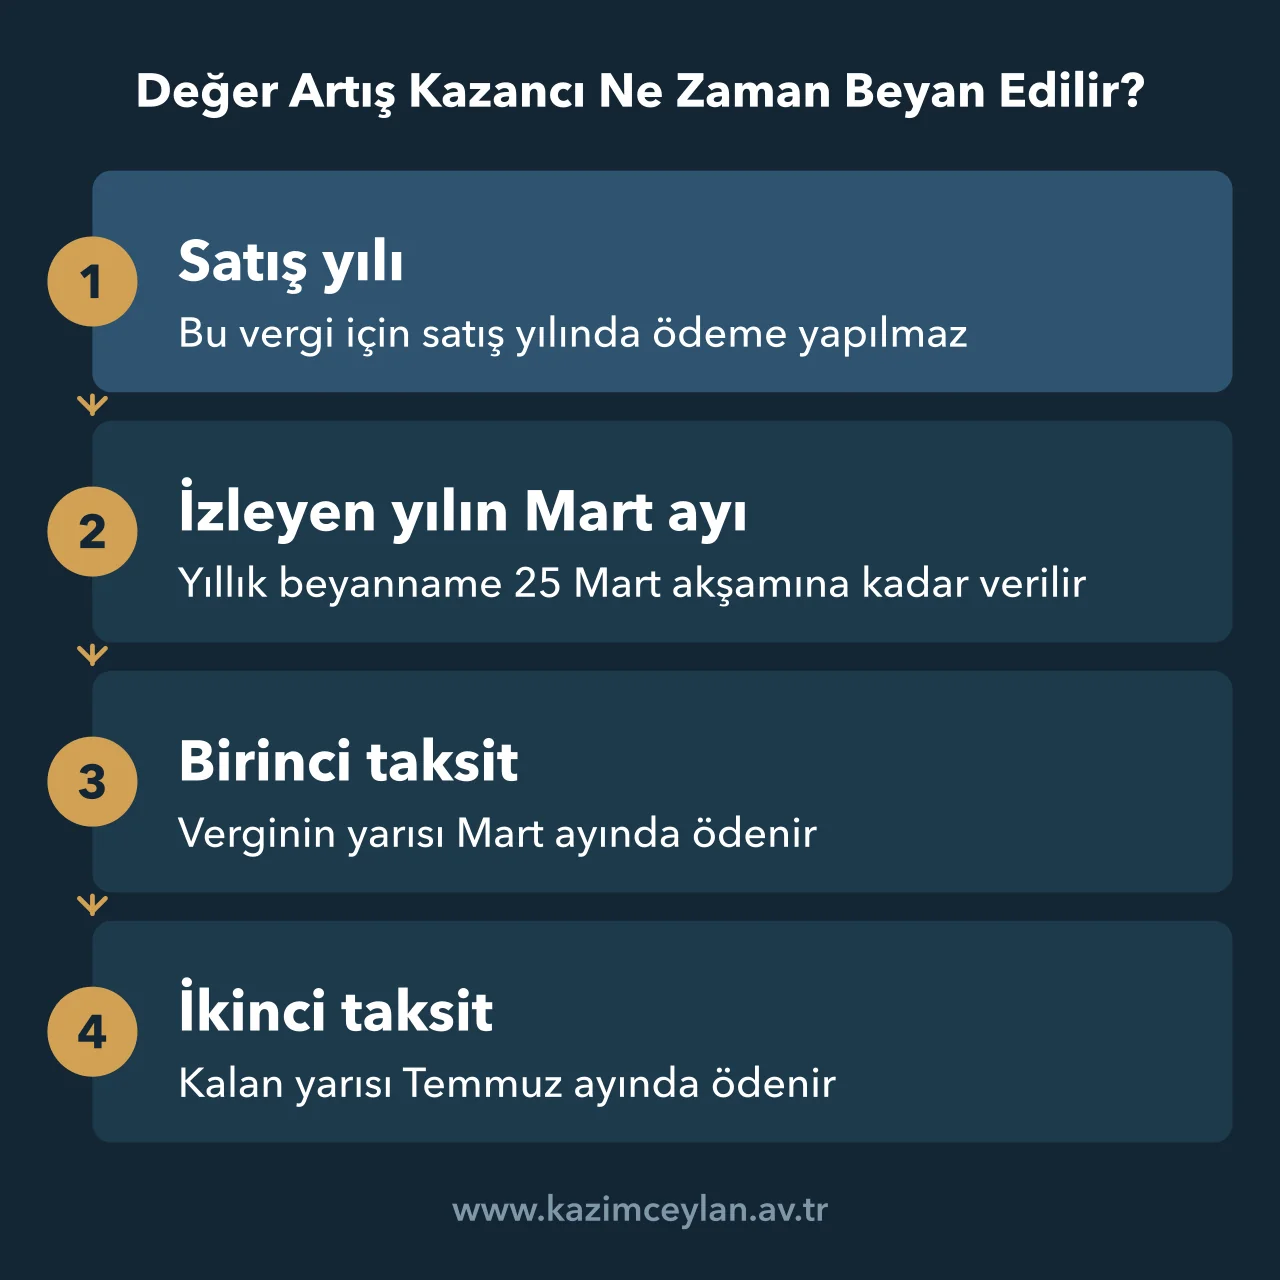
Değer Artış Kazancı Ne Zaman Beyan Edilir?
Kazanç, satışın yapıldığı yılı izleyen yılın Mart ayında yıllık gelir vergisi beyannamesiyle bildirilir. Kanun beyan süresini Mart ayının başından 25. günü akşamına kadar belirler, hesaplanan vergi Mart ve Temmuz aylarında iki eşit taksitte ödenir.[4]
2026 içinde satılan bir konutun kazancı 2027 Mart'ında beyan edilir, 617.500 TL'lik bir verginin yarısı Mart'ta, yarısı Temmuz'da ödenir. Satış yılında bu vergi için ödeme yapılmaz, satıcının tapuda ödediği harç da vergiden mahsup edilmez, gider olarak kazançtan düşülür.
Boşanma sonrası ortak evin satışında malikin kim olduğu ve bedelin nasıl paylaşılacağı Boşandıktan Sonra Ev Satışı yazımızda ele alınmıştır.
Tapuda Düşük Gösterilen Bedelin Etkisi
Kanun safi kazancı elden çıkarma karşılığında fiilen alınan tutar ile maliyet bedeli arasındaki farktan hesaplar. Alışta tapuya gerçek bedelden düşük yazılmış bir tutar, beş yıl dolmadan yapılan satışta maliyet bedeli olarak karşınıza çıkar.
Yukarıdaki örnekte alış bedeli tapuda 2 milyon TL yerine 1 milyon TL gösterilmiş olsaydı matrah 3.900.000 TL'ye, vergi 1.247.500 TL'ye yükselirdi. Alışta tasarruf edilen harç, satışta çok daha yüksek bir vergi olarak geri döner.
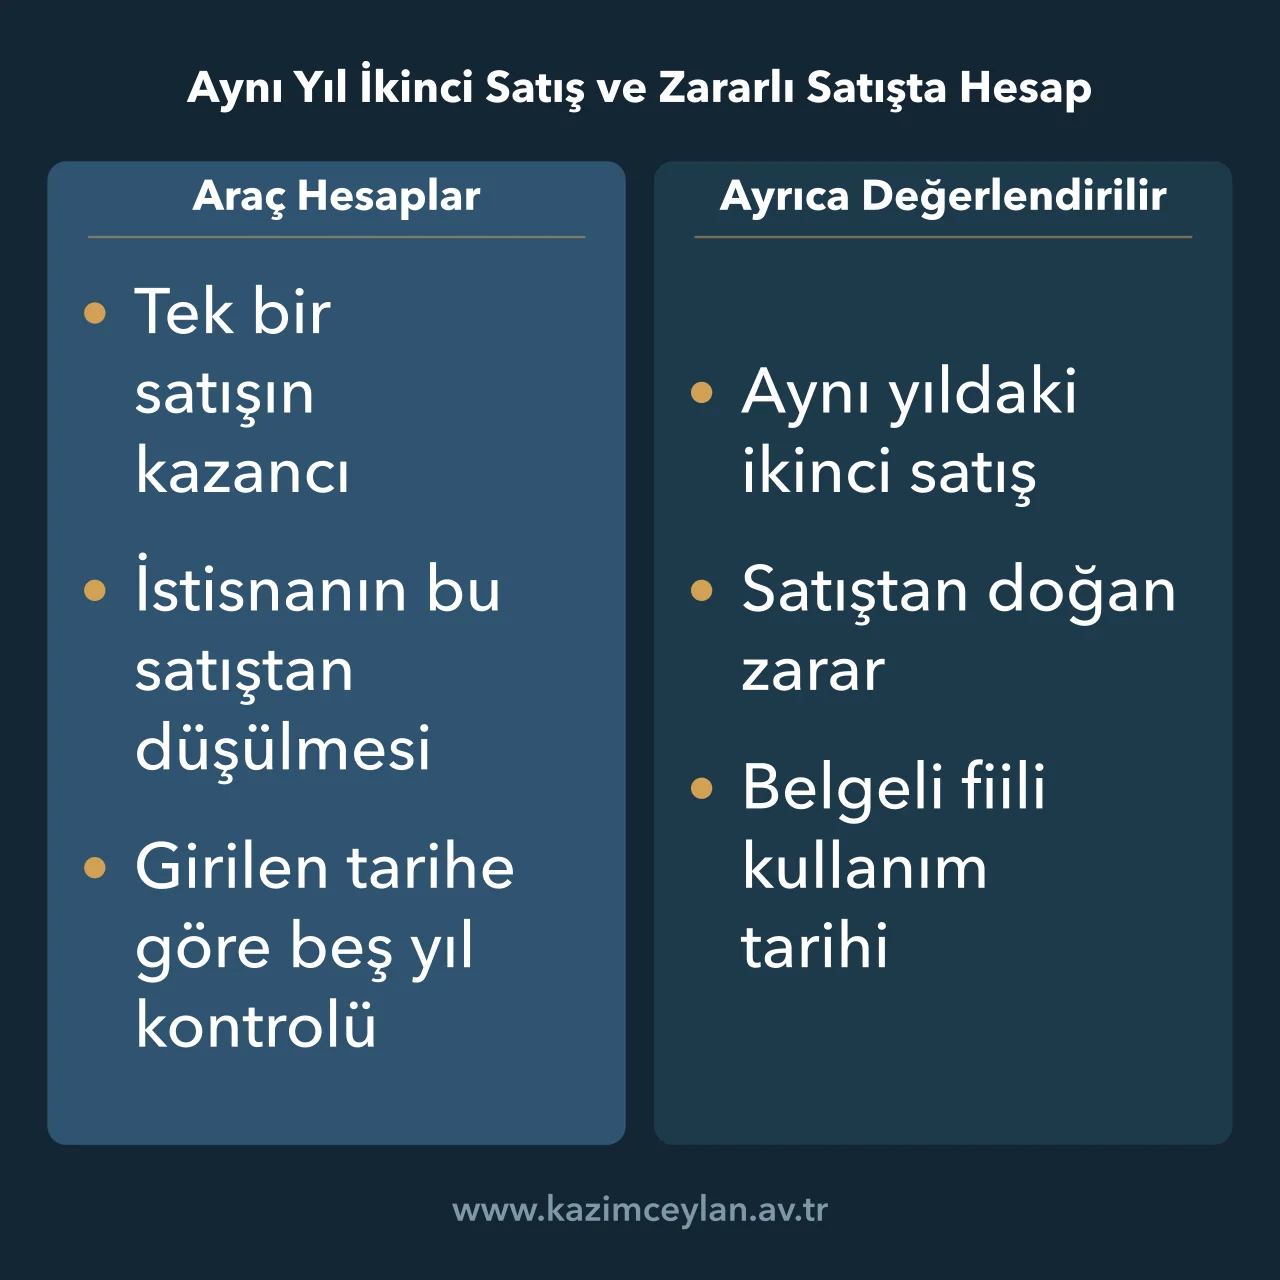
Aynı Yıl İkinci Satış ve Zararlı Satışta Hesap
Araç tek bir satışı hesaplar ve istisnayı o satışa uygular. Aynı yıl ikinci bir taşınmaz satılmışsa istisna yalnızca bir kez düşüleceğinden toplam matrah iki satışın kazancı birlikte ele alınarak yeniden hesaplanır.
Satıştan zarar çıkarsa araç kazancı sıfır gösterir, zararı başka bir kazançtan düşmez. Miras ya da bağışla edinilen taşınmazda ise hesaplamaya gerek yoktur, çünkü bu satışlar kapsam dışıdır.
Kiracısı bulunan bir konutun satılması vergi hesabını değiştirmez, sözleşmenin yeni malike etkisi Kiracısı Olan Yerin Satılması yazımızda anlatılmıştır. Tarih seçiminde fiili kullanım ya da tahsis tarihi esas alınacaksa bu durum ayrıca belgelenmelidir, araç yalnızca girilen tarihe bakar.
"Değer Artış Kazancı Hesaplama 2026" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Değer Artış Kazancı Hesaplama Hakkında Sık Sorulan Sorular
Beş yıl dolmadan satış yapmayı düşünenlerin vergi dairesine gitmeden önce sorduğu konular aşağıdadır.
5 yıl dolmadan daire satarsam vergi öder miyim?
Bedel karşılığı alınan daire tapu tescilinden itibaren beş yıl dolmadan satılırsa endekslenmiş alış bedeli ve giderler düşüldükten sonra kalan kazancın istisnayı aşan kısmı için gelir vergisi ödenir. Kazanç istisna tutarının altında kalırsa vergi çıkmaz.
2026 değer artış kazancı istisnası ne kadar?
2026 yılında elde edilen değer artışı kazancının 150.000 TL'si vergiden istisnadır. İstisna bir takvim yılındaki tüm değer artışı kazançları için bir kez uygulanır.
Değer artış kazancında endeksleme nasıl yapılır?
Alış bedeli, satış ayı hariç Yİ-ÜFE'deki artış oranında artırılır. Artış yüzde 10'un altındaysa endeksleme yapılmaz ve alış bedeli olduğu gibi düşülür.
Miras kalan evin satışında 5 yıl kuralı geçerli mi?
Hayır. Miras ve bağış gibi ivazsız yollarla edinilen taşınmazların satışı değer artışı kazancı kapsamında değildir, satış kaç yıl sonra yapılırsa yapılsın bu vergi doğmaz.
Değer artış kazancı vergisi ne zaman ödenir?
Satışı izleyen yılın Mart ayında beyan edilir ve vergi Mart ile Temmuz aylarında iki eşit taksitte ödenir.
Referans ve Kaynaklar
[1] 193 sayılı Gelir Vergisi Kanunu mükerrer m.80 - değer artışı kazançları, beş yıllık süre ve istisna tutarı.
[2] Gelir İdaresi Başkanlığı, Diğer Kazanç ve İratların Vergilendirilmesi Rehberi 2026 - gayrimenkullerde iktisap tarihinin belirlenmesi ve endeksleme örnekleri.
[3] 193 sayılı Gelir Vergisi Kanunu mükerrer m.81 - safi değer artışı ve endeksleme şartı.
[4] 193 sayılı Gelir Vergisi Kanunu m.92 ve m.117 - yıllık beyannamenin verilme zamanı ve verginin taksitle ödenmesi.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
