
ADİ ORTAKLIK SÖZLEŞMESİ
ORTAK 1 : Ad Soyad – T.C. Kimlik No: T.C. Kimlik Numarası – Adres: Adres
ORTAK 2 : Ortak 2 Ad Soyad – T.C. Kimlik No: Ortak 2 T.C. Kimlik Numarası – Adres: Ortak 2 Adres
KONU VE AMAÇ : Ortaklar, Ortaklık Amacı: … işini yürütmek / … projesini gerçekleştirmek / … ihalesine katılmak amacıyla 6098 sayılı Türk Borçlar Kanunu'nun 620. ve devamı maddelerine göre adi ortaklık kurmuşlardır. Ortaklık "Ortaklık Adı Adi Ortaklığı" adıyla faaliyet gösterir.
SÜRE : Ortaklık Başlangıç Tarihi tarihinde başlar ve süresizdir / … tarihine kadar sürer / … işinin tamamlanmasına kadar sürer.
KATILIM PAYLARI : Ortaklar aşağıdaki katılım paylarını koymayı taahhüt etmiştir:
Ortak 1: Nakit … TL / … aracı / … emeği – Ortaklık payı yüzde Ortak 1 Oranı
Ortak 2: Nakit … TL / … malzemesi / … emeği – Ortaklık payı yüzde Ortak 2 Oranı
Katılım payları Teslim Tarihi tarihine kadar ortaklığa teslim edilir. Ortaklığa konan mallar ortakların elbirliği mülkiyetindedir.KAR VE ZARAR PAYLAŞIMI : Kar ve zarar ortaklar arasında ortaklık payları oranında / eşit olarak paylaşılır. Hesap dönemi Hesap Dönemi olup bir yılı aşamaz, dönem sonunda hesap verilir ve kar dağıtımı yapılır. Yalnızca emeğini koyan ortak zarara katılır / katılmaz.
YÖNETİM VE TEMSİL : Ortaklığın yönetimi tüm ortaklara / yönetici ortak olarak seçilen ortağa aittir. Olağan işler yönetici ortak tarafından, Tutar TL'yi aşan işlemler, borçlanma, taşınmaz alımı ve kefalet ise tüm ortakların oybirliğiyle yapılır. Ortaklık adına yapılan işlemlerde ortaklık adı ve temsilcinin adı birlikte kullanılır.
HESAP VE DENETİM : Ortaklık defterleri Yönetici Ortak tarafından tutulur. Her ortak, defter ve belgeleri inceleme ve bilgi alma hakkına sahiptir. Ortaklığın vergi yükümlülükleri ortaklık adına yerine getirilir; gelir vergisi ortakların payları oranında her ortak tarafından beyan edilir.
REKABET YASAĞI : Ortaklar, ortaklık süresince ortaklığın faaliyet konusunda kendi ya da başkası hesabına iş yapamaz.
ORTAKLIKTAN ÇIKMA VE ÇIKARMA : Bir ortağın fesih bildiriminde bulunması, ölümü, kısıtlanması veya iflası halinde ortaklık diğer ortaklarla devam eder. Ortak, Bildirim Süresi önceden yazılı bildirimle ortaklıktan çıkabilir. Haklı sebep halinde diğer ortakların oybirliğiyle ve yazılı bildirimle ortak çıkarılabilir. Çıkan ortağın tasfiye payı, çıkış tarihindeki değer üzerinden hesaplanarak Ödeme Süresi içinde ödenir; çıkan ortak, çıkış tarihine kadar doğan borçlardan sorumlu kalır.
SONA ERME VE TASFİYE : Ortaklık, amacın gerçekleşmesi, sürenin dolması, ortakların oybirliği kararı ya da Kanun'da öngörülen diğer hallerde sona erer. Tasfiye, Tasfiye Görevlisi tarafından yürütülür; borçlar ödendikten ve katılım payları iade edildikten sonra kalan bakiye kar paylaşım oranında dağıtılır.
UYUŞMAZLIK : Bu sözleşmeden doğan uyuşmazlıklarda İl mahkemeleri yetkilidir. Sözleşme Nüsha Sayısı nüsha düzenlenmiş, taraflarca okunup imzalanmıştır. Tarih
ORTAK 1 : İmza
ORTAK 2 : İmza
Adi Ortaklığın Unsurları
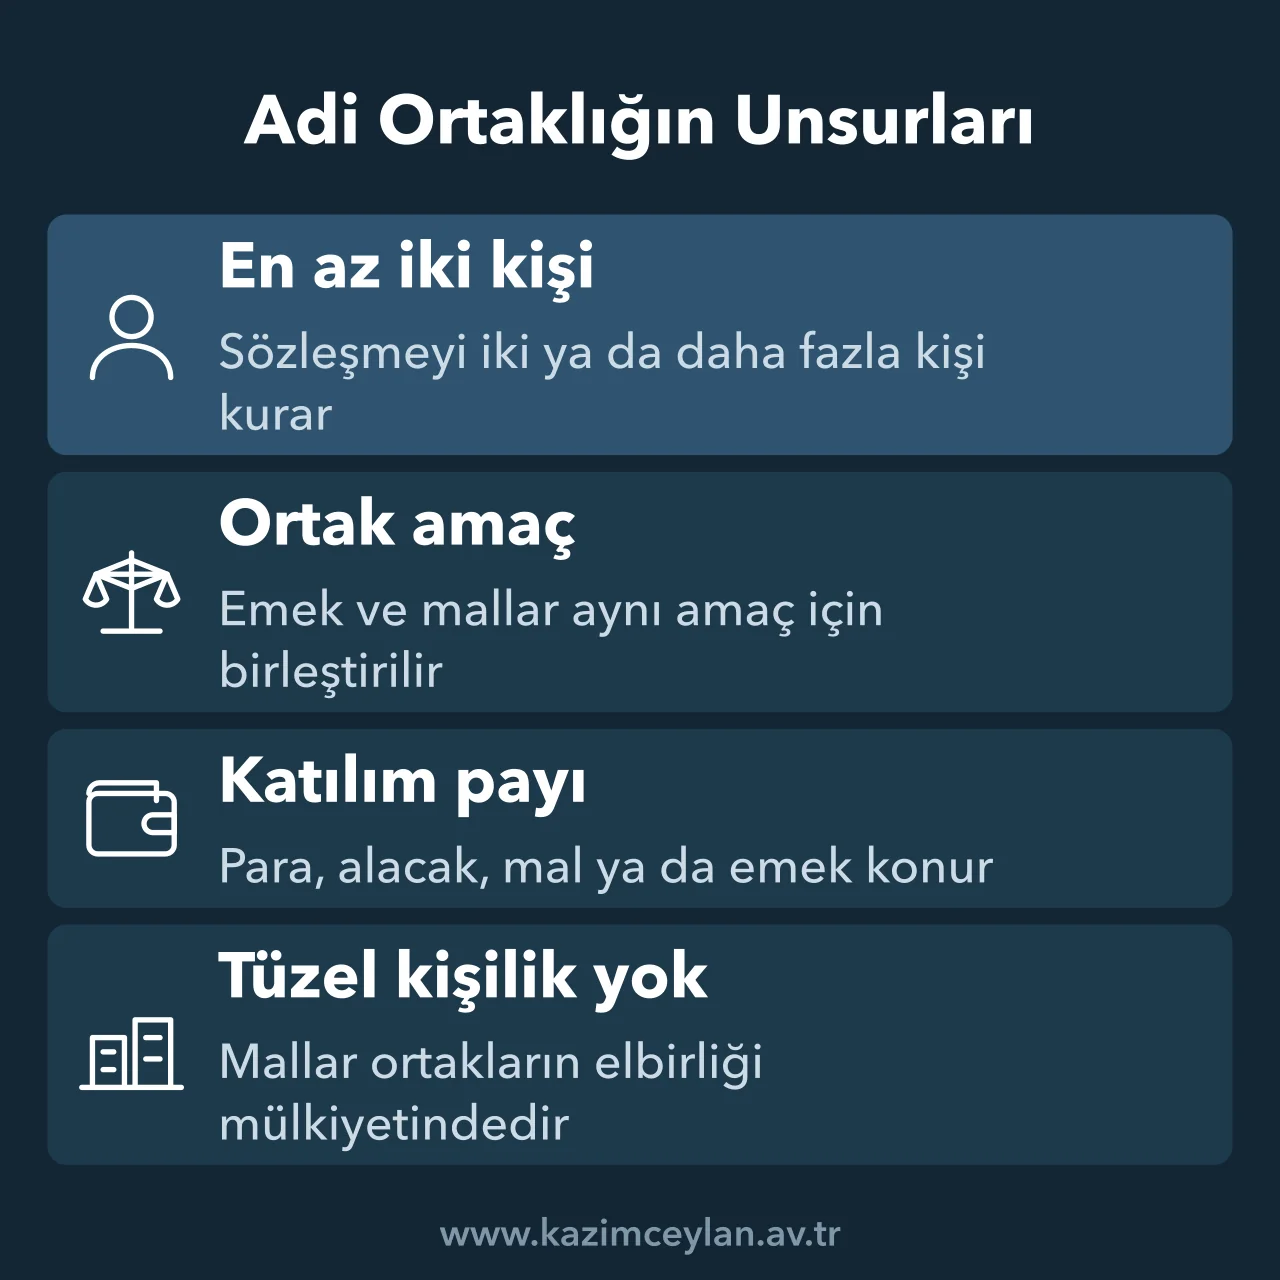
Adi ortaklık sözleşmesi, iki ya da daha fazla kişinin emeklerini ve mallarını ortak bir amaca erişmek üzere birleştirmeyi üstlendikleri sözleşmedir. 6098 sayılı Türk Borçlar Kanunu'nun 620. maddesi bu tanımı verir ve kanunla düzenlenmiş şirket türlerinden birinin ayırt edici niteliklerini taşımayan her ortaklığı adi ortaklık sayar.[1]
Her ortak para, alacak, başka bir mal ya da emek olarak bir katılım payı koymakla yükümlüdür. Sözleşmede aksi yazılmamışsa katılım payları birbirine eşit olmak zorundadır. Pay bir şeyin yalnızca kullanımından oluşuyorsa kira, mülkiyetinden oluşuyorsa satış hükümleri kıyas yoluyla uygulanır.
Ortaklığın tüzel kişiliği yoktur. Ortaklık için edinilen mallar ve alacaklar ortakların elbirliği mülkiyetine girer, bir ortağın kişisel alacaklıları ise ancak o ortağın tasfiyedeki payına başvurabilir. Sınırlı sorumlu ve tüzel kişilikli bir yapı arayanların seçeneği limited şirkettir ve kuruluş metni Limited Şirket Esas Sözleşmesi Örneği yazımızda yer alıyor.
Adi Ortaklık Nasıl Kurulur?
Adi ortaklık, ortakların ortak amaç ve katılım payları üzerinde anlaşmasıyla kurulur ve kanun bu sözleşme için genel bir şekil şartı öngörmez. Ortaklık ticaret siciline tescil edilmez, sözlü anlaşma bile onu doğurur. Yazılı metin ise kar payı, yönetim yetkisi ve çıkış koşulları tartışıldığında elde kalan tek güvenilir delildir.
Şekil serbestisinin önemli bir istisnası vardır. Bir ortak tapulu bir taşınmazın mülkiyetini katılım payı olarak koymayı üstleniyorsa bu taahhüt resmi şekilde yapılır. Yargıtay, ortaklığın tasfiyesinde taşınmazların paylaşımına ilişkin düzenlemeyi resmi şekle bağlı saymamış ve sınırı şöyle çizmiştir.[2]
Yargıtay 3. Hukuk Dairesi, E. 2022/2560, K. 2022/9201, T. 06.12.2022"Resmi şekilde düzenleme şartı, ancak tapulu bir taşınmazın mülkiyetinin katılım payı (sermaye) olarak ortaklığa konulması halinde aranmaktadır."
İhale, inşaat ve süreli projeler adi ortaklığın en sık kurulduğu alanlardır. Arsa sahibiyle anlaşan yüklenicinin bir yatırımcıyla kar ortaklığı kurması, kat karşılığı inşaat sözleşmesinin yanında sık görülen bir örnektir. Ortaklık vergi dairesine ayrıca kaydedilir, katma değer vergisi yükümlülükleri ortaklık adına yerine getirilir ve kazanç her ortağın kendi gelir vergisi beyannamesinde payı oranında gösterilir.
Kar ve Zarar Paylaşımı
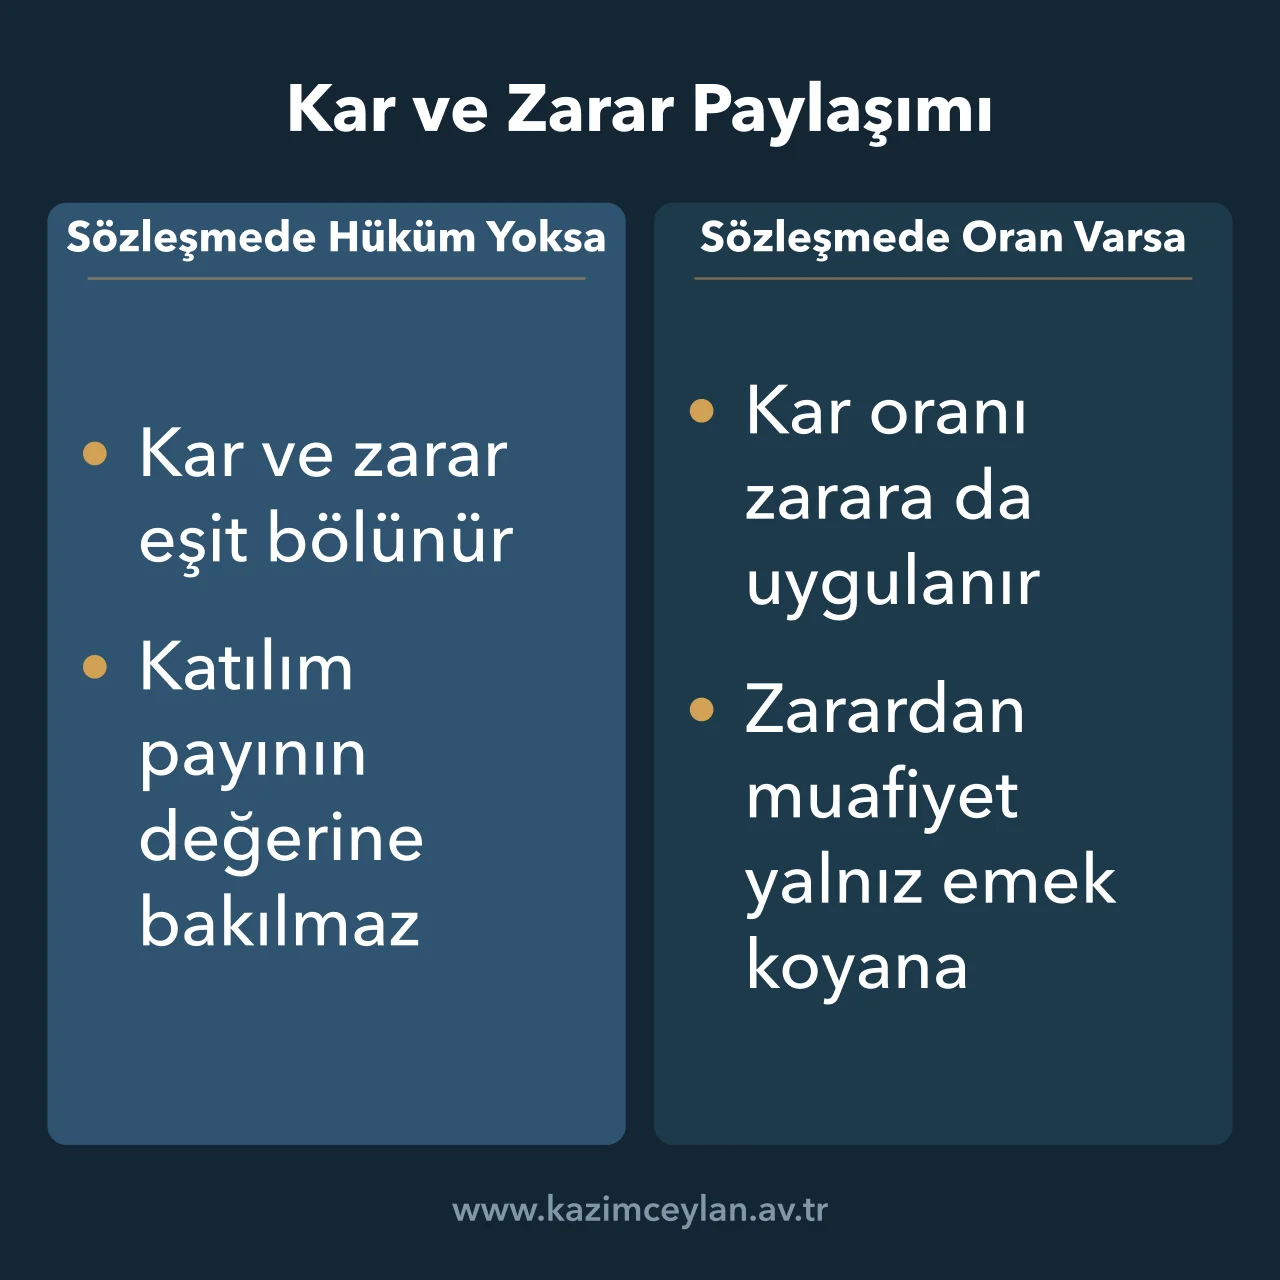
Sözleşmede aksi kararlaştırılmamışsa her ortağın kazanç ve zarardaki payı, katılım payının değerine ve niteliğine bakılmaksızın eşittir.[3] Farklı bir oran isteyen ortaklar bunu sözleşmeye açıkça yazar.
Sözleşmede yalnızca kar payı ya da yalnızca zarar payı belirlenmişse bu oran diğeri için de geçerli sayılır. Kardan yüzde altmış alacağı yazılan ortak, aksi yazılmadıkça zararın da yüzde altmışına katlanır.
Bir ortağı zarardan tamamen muaf tutan anlaşma, katılım payı olarak yalnızca emeğini koymuş ortak için geçerlidir. Para ya da mal koyan ortağa zarar muafiyeti tanıyan hüküm bu sınırı aşar.
Yönetici ortaklar yılda en az bir kez hesap vermek ve kar paylarını ödemekle yükümlüdür. Hesap dönemini bir yıldan uzun tutan anlaşma kesin olarak hükümsüzdür. Ortaklığa avans olarak para veren ortak ise verdiği günden itibaren faiz isteyebilir.
Ortaklar Borçlardan Nasıl Sorumludur?
Ortaklar, ortaklık ilişkisi çerçevesinde üçüncü kişilere karşı üstlendikleri borçlardan, aksi kararlaştırılmamışsa müteselsilen sorumludur.[4] Alacaklı borcun tamamını dilediği ortaktan isteyebilir ve ortağın ortaklıktaki payı bu sorumluluğu sınırlamaz. Limited şirkette tablo terstir, ortak şirket borcundan kural olarak kişisel malvarlığıyla sorumlu tutulmaz ve istisnaları Limited Şirket Borcundan Ortağın Şahsi Sorumluluğu yazımızda anlatılıyor.
Sorumluluk için işlemin ortaklık adına yapılmış olması gerekir. Kendi adına ve ortaklık hesabına işlem yapan ortak, karşı tarafa karşı bizzat alacaklı ve borçlu olur. Yönetici ortağın ortaklığı temsil yetkisi var sayılır, fakat önemli tasarruf işlemlerinde bu yetkinin bütün ortakların oybirliğiyle verilmesi ve yetki belgesinde açıkça yazılması gerekir.
Borcun tamamını ödeyen ortak, diğer ortaklara rücu eder ve iç ilişkideki paylaşım zarara katılma oranına göre yapılır. Ortaklık işleri için gider yapan ya da borç üstlenen ortağa karşı diğer ortaklar da sorumludur.
Ortaklıktan Çıkma ve Çıkarılma
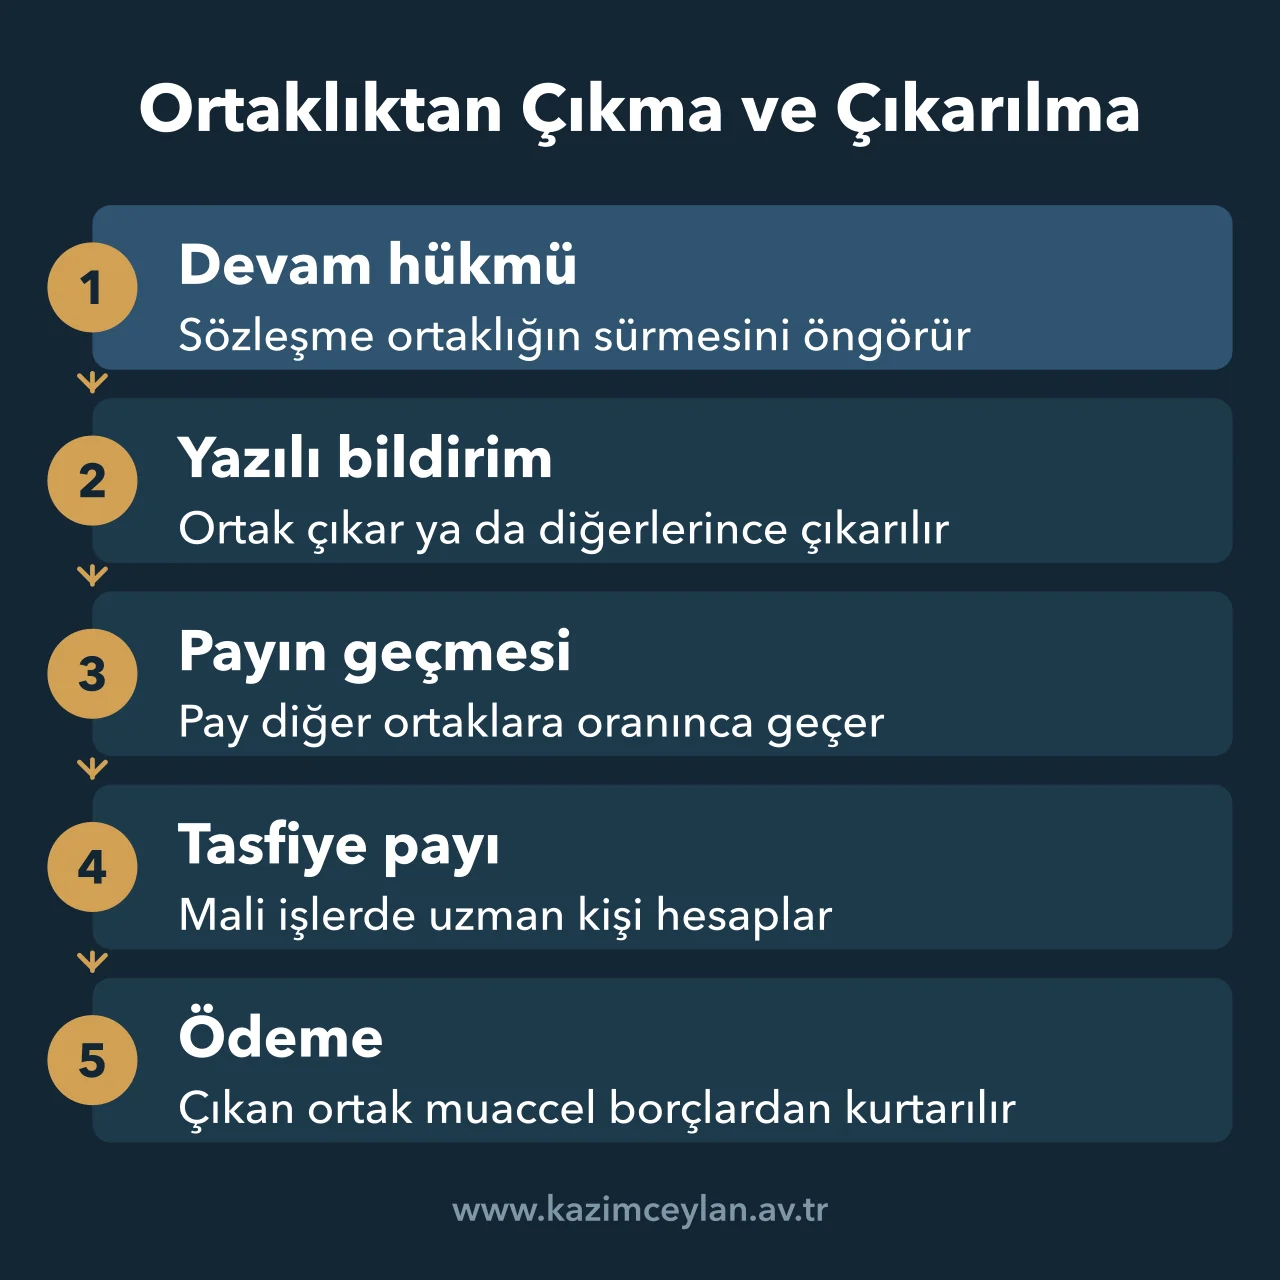
Ortaklıktan çıkma ve çıkarılma, sözleşmede ortaklığın diğer ortaklarla devam edeceğine dair bir hüküm varsa mümkündür.[5] Böyle bir hüküm varken ortak fesih bildiriminde bulunur, kısıtlanır, iflas eder, tasfiye payı cebri icrayla paraya çevrilir ya da ölürse o ortak veya mirasçısı ortaklıktan çıkabilir. Diğer ortaklar da aynı hallerde yazılı bildirimle onu ortaklıktan çıkarabilir.
Devam hükmü yoksa ortağın ayrılması ortaklığı bütünüyle sona erdirir. Belirsiz süreli ortaklıkta her ortak altı ay önceden fesih bildiriminde bulunabilir ve bildirim ancak hesap yılı sonunda hüküm doğurur. Haklı bir sebep varsa ortak, ortaklığın feshine mahkemenin karar vermesini de isteyebilir.
Çıkan ortağın payı diğer ortaklara payları oranında kendiliğinden geçer. Kalan ortaklar ona, ortaklık o tarihte tasfiye edilseydi alacağı tasfiye payını öder ve onu muaccel borçlardan doğan müteselsil sorumluluktan kurtarır. Pay mali işlerde uzman bir kişiye hesaplattırılır, taraflar bu kişide anlaşamazsa onu hakim atar.
Ortaklık malvarlığı çıkış tarihinde borçları karşılamaya yetmiyorsa çıkan ortak, payına düşen borcu diğer ortaklara öder. Henüz sonuçlanmamış işlerin kar ya da zararına da katılır.
Kanundaki rekabet yasağı ortaklık sürdükçe işler. Ayrılan ortağın sonraki faaliyetini sınırlamak isteyenler bunu ayrıca bir rekabet etmeme sözleşmesiyle düzenler.
Adi Ortaklık Nasıl Sona Erer?
Adi ortaklık, kanunda sayılan yedi halden birinin gerçekleşmesiyle sona erer.[6] Ölüm ve iflas gibi hallerin ortaklığı bitirip bitirmeyeceğini, sözleşmede devam hükmü bulunup bulunmaması belirler.
Kanundaki sona erme sebepleri şunlardır:
- Amacın gerçekleşmesi ya da imkansızlaşması
- Sözleşmede mirasçılarla devam hükmü yoksa bir ortağın ölümü
- Devam hükmü yoksa bir ortağın kısıtlanması, iflası ya da tasfiye payının cebri icrayla paraya çevrilmesi
- Bütün ortakların oybirliğiyle aldığı karar
- Kararlaştırılan sürenin bitmesi
- Belirsiz süreli ortaklıkta bir ortağın fesih bildirimi
- Haklı sebeple verilen mahkeme kararı
Sona erme tasfiyeyi başlatır. Önce ortaklığın borçları, ortakların avansları ve giderleri ödenir, sonra katılım payları geri verilir ve artan kısım kazanç olarak paylaşılır. Mülkiyetini katılım payı olarak koyan ortak o şeyi aynen geri alamaz, ona biçilmiş değeri ister.
Tasfiye, yönetici olmayanlar dahil bütün ortakların elbirliğiyle yapılır. Ortaklar bir tasfiye görevlisi atayabilir, anlaşamazlarsa her ortak görevlinin hakim tarafından atanmasını isteyebilir. Sona erme, ortakların üçüncü kişilere karşı olan yükümlülüklerini değiştirmez.
Adi Ortaklık Sözleşmesi Hakkında Sık Sorulan Sorular
Adi ortaklık sözleşmesinde banka hesabı, yeni ortak alımı ve dava açma en çok merak edilen konulardır.
Adi ortaklık adına banka hesabı açılabilir mi?
Evet, vergi kaydı yapılmış adi ortaklık adına banka hesabı açılabilir. Hesaptaki para ortakların elbirliği mülkiyetindedir ve sözleşmede yetkili kılınan ortak tarafından kullanılır.
Adi ortaklığa yeni ortak alınabilir mi?
Yeni ortak alınması bütün ortakların rızasına bağlıdır. Bir ortak payını tek başına üçüncü bir kişiye devrederse ya da onu payına ortak ederse bu kişi ortak sıfatını kazanamaz.
Adi ortaklık dava açabilir mi?
Adi ortaklığın tüzel kişiliği olmadığı için dava ortaklık adına değil bütün ortaklar adına birlikte açılır. Ortaklık aleyhine açılan dava da bütün ortaklara yöneltilir.
Adi ortaklık limited şirkete dönüştürülebilir mi?
Adi ortaklık bir ticaret şirketi olmadığı için Türk Ticaret Kanunu'ndaki tür değiştirme yoluyla doğrudan limited şirkete dönüşemez. Ortaklar limited şirket kurar, adi ortaklığın malvarlığını bu şirkete sermaye olarak koyar ya da devreder ve adi ortaklığı tasfiye eder.
Referans ve Kaynaklar
[1] 6098 sayılı Türk Borçlar Kanunu m.620 - adi ortaklığın tanımı ve tamamlayıcı niteliği.
[2] Yargıtay 3. Hukuk Dairesi, E. 2022/2560, K. 2022/9201, T. 06.12.2022 - resmi şekil şartı yalnızca tapulu taşınmazın mülkiyetinin katılım payı olarak konulmasında aranır.
[3] 6098 sayılı Türk Borçlar Kanunu m.623 - kazanç ve zarara katılma.
[4] 6098 sayılı Türk Borçlar Kanunu m.638 - ortaklık malları ve ortakların müteselsil sorumluluğu.
[5] 6098 sayılı Türk Borçlar Kanunu m.633 - ortaklıktan çıkma ve çıkarılma.
[6] 6098 sayılı Türk Borçlar Kanunu m.639 - sona erme sebepleri.
Av. Kazım Ceylan • Tarih: 23 Eylül 2026
