Sosyal medya vergi istisnası, 193 sayılı Gelir Vergisi Kanunu'nun mükerrer 20/B maddesine dayanır ve yalnızca içerik üreticilerini değil, internet ortamında kurs, eğitim gibi hizmet verenleri ile mobil uygulama geliştiricilerini de kapsar. Bu kişiler vergi dairesinden istisna belgesi alır, bankada ayrı bir hesap açar ve faaliyetin bütün hasılatını bu hesaptan tahsil eder. Kazanç yıllık beyannameye girmez, karşılığında banka hesaba giren her tutardan yüzde 15 tevkifat keser.
Bu yazı, Av. Kazım Ceylan'ın 09.10.2026'da yaptığı başvuruyla 12.10.2026'da aldığı istisna belgesine ve 318 Seri No.lu Gelir Vergisi Genel Tebliği'ne dayanır. Belge sosyal içerik üreticiliği, internet ortamında sunulan hizmetler ve mobil uygulama geliştiriciliğini birlikte kapsıyor. Kişisel bilgileri kapatılmış haliyle başvuru bölümünde yer alıyor.
- Sosyal medya vergi istisnası ve mobil uygulama geliştirici istisnası, vergi dairesinden alınan 20/B istisna belgesi ve ayrı bir banka hesabıyla uygulanır.
- Gelir Vergisi Kanunu mükerrer 20/B maddesine göre hesaba giren hasılattan banka yüzde 15 tevkifat yapar ve bu kesinti nihai vergi sayılır.
- Kazanç 2026 takvim yılı için 5.300.000 TL'yi aşarsa istisna uygulanmaz ve tüm gelir için yıllık beyanname verilir.
- Hesap açıldıktan sonra banka adı, şube ve IBAN bilgisi bir ay içinde vergi dairesine yazılı olarak bildirilir.
İçindekiler16 başlık
- Sosyal Medya Vergi İstisnasının Hukuki Dayanağı (20/B)
- 20/B Vergi İstisnasından Kimler Yararlanabilir?
- Hangi Faaliyetler ve Gelirler İstisna Kapsamında Sayılır?
- Vergi İstisnası Belgesi Başvurusu Nasıl Yapılır?
- Belgeyle Banka Hesabı Açma ve IBAN Bildirimi
- Yüzde 15 Tevkifat ve Beyanname Yükümlülüğü
- 20/B Kazancında KDV Durumu
- Vergi İstisnası ve Bağ-Kur (4/b) Sigortalılığı
- İstisna Sınırı ve Şartların Kaybedilmesi
- Uygulamada Dikkat Edilecek Noktalar
- Sosyal Medya ve Mobil Uygulama Vergi İstisnası Sık Sorulan Sorular
Sosyal Medya Vergi İstisnasının Hukuki Dayanağı (20/B)
İstisna 14.10.2021 tarihli 7338 sayılı Kanunla Gelir Vergisi Kanunu'na eklendi, 27.12.2023 tarihli 7491 sayılı Kanunla başlığıyla birlikte yeniden düzenlendi ve kapsamına internet ortamında verilen kurs, eğitim gibi hizmetler girdi. Son düzenleme 1.1.2024'ten itibaren elde edilen kazançlara uygulanıyor. Maddenin ilk fıkrası istisnanın kapsamını şöyle çiziyor:
193 sayılı Gelir Vergisi Kanunu, mükerrer m. 20/B/1"İnternet ve benzeri elektronik ortamlar üzerinden metin, görüntü, ses, video gibi içerikler paylaşan sosyal içerik üreticilerinin bu faaliyetlerinden elde ettikleri kazançlar ve bu ortamlar üzerinden verilen bireysel kurs, eğitim, veri işleme ve geliştirme, ürün tanıtımı gibi hizmetlerden sağlanan kazançlar ile akıllı telefon veya tablet gibi mobil cihazlar için uygulama geliştirenlerin elektronik uygulama paylaşım ve satış platformları üzerinden elde ettikleri kazançlar gelir vergisinden müstesnadır."
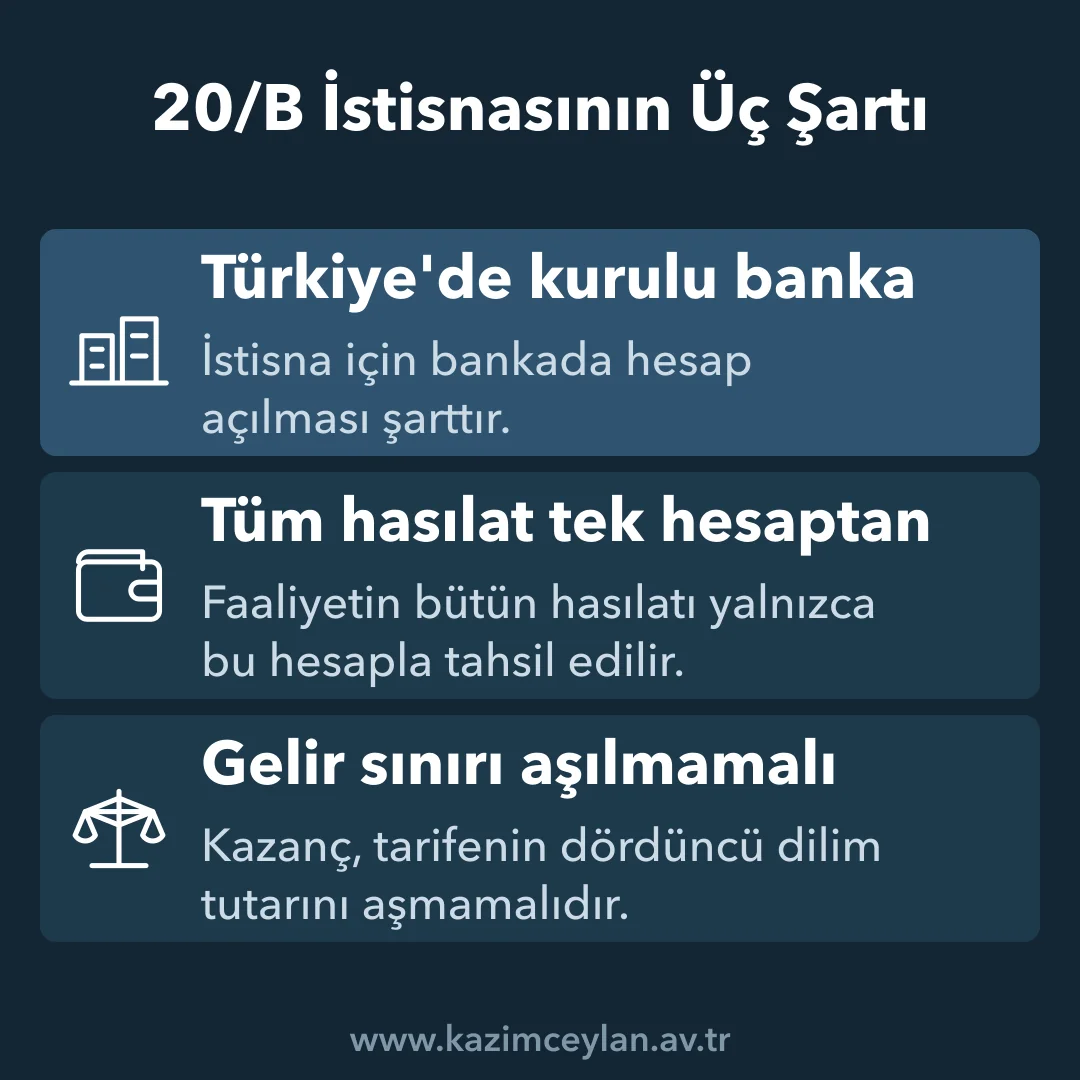
Madde istisnayı üç şarta bağlar. Türkiye'de kurulu bir bankada hesap açılması, faaliyetin tüm hasılatının yalnızca bu hesaptan tahsil edilmesi ve kazancın gelir tarifesinin dördüncü dilim tutarını aşmaması gerekir. Usul ve esasları belirleme yetkisi Hazine ve Maliye Bakanlığı'nda olduğundan uygulama 318 Seri No.lu Tebliğ'le ayrıntılandırılmıştır.
20/B Vergi İstisnasından Kimler Yararlanabilir?
İstisnadan yalnızca gerçek kişiler yararlanabilir, şirketler yararlanamaz.[1] Faaliyet türüne göre istisnanın başladığı tarih de değişir.
| Faaliyet | İstisnanın başladığı tarih |
|---|---|
| Sosyal ağ sağlayıcıları üzerinden içerik paylaşan sosyal içerik üreticisi | 1.1.2022 |
| Mobil cihazlar için uygulama geliştiren ve mağaza platformlarında satan kişi | 1.1.2022 |
| Sosyal ağ olmayan internet ortamlarında (kendi internet sitesi gibi) içerik paylaşan kişi | 1.1.2024 |
| İnternet ortamında bireysel kurs, eğitim, veri işleme ve geliştirme, ürün tanıtımı hizmeti veren kişi | 1.1.2024 |
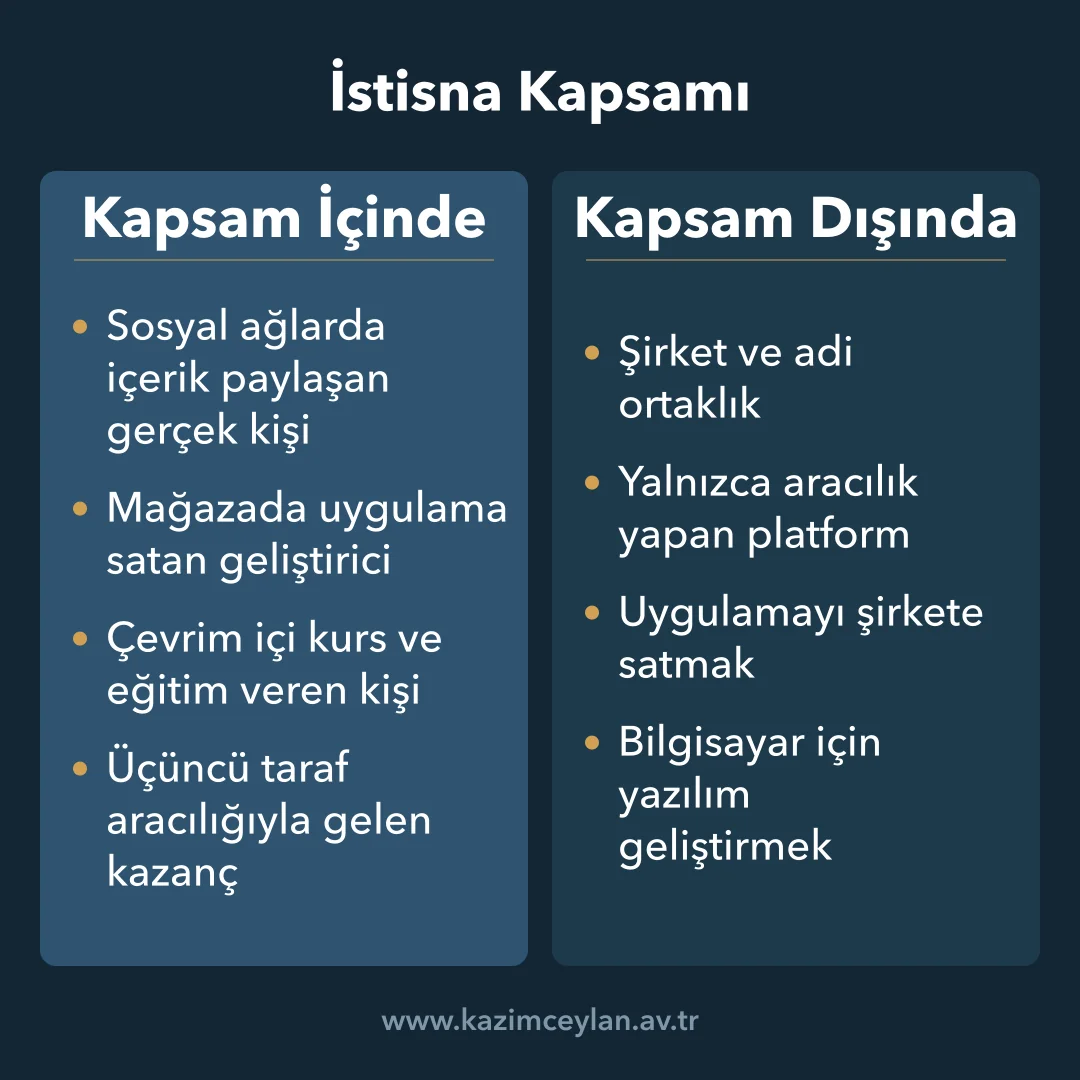
Tebliğ, kurumlar vergisi mükelleflerinin ve gerçek kişilerden oluşan adi ortaklıkların istisnadan yararlanamayacağını açıkça yazar. İçerik üretimini ya da uygulama geliştirmeyi şirket çatısı altında yürüten biri, bu istisnadan o şirket üzerinden faydalanamaz. Ortaklar faaliyeti ortaklık dışında şahsen yürütürse kendi adlarına yararlanabilir.[2]
Hangi Faaliyetler ve Gelirler İstisna Kapsamında Sayılır?
İstisna kapsamına sosyal içerik üreticiliği, internet ortamında verilen hizmetler ve mobil cihazlar için uygulama geliştiriciliği girer. Her grubun kapsamı ve gelir türleri ayrı çizilmiştir.
Sosyal Medya İçerik Üreticilerinin Vergi İstisnası
Sosyal ağlarda metin, görüntü, ses ya da video paylaşan içerik üreticilerinin reklam payı ve sponsorluk kazançları istisna kapsamındadır. Bağışlar ile bahşişler, hediyeler ve ücretli abonelik gelirleri de aynı kapsamda sayılır.[3] Üçüncü taraf hizmet sağlayıcıları, yani dijital hak yönetimi ve içerik üretici ortak çalışmaları gibi hizmet sunanlar, aracılığıyla gelen kazançlar da aynı şekilde değerlendirilir. Gelir sosyal ağdan değil, kendi internet sitenizdeki abonelik ve reklamlardan gelse bile 2024'ten itibaren istisna içindedir.
Gelirin ayni olarak alınması da istisnayı bozmaz, yeter ki karşılığındaki rayiç bedel zamanında nakit olarak hesaba yatırılsın. Bir markadan ürün alarak yaptığınız tanıtımda, ürünün alındığı tarihteki rayiç bedeli aynı ay içinde istisna hesabına yatırmanız gerekir. Ayın son yedi günü içinde alınan ürünlerde süre, takip eden ayın ikinci iş günü bitimine kadar uzar.
Sponsorluk ve marka işbirliklerinin sözleşme tarafı için Influencer Sözleşmesi Örneği yazımıza bakabilirsiniz.
Mobil Uygulama Geliştiricileri İçin Vergi İstisnası
Akıllı telefon ya da tablet için uygulama geliştiren gerçek kişiler, uygulamalarını mağaza platformları üzerinden sunduklarında vergi istisnasından yararlanır. Tebliğ geliştiriciyi, uygulamayı elektronik uygulama paylaşım ve satış platformlarında kullanıcıların hizmetine sunan gerçek kişi olarak tanımlar.
Ölçü mağaza platformudur. Uygulamanın mağazadaki satış bedeli ile uygulama içinden gelen reklam ve sponsorluk gelirleri kapsama girer, abonelik ücretleri de bunlara dahildir.[4] Mağazada yayınladığı uygulamadan hem satış hem uygulama içi reklam geliri elde eden geliştirici, ikisi için de istisnadan faydalanabilir. İstisna bu faaliyet için 1.1.2022'den itibaren elde edilen kazançlara uygulanır.
Uygulamanın kullanım şartlarını hazırlarken Yazılım Lisans Sözleşmesi Örneği yazımıza bakabilirsiniz.
İnternet Ortamında Kurs, Eğitim ve Hizmet Gelirleri
İnternet ortamında verilen bireysel kurs, eğitim, veri işleme ve geliştirme ile ürün tanıtımı gibi hizmetlerden elde edilen kazançlar 1.1.2024'ten itibaren istisna kapsamındadır.[5] Tebliğ bu kazançları niteliğine bakılmaksızın istisna içinde sayar. Çevrim içi özel ders, abonelikli eğitim videosu, sosyal ağ sayılmayan bir platformda verilen kurs ve arama motoru optimizasyonu hizmeti Tebliğ'deki örnekler arasındadır.
İstisna Kapsamına Girmeyen Faaliyetler
İstisna dışında kalan faaliyetler kanunda değil, Tebliğ'deki örneklerde ayrıntılanır. Uygulamayı bir yazılım şirketine satmak, mağaza dışında kazanç sağlamak ya da bilgisayar yazılımı geliştirmek kapsam dışıdır.
Yalnızca aracılık yapan platform da kapsam dışıdır. Eğitmenleri bir araya getirip ders satan platform sahibi yararlanamaz, platformda video yayınlayan eğitmen yararlanır.
Vergi İstisnası Belgesi Başvurusu Nasıl Yapılır?
Başvuru, ikametgah adresinin bulunduğu yerdeki tarha yetkili vergi dairesine yapılır.[6] Bu başvuru Dijital Vergi Dairesi üzerinden dilekçeyle elektronik ortamda gönderilebilir.
Portalda arama kutusuna "sosyal içer" yazınca Sosyal İçerik Üreticiliği İstisna Belgesi Talebi Dilekçesi hazır işlem olarak çıkar. Aramaya yazmadan da Dilekçelerim menüsünden yeni dilekçe oluşturarak aynı dilekçeye ulaşabilirsiniz.
Av. Kazım Ceylan 09.10.2026 Cuma günü başvurdu, istisna belgesi 12.10.2026 Pazartesi günü Ümraniye Vergi Dairesi Müdürlüğü tarafından verildi. Tebliğ bir süre öngörmediği için bekleme süresi vergi dairesine göre değişebilir.
Başvurudan önce ticari kazanç yönünden mükellefiyetiniz varsa vergi dairesi kayıtlı faaliyetinizin istisna kapsamına uyup uymadığını kontrol eder. Mükellefiyetiniz yoksa önce istisna kapsamındaki faaliyet için mükellefiyet tesis edilir, belge ardından verilir. Konfeksiyon satışı gibi alakasız bir faaliyetiniz kayıtlıysa istisna kapsamında ek faaliyet yürüteceğinizi bildirmeniz gerekir.
Verilen belge, Tebliğ'in ekindeki "193 Sayılı Kanunun Mükerrer 20/B Maddesi Uygulamasına İlişkin İstisna Belgesi"dir ve güvenli elektronik imzayla imzalanır.
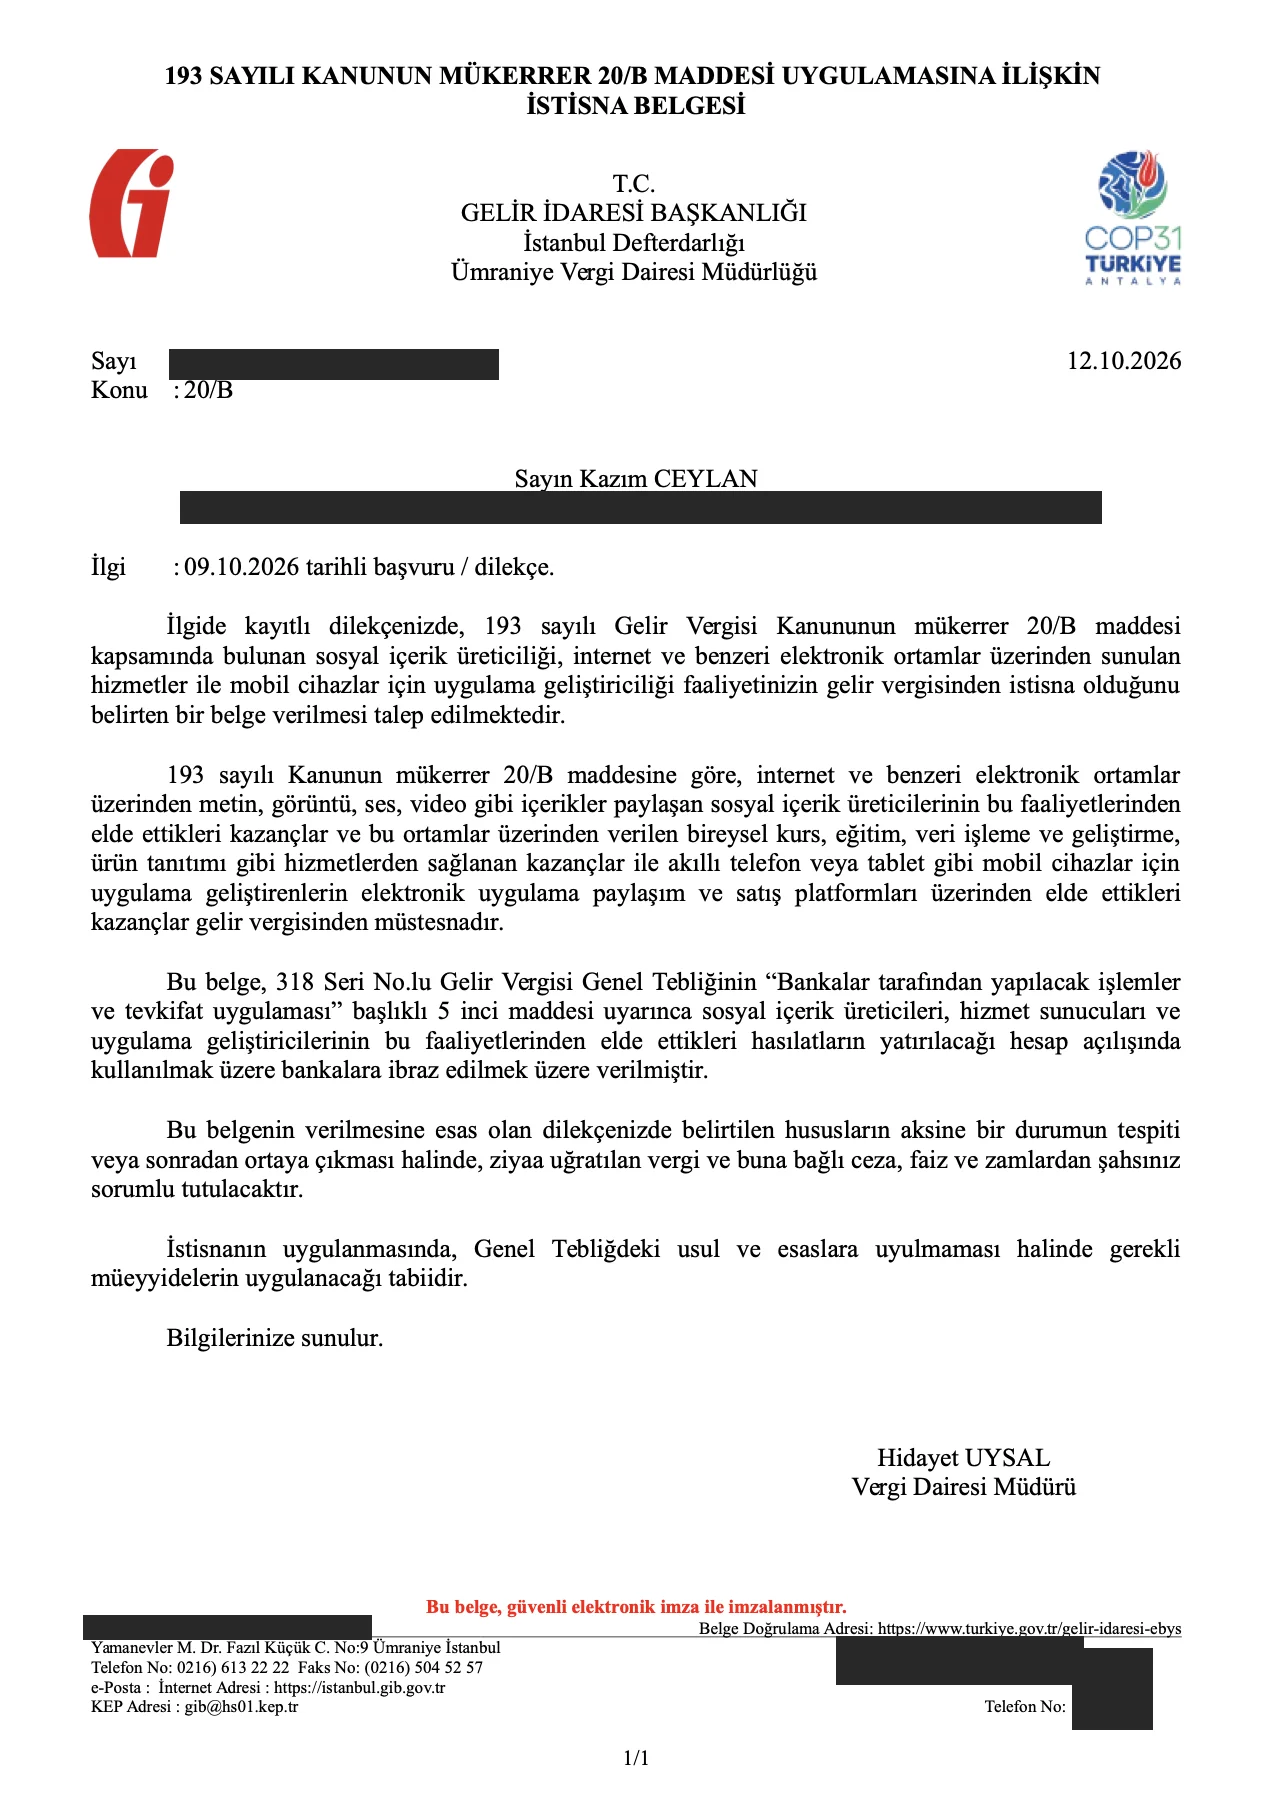
Belge üç şeyi söyler. Başvurunun 20/B maddesi kapsamındaki faaliyetlere ilişkin olduğunu ve maddenin kapsamını yazar, 318 Seri No.lu Tebliğ'in 5. maddesi uyarınca bankaya ibraz edilmek üzere verildiğini yazar ve dilekçedeki beyanların aksi ortaya çıkarsa ziyaa uğratılan verginin yanında ceza ve faizden de başvuranın sorumlu tutulacağını hatırlatır. Dilekçede faaliyetinizi doğru ve eksiksiz anlatmanızın sebebi budur.
İstisna Belgesi Talep Dilekçesi
Dijital Vergi Dairesi'nde hazır form bulunduğundan e-başvuruda ayrıca dilekçe yazmanız gerekmez. Aşağıdaki metin, vergi dairesine elden ya da yazılı başvuracaklar için kısa bir dilekçe örneğidir, alanları kendi durumunuza göre doldurun.
Vergi Dairesi Adı VERGİ DAİRESİ MÜDÜRLÜĞÜ'NE
KONU: 193 sayılı Gelir Vergisi Kanunu mükerrer 20/B maddesi kapsamında istisna belgesi talebi.
BAŞVURU SAHİBİ: Ad Soyad, T.C. Kimlik No: T.C. Kimlik Numarası
AÇIKLAMALAR:
193 sayılı Gelir Vergisi Kanunu'nun mükerrer 20/B maddesi ve 318 Seri No.lu Gelir Vergisi Genel Tebliği kapsamında Faaliyet Türü|liste: Sosyal içerik üreticiliği; İnternet ortamında eğitim ve hizmet sunuculuğu; Mobil uygulama geliştiriciliği faaliyetinde bulunmaktayım.
Bu faaliyetimden elde edeceğim tüm hasılatı, Türkiye'de kurulu bir bankada açacağım hesap aracılığıyla tahsil edeceğimi beyan ederim.
SONUÇ VE İSTEM: Belirtilen nedenlerle, Tebliğ'in ekinde yer alan İstisna Belgesi'nin tarafıma verilmesini saygılarımla arz ederim.
Tarih|tarih
Ad Soyad
İmza
Belgeyle Banka Hesabı Açma ve IBAN Bildirimi
İstisna belgesi bankaya ibraz edilir ve belgeye dayanılarak yeni bir hesap açılır. Mevcut bir hesap da kullanılabilir, ancak belgenin o bankaya ibraz edilmesi ve hesabın yalnızca bu faaliyetin hasılatını tahsil etmek için kullanılması gerekir.[7] Birden fazla hesap açmak da mümkündür, ama bunların hepsi vergi dairesine bildirilmelidir.
İstisna, yeni hesapta hesabın açıldığı tarihten, mevcut hesapta belgenin bankaya ibraz edildiği tarihten başlar. Takvim yılı başından bu tarihe kadar geçen kıst dönemin kazancı için normal yıllık beyanname, geçici vergi ve defter yükümlülükleri devam eder.[8]
Hesap açıldıktan sonra son bir adım kalır. Açılış tarihinden, mevcut hesapta ise belgenin ibrazından itibaren bir ay içinde banka adı, şube ve IBAN numarasının bağlı olunan vergi dairesine yazılı olarak bildirilmesi şarttır.[9] Bu bildirim de Dijital Vergi Dairesi'nden yapılır. Portalda arama kutusuna "sosyal içer" yazınca Sosyal İçerik Üreticiliği Banka Bilgileri Bildirimi işlemi çıkar, bildirimi bankada hesabı açtıktan hemen sonra gönderebilirsiniz.
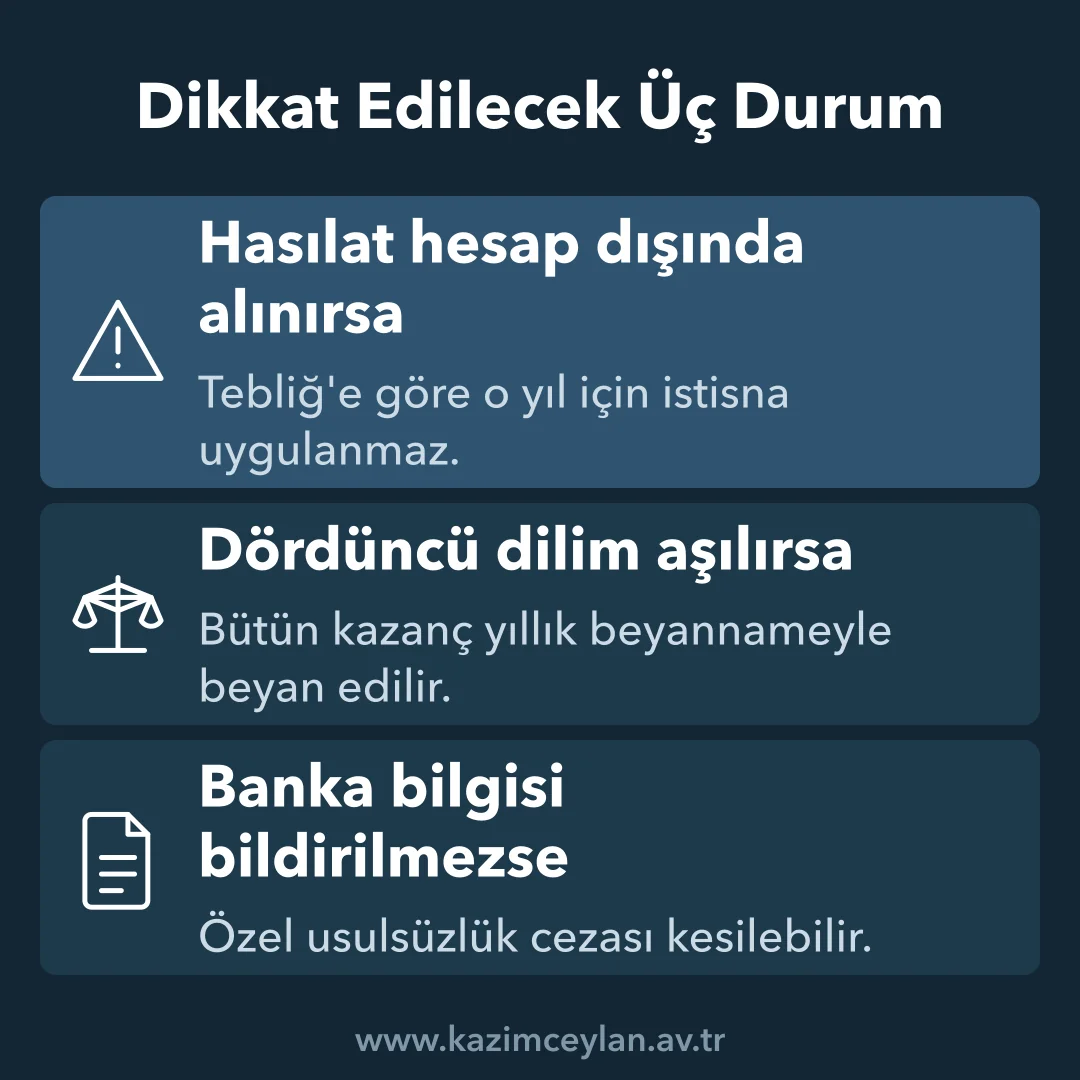
Bildirimi yapmamanın yaptırımı olabilir. Tebliğ bildirim ödevini Vergi Usul Kanunu'nun 148. ve mükerrer 257. maddelerine dayandırır, mükerrer 355. madde de bu maddelerle getirilen zorunluluklara uymayanlara özel usulsüzlük cezası öngörür.[10]
Tebliğ cezayı ayrıca anmaz, bu sonuç iki hükmün birlikte okunmasından çıkar. 2026 yılı için tutarlar serbest meslek erbabı ve birinci sınıf tüccarlar için 35.000 TL, ikinci sınıf tüccarlar ve basit usulde olanlar için 17.000 TL, diğerleri için 8.700 TL'dir.[11] Ceza kesildikten sonra da yükümlülük yerine getirilmezse yeniden süre verilir, bu sürede yapılmayan bildirim için ceza bir kat artırılır.
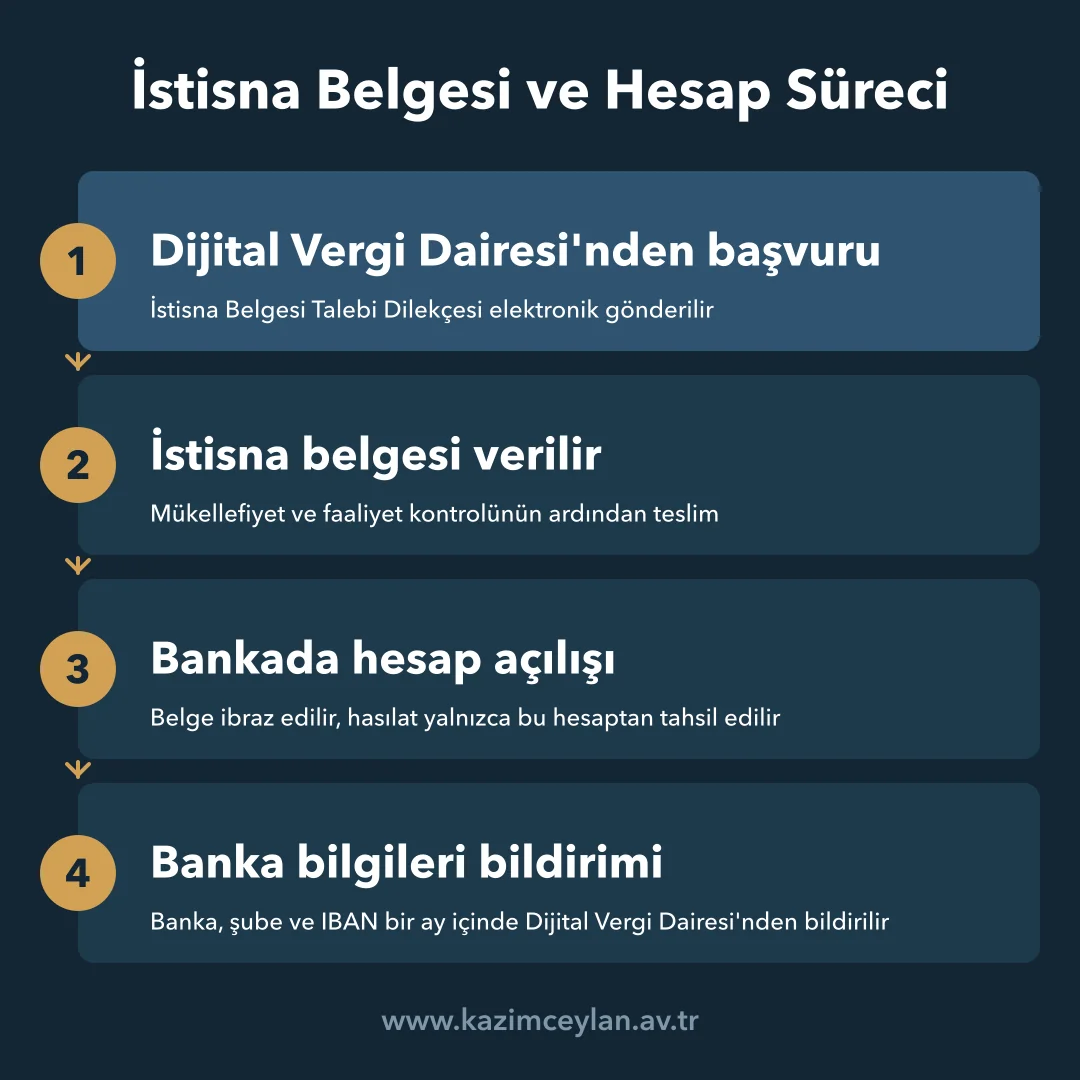
Süreç özetle şöyledir:
- Vergi dairesine istisna belgesi için dilekçeyle başvurulur.
- Vergi dairesi, mükellefiyet ve faaliyet kontrolünün ardından istisna belgesini verir.
- Belge bankaya ibraz edilerek istisna hesabı açılır ya da mevcut hesap bu amaçla kullanıma alınır.
- Hesap bilgileri (banka, şube, IBAN) bir ay içinde vergi dairesine bildirilir.
Yüzde 15 Tevkifat ve Beyanname Yükümlülüğü
İstisna, vergisiz kazanç anlamına gelmez. Banka, hesaba aktarılan hasılat tutarı üzerinden aktarım tarihinde yüzde 15 gelir vergisi tevkifatı yapar ve bunu muhtasar beyannameyle öder.[12] Bu kesinti nihai vergidir, başka gelirler için verilecek yıllık beyannamede mahsup edilemez.
Örneğin hesabınıza bir ayda 200.000 TL hasılat girerse bankanın kestiği vergi 30.000 TL olur ve hesaba 170.000 TL net geçer. Kesinti hasılat üzerinden yapıldığı için gider düşülmez.
Döviz geliri de aynı şekilde işler. Hesaba yatan dövizin işlem tarihindeki döviz alış kuruyla bulunan TL karşılığı tevkifat matrahı olur.
Karşılığında istisna kapsamındaki kazanç için yıllık gelir vergisi beyannamesi verilmez. Yalnızca bu faaliyeti yürüten kişi defter tutmak, defter tasdik ettirmek ve belge düzenlemek zorunda da değildir.[13] Başka bir ticari, zirai ya da serbest meslek faaliyetiniz varsa o faaliyetin yükümlülükleri sürer, istisna kapsamındaki ve dışındaki hasılat, maliyet ve giderlerin ayrı ayrı izlenmesi gerekir.
Kanun, Cumhurbaşkanı'na tevkifat oranını faaliyet türüne göre sıfıra indirme ya da bir katına kadar artırma yetkisi verir. Bu yazı hazırlanırken kanun metnindeki oran yüzde 15'tir. Başvurudan önce güncel oranı bankanızdan teyit etmek yerinde olur.
20/B Kazancında KDV Durumu
20/B kapsamında vergilendirilen kazançlara konu teslim ve hizmetler KDV'den de müstesnadır. Katma Değer Vergisi Kanunu bunu 17. maddenin 4. fıkrasının (a) bendinde, gelir vergisi istisnasının yazıldığı mükerrer 20/B maddesine atıf yaparak düzenler.[14] Bu nedenle reklam, sponsorluk ya da abonelik bedelleri için KDV hesaplamanız gerekmez.
İstisna kapsamına girmeyen başka bir faaliyetiniz varsa o faaliyetin KDV yükümlülüğü genel hükümlere göre devam eder.
Vergi İstisnası ve Bağ-Kur (4/b) Sigortalılığı
İstisna belgesi için mükellefiyet tesis edilince kişi, ticari kazanç mükellefi olarak Bağ-Kur (4/b) sigortalısı sayılır. 5510 sayılı Kanun, ticari kazanç nedeniyle gerçek ya da basit usulde gelir vergisi mükellefi olanları bağımsız çalışan sigortalı kabul eder ve sigortalılığı vergi mükellefiyetinin başladığı tarihten başlatır.[15] Tebliğ sosyal içerik üreticileri ile mobil uygulama geliştiricilerin kazancının ticari kazanç kapsamında vergilendirildiğini yazar. İnternet ortamında kurs ve eğitim verenler için bu nitelendirmeyi açıkça yapmaz, bu grupta sigortalılık durumunu SGK'dan sormak gerekir.[16]
Gelir vergisi istisnası, sosyal güvenlik primi yükümlülüğünü ortadan kaldırmaz. Primi sigortalı kendisi öder.[17] Süresinde ödenmeyen prime gecikme cezası ve gecikme zammı uygulanır.[18] İçerik üretiminin yanında işçi ya da memur olarak çalışanlarda sigortalılık durumu farklılaşabileceğinden, başvurudan önce SGK'dan bilgi almak yerinde olur.
İstisna Sınırı ve Şartların Kaybedilmesi
İstisnadan yararlanabilmek için yıllık kazancın gelir vergisi tarifesinin dördüncü dilim tutarını aşmaması gerekir. 2026 takvim yılı için bu tutar 5.300.000 TL'dir.[19] Değerlendirme her takvim yılı sonunda ayrı ayrı yapılır, yıl içinde istisnadan yararlanmaya başlayanlarda yalnızca istisnalı kıst dönemin kazancı dikkate alınır.[20] Sınır aşılırsa o yılın bütün kazancı yıllık beyannameyle beyan edilir.
Bankaca kesilen vergi hesaplanan vergiden mahsup edilir, belgeli giderler indirim konusu yapılabilir. Tarifenin işleyişi için Gelir Vergisi Hesaplama aracını kullanabilirsiniz.
Hasılatın bir kısmını istisna hesabı dışında tahsil etmek, sözgelimi nakden almak ya da farklı bir IBAN'a yönlendirmek de istisnayı bozar. Şartı kaybeden ya da ihlal eden kişi, Tebliğ'e göre bunun gerçekleştiği yıl için istisnadan yararlanamaz.
Tebliğ'in 8. maddesi ise şartların yalnızca bazı dönemlerde sağlanamadığı durumda dönem bazlı değerlendirmeye de yer verir. Tespit halinde eksik tahakkuk eden vergi, vergi ziyaı cezası ve gecikme faiziyle birlikte tahsil edilir, ceza tutarı için Vergi Ziyaı Cezası Hesaplama aracına bakılabilir.
Şartların kaybı bir yılla sınırlıdır. Yararlanamadığınız bir yıl, sonraki yıllarda yeniden yararlanmanıza engel olmaz. İstisnadan vazgeçmek isterseniz bunu vergi dairesine bildirirsiniz ve bildirim tarihinden itibaren on gün içinde defter tasdik ettirme ve belge düzenleme yükümlülükleri başlar.[21]
Uygulamada Dikkat Edilecek Noktalar
En sık görülen hata, sponsor, ajans ya da uygulama mağazası ödemesinin kişisel hesaba geçmesidir. Tek bir ödemenin bile istisna hesabı dışında tahsil edilmesi istisnayı tehlikeye atar, bu yüzden marka, ajans ve platformlarla yapılan sözleşmelerde ödeme IBAN'ı baştan istisna hesabı olarak yazılmalıdır.
Ödemeyi yapan taraf açısından da kolaylık vardır. İstisnadan yararlanan içerik üreticisine yapılan reklam ödemelerinden ayrıca 94. madde kapsamında tevkifat yapılmaz. Ödemenin gider pusulasıyla belgelendirilmesi esastır, ancak gider pusulasında bulunması gereken bilgileri taşıyan banka dekontu bu belgenin yerine geçer.[22]
Belgeyi ve banka açılış evraklarını saklamak da önemlidir. Vergi dairesi istisna şartlarını sonradan denetleyebilir, dilekçedeki beyanların aksi tespit edilirse sorumluluk başvuranda kalır.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Sosyal Medya ve Mobil Uygulama Vergi İstisnası Sık Sorulan Sorular
Başvuru sahiplerinin en çok merak ettiği noktaları aşağıda topladık.
Sosyal medya vergi istisnası tamamen vergisiz midir?
Hayır. Kazanç için yıllık gelir vergisi beyannamesi verilmez ama banka hesaba giren her tutardan yüzde 15 gelir vergisi tevkifatı keser. Bu kesinti nihai vergidir ve başka gelirler için verilecek beyannamede mahsup edilemez.
Sosyal medya vergi istisnası belgesi kaç günde çıkar?
Tebliğ belge için bir süre öngörmez, süre vergi dairesine göre değişir. Av. Kazım Ceylan'ın Dijital Vergi Dairesi üzerinden 09.10.2026 Cuma günü yaptığı başvuruda belge 12.10.2026 Pazartesi günü verildi.
Mevcut banka hesabımı vergi istisnası hesabı olarak kullanabilir miyim?
Evet, istisna belgesini hesabın bulunduğu bankaya ibraz ederseniz mevcut hesap kullanılabilir. Hesap yalnızca istisna kapsamındaki hasılatın tahsili için kullanılmalıdır, çünkü hesaba yatan her ödemeden tevkifat yapılır. Belge ibraz edildikten sonra bir ay içinde hesap bilgileri vergi dairesine bildirilir.
Sosyal medya vergi istisnasında KDV ödenir mi?
Hayır. KDV Kanunu'nun 17/4-a maddesi, 20/B kapsamında vergilendirilen kazançlara konu teslim ve hizmetleri KDV'den müstesna tutar. İstisna dışındaki başka faaliyetleriniz için KDV yükümlülüğü ayrıca devam eder.
Mobil uygulama geliştirici gelirim vergi istisnası kapsamında mı?
Uygulama mağazası üzerinden elde ettiğiniz gelirler kapsamdadır. Uygulamanın satış bedeli ile uygulama içindeki reklam ve abonelik gelirleri bu gruba girer. Uygulamayı bir şirkete satmak ya da mağaza dışında kazanç sağlamak kapsam dışıdır, istisna yalnızca gerçek kişiler için 1.1.2022'den itibaren uygulanır.
Online ders ve kurs gelirleri vergi istisnasından yararlanır mı?
Evet, internet ortamında verilen bireysel kurs, eğitim, veri işleme ve geliştirme ile ürün tanıtımı hizmetlerinden elde edilen kazançlar 1.1.2024'ten itibaren istisna kapsamındadır. Çevrim içi özel ders ve abonelikli eğitim videoları buna örnektir. Yalnızca aracılık yapan platformlar istisnadan yararlanamaz.
Şirket kurarsam sosyal medya vergi istisnasından yararlanır mıyım?
Hayır. İstisnadan yalnızca gelir vergisi mükellefi gerçek kişiler yararlanabilir, kurumlar vergisi mükellefleri ve adi ortaklıklar yararlanamaz. İçerik üretimini bir şirket üzerinden yürütürseniz o şirketin kazancı genel hükümlere göre vergilendirilir.
Yurt dışından dövizle gelir alırsam vergi istisnası uygulanır mı?
Döviz bedelleri istisna hesabına yatırılabilir. Tevkifat matrahı, aktarım tarihindeki döviz alış kurunun TL karşılığına göre belirlenir ve yüzde 15 oranı bu tutara uygulanır. Hasılatın tamamı yine bu hesap üzerinden tahsil edilmelidir.
Vergi istisnası belgesi alınca Bağ-Kur sigortalısı olur muyum?
Genellikle evet, ticari kazanç nedeniyle mükellefiyet tesis edildiğinde 4/b kapsamında bağımsız çalışan sigortalı sayılırsınız. Başka bir zorunlu sigortalılığınız varsa ya da yalnızca kurs ve eğitim geliri elde ediyorsanız durumunuzu SGK'dan sorun. Sigortalılık vergi mükellefiyetinin başladığı tarihten başlar ve primler size aittir. Ödenmeyen primlere gecikme cezası ve gecikme zammı işler.
Vergi istisnası için banka hesabı bilgilerini bildirmezsem ne olur?
Hesap açılışından itibaren bir ay içinde banka, şube ve IBAN bilgisini bildirmek zorundasınız. Bildirmeyenler Vergi Usul Kanunu mükerrer 355. madde kapsamında özel usulsüzlük cezasıyla karşılaşabilir. Bildirim, Dijital Vergi Dairesi'nden "Sosyal İçerik Üreticiliği Banka Bilgileri Bildirimi" işlemiyle yapılır.
Kazancım vergi istisnası sınırını aşarsa ne olur?
Dördüncü gelir dilimi tutarı aşılırsa o yıl istisnadan yararlanılamaz ve bütün kazanç yıllık beyannameyle beyan edilir. Bankaca kesilen vergi hesaplanan gelir vergisinden mahsup edilir. 2026 takvim yılı için bu sınır 5.300.000 TL'dir.
Sosyal medya vergi istisnasından vazgeçebilir miyim?
Evet, istisnadan yararlanırken vazgeçmek istediğinizi vergi dairesine bildirerek istisna kapsamından çıkabilirsiniz. Bildirim tarihinden itibaren on gün içinde defter tasdik ettirme ve belge düzenleme yükümlülükleriniz başlar, yıllık gelir vergisi ve geçici vergi beyannameleri de bu tarihten sonraki dönem için verilir.
Genç girişimci kazanç istisnası ile sosyal medya vergi istisnası aynı şey midir?
Hayır. Genç girişimci istisnası Gelir Vergisi Kanunu'nun mükerrer 20. maddesinde düzenlenir. İlk defa mükellefiyeti tesis edilen ve mükellefiyet başlangıcında yirmi dokuz yaşını doldurmamış kişilerin üç vergilendirme dönemi boyunca ikinci gelir dilimi tutarına kadar olan kazancını kapsar ve yıllık beyanname verilir. 20/B istisnasında ise beyanname verilmez, banka yüzde 15 tevkifat yapar.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/1 ve m. 4/16.
[2] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/21.
[3] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/18.
[4] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/17.
[5] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/1 ve m. 6/2.
[6] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/4.
[7] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/5.
[8] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 7/2.
[9] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/6.
[10] 213 sayılı Vergi Usul Kanunu, mükerrer m. 355; 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 4/6.
[11] 213 sayılı Vergi Usul Kanunu Genel Tebliği (Sıra No: 588).
[12] 193 sayılı Gelir Vergisi Kanunu, mükerrer m. 20/B/3; 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 5/4.
[13] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 6/3.
[14] 3065 sayılı Katma Değer Vergisi Kanunu, m. 17/4-a.
[15] 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, m. 4/1-b ve m. 7/b.
[16] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 6/2.
[17] 5510 sayılı Kanun, m. 87/b.
[18] 5510 sayılı Kanun, m. 89.
[19] Gelir Vergisi Genel Tebliği (Seri No: 332), m. 3; 193 sayılı Gelir Vergisi Kanunu, m. 103.
[20] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 7/2 (ek paragraf) ve Örnek 26.
[21] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 7/3.
[22] 318 Seri No.lu Gelir Vergisi Genel Tebliği, m. 6/6.
Av. Kazım Ceylan • Tarih: 14 Ekim 2026