
Varlık barışı şartları. Bildirimin en geç 31 Temmuz 2027'ye kadar banka veya aracı kuruma yapılması, yurt içindeki varlıklarda gelir veya kurumlar vergisi mükellefi olunması (yurt dışı varlıklarda bu şart aranmaz) ve bildirilen kalemin para, altın, döviz, menkul kıymet ya da diğer sermaye piyasası aracı türlerinden biri olmasıdır. Düzenleme, 4 Haziran 2026 tarihli ve 33270 sayılı Resmi Gazete'de yayımlanan 7582 sayılı Kanun[1] ile Kurumlar Vergisi Kanunu'na eklenen Geçici 19. madde[2] kapsamında yürürlüğe girmiştir.
Bildirilen değer üzerinden alınacak vergi, taahhüt edilen yatırım süresine göre yüzde 5'ten sıfıra kadar kademeli olarak değişir.
Bildirim öncesinde durumunuza özel bir değerlendirme için avukatlarımızla Online Avukat Randevu sayfamızdan görüşme ayarlayabilirsiniz.
Kapsam, oran ve taahhüt seçenekleri hakkında soru sormak isterseniz Avukata Sor sayfamızdan bize ulaşabilirsiniz.
- Varlık barışı şartları 31 Temmuz 2027'ye kadar banka ya da aracı kuruma bildirim ve yurt içi varlıkta gelir ya da kurumlar vergisi mükellefiyetidir.
- Düzenleme 4 Haziran 2026'da yayımlanan 7582 sayılı Kanun'la Kurumlar Vergisi Kanunu'na eklenen geçici 19. maddede yer alır.
- Vergi taahhüt edilen yatırım süresine göre yüzde 5'ten sıfıra kadar kademeli değişir.
- Yurt dışı varlıkta mükellefiyet aranmaz ve para, altın, döviz, menkul kıymet ile sermaye piyasası aracı bildirilebilir.
İçindekiler12 başlık
- Varlık Barışı Nedir?
- Kimler Varlık Barışından Yararlanabilir?
- Varlık Barışı Kapsamındaki Varlıklar
- Varlık Barışı Bildirim ve Transfer Süreleri
- Varlık Barışı Bildirimi Nasıl Yapılır?
- Varlık Barışı Vergi Oranları
- Varlık Barışında Vergi İncelemesi Muafiyeti ve Şartların İhlali
- Vergi İncelemesi Başladıktan Sonra Bildirim Yapılabilir mi?
- Varlık Barışı İle Varlıkların Muhasebeleştirilmesi
- Varlık Barışı'nda Dikkat Edilmesi Gerekenler
- Varlık Barışı Hakkında Sık Sorulan Sorular
Varlık Barışı Nedir?
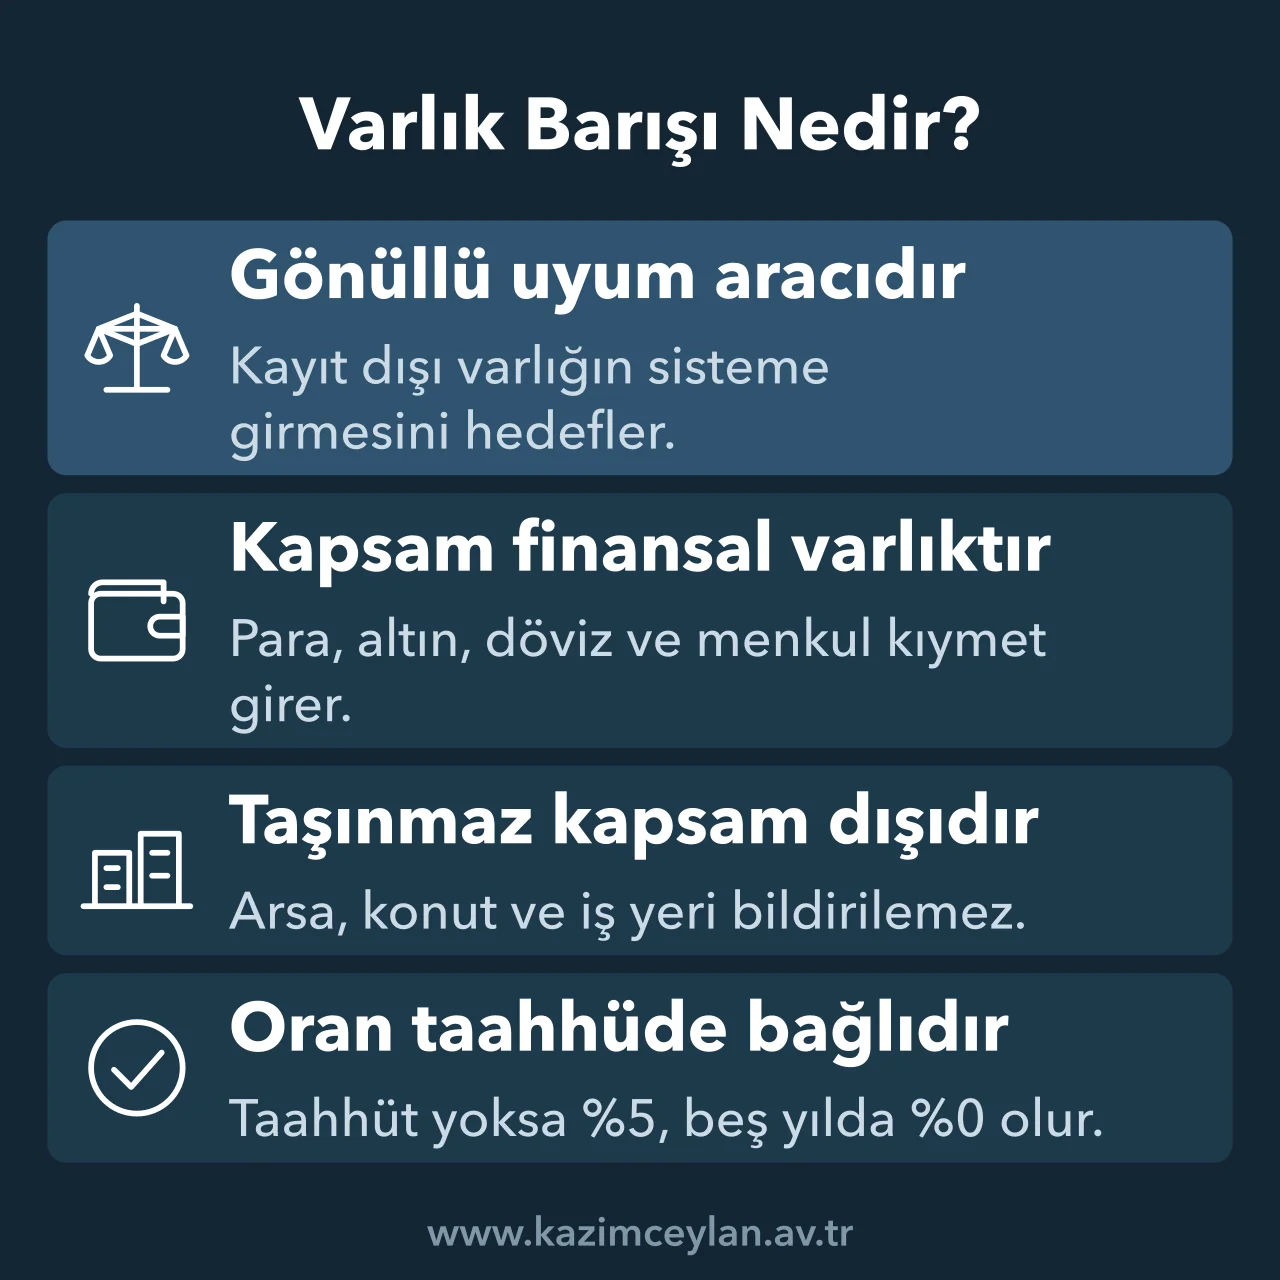
Varlık barışı uygulaması, kayıt dışı ekonomiyi azaltmak ve gönüllü vergi uyumunu artırmak amacıyla farklı tarihlerde tekrar tekrar yürürlüğe konulmuş bir vergi aracıdır. Türkiye'de ilk uygulama 2008 yılında 5811 sayılı Kanun'la yapılmış, benzer imkanlar 2013, 2016, 2018, 2019, 2020 ve 2022 tarihli düzenlemelerle birkaç kez tekrarlanmıştır.
2026 düzenlemesi, önceki uygulamalardan farklı olarak vergi oranını sabit tutmaz. Oran, bildirilen varlığın belirli yatırım araçlarında tutulma süresine bağlı olarak kademeli biçimde belirlenir.
Herhangi bir taahhüt verilmemesi halinde uygulanacak genel oran %5'tir.
Kimler Varlık Barışından Yararlanabilir?
Yurt dışında bulunan varlıkların bildiriminde herhangi bir mükellefiyet şartı aranmaz. Vergi mükellefi olsun olmasın tüm gerçek ve tüzel kişiler, yurt dışındaki para, altın, döviz ve menkul kıymetlerini Türkiye'deki banka veya aracı kurumlara bildirebilir.
Yurt içindeki kayıt dışı varlıklar için durum farklıdır. Kanun, Türkiye'de bulunan ancak kanuni defter kayıtlarında yer almayan varlıkların bildirimini gelir veya kurumlar vergisi mükelleflerine bağlar.[3]
Mükellefiyeti bulunmayanlar tamamen kapsam dışında değildir. Kanun bu kişiler için ayrı bir fıkra öngörür: yurt dışı varlıklarını iki aylık sürede Türkiye'ye getirmeleri ya da yurt içindeki varlıklarını bildirim tarihi itibarıyla banka veya aracı kuruma yatırarak tevsik etmeleri halinde, deftere kayıt şartı aranmaksızın madde hükümlerinden yararlanırlar.[4] Defter tutma yükümlülüğü olmayan bir kişiden zaten yerine getiremeyeceği bir kayıt şartı beklenmemiş olur.
Yurt İçi ve Yurt Dışı Varlıklar Arasındaki Farklar
İki bildirim türü aynı maddede düzenlenir ama şartları birebir örtüşmez.
| Ölçüt | Yurt Dışındaki Varlık | Yurt İçindeki Varlık |
|---|---|---|
| Mükellefiyet şartı | Aranmaz | Gelir/kurumlar vergisi mükellefi olmak gerekir |
| Tevsik biçimi | Bildirimden itibaren 2 ay içinde Türkiye'ye transfer | Bildirim tarihi itibarıyla banka/aracı kuruma yatırma |
| Fiziki getirme | Gümrük İdaresine beyan belgeleriyle tevsik edilir | Söz konusu değil |
| Son bildirim tarihi | 31 Temmuz 2027 | 31 Temmuz 2027 |
| Vergi oranı | Aynı kademeli tarife | Aynı kademeli tarife |
Fiziki olarak yurda getirilen varlıklarda Gümrük İdaresi, aldığı beyanları alındığı ayı takip eden ayın sonuna kadar Gelir İdaresi Başkanlığına bildirir.[5] Bildirim sahibi açısından bu bir yükümlülük değildir, ancak beyanın idareler arasında kayda geçtiğini gösterir.
Varlık Barışı Kapsamındaki Varlıklar
Kanun, belirli finansal varlık türlerini kapsam içine alır. Her türlü malvarlığını içeren genel bir düzenleme söz konusu değildir. Bildirime konu edilebilecek varlıklar şunlardır:
- Türk lirası veya yabancı para (döviz)
- Altın
- Hisse senedi, tahvil ve benzeri menkul kıymetler
- Diğer sermaye piyasası araçları
Taşınmazlar (arsa, konut, iş yeri gibi) düzenleme kapsamı dışında tutulmuştur. Bu ayrım önceki bazı varlık barışı düzenlemelerinden farklı bir tercihtir ve uygulamada sık karıştırılan noktalardan biridir.
Varlık Barışı Bildirim ve Transfer Süreleri
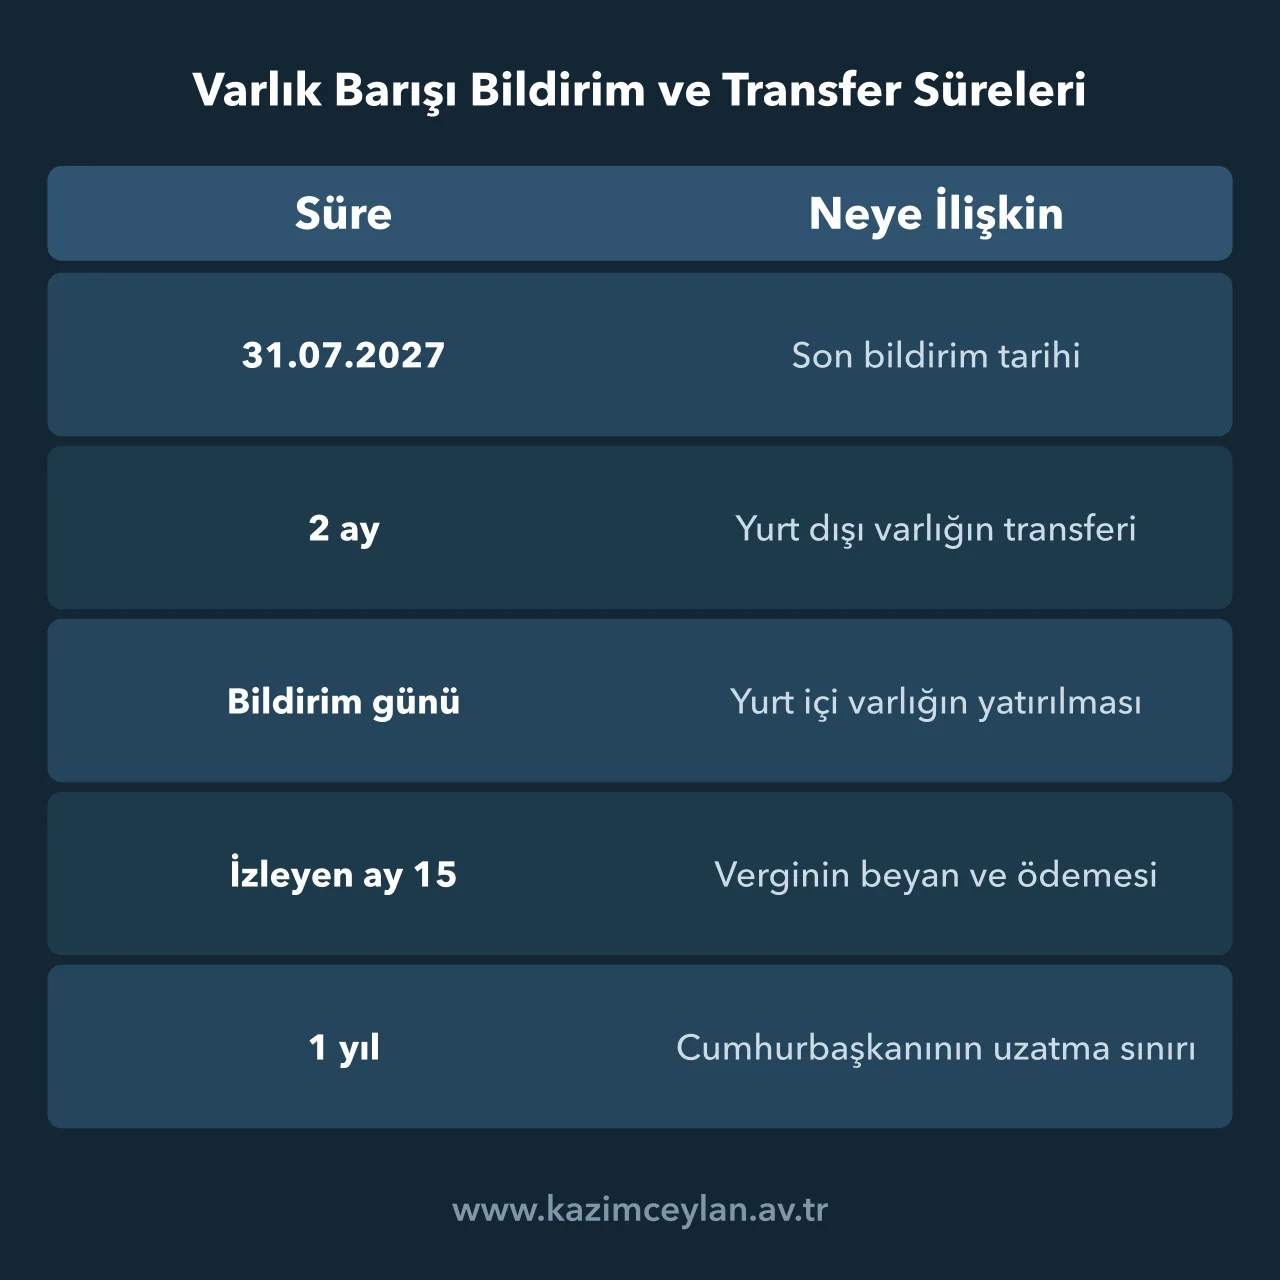
Bildirim son tarihi, hem yurt içi hem yurt dışı varlıklar için 31 Temmuz 2027'dir. Yurt dışındaki varlıklar için bildirim tarihinden itibaren 2 ay içinde Türkiye'deki banka veya aracı kurum hesabına transfer şartı aranır. Fiziki olarak getirilen varlıklar gümrük idaresine yapılan beyana ilişkin belgelerle tevsik edilir.
Türkiye'de bulunan varlıklar ise bildirim tarihi itibarıyla banka veya aracı kuruma yatırılmak suretiyle tevsik edilir. Cumhurbaşkanı bu süreyi, bitim tarihinden itibaren altışar aylık dilimler halinde en fazla bir yıla kadar uzatma yetkisine sahiptir.
Varlık Barışı Bildirimi Nasıl Yapılır?
Bildirim doğrudan vergi dairesine değil, banka veya aracı kuruma yapılır. Süreç dört adımda işler:
- Bildirim. Varlık, banka ya da aracı kuruma bildirilir. Taahhütte bulunulacaksa yatırım aracı ve süre bu aşamada belirlenir.
- Verginin peşin tahsili. Banka veya aracı kurum, bildirilen değer üzerinden hesaplanan vergiyi peşin tahsil eder.
- Beyan ve ödeme. Kurum, tahsil ettiği vergiyi vergi sorumlusu sıfatıyla, bildirimi izleyen ayın on beşinci günü akşamına kadar bağlı olduğu vergi dairesine beyan eder ve aynı sürede öder.[6]
- Tevsik ve kayıt. Yurt dışı varlıklar iki ay içinde Türkiye'ye transfer edilir; defter tutan mükellefler varlığı bildirim tarihi itibarıyla kanuni defterlerine kaydeder.
Verginin beyan ve ödeme yükümlülüğü bildirim sahibinde değil, kurumdadır. Buna karşılık şartların ihlali sonuçlarına bildirim sahibi katlanır. Bu ayrım uygulamada sık karıştırılır.
Taahhütname verilmesi halinde bu belgelerden damga vergisi alınmaz.[7]
Bildirim süresi sona erdikten sonra bildirimlere ilişkin düzeltme yapılamaz.[8] Yanlış tutar, yanlış varlık türü ya da eksik bildirim sonradan onarılamayacağı için form doldurulurken tek seferde doğru yazılması gerekir.
Varlık Barışı Vergi Oranları
Bildirilen varlığın değeri üzerinden uygulanacak vergi, taahhüt edilen yatırım süresine göre değişir. Taahhütte bulunulmaması halinde oran %5 olarak kalır. Varlığın vadeli hesap, devlet iç borçlanma senedi, kira sertifikası veya girişim sermayesi yatırım fonunda belirli bir süre tutulacağının taahhüt edilmesi halinde oran kademeli olarak düşer.
| Taahhüt Edilen Süre | Vergi Oranı |
|---|---|
| Taahhüt yok | %5 |
| En az 1 yıl | %4 |
| En az 2 yıl | %3 |
| En az 3 yıl | %2 |
| En az 4 yıl | %1 |
| En az 5 yıl | %0 |
1 Ocak 2027 ile 31 Temmuz 2027 arasında yapılacak bildirimlerde bu oranlara yarım puan eklenir. Bildirim süresinin Cumhurbaşkanı yetkisiyle uzatılması halinde, 31 Temmuz 2027'den sonra yapılacak bildirimlerde artış toplamda bir puana çıkar.
Bunun pratik karşılığı, aynı varlık için ödenecek verginin hem taahhüde hem bildirim tarihine göre değişmesidir. 10.000.000 TL'lik bir bildirimde tablo şöyle işler:
| Bildirim Zamanı | Taahhüt Yok (%5) | 3 Yıl Taahhüt (%2) | 5 Yıl Taahhüt (%0) |
|---|---|---|---|
| 2026 içinde | 500.000 TL | 200.000 TL | 0 TL |
| 1 Ocak – 31 Temmuz 2027 | 550.000 TL (%5,5) | 250.000 TL (%2,5) | 50.000 TL (%0,5) |
| Süre uzatılırsa, sonrası | 600.000 TL (%6) | 300.000 TL (%3) | 100.000 TL (%1) |
Erken bildirim ile beş yıllık taahhüt bir araya geldiğinde vergi yükü sıfıra iner. Aynı varlığın uzatma döneminde taahhütsüz bildirimi ise 600.000 TL'ye kadar çıkar. Aradaki fark, taahhüt edilen yatırım aracında paranın bağlı kalacağı sürenin maliyetiyle birlikte değerlendirilmelidir.
Varlık Barışında Vergi İncelemesi Muafiyeti ve Şartların İhlali
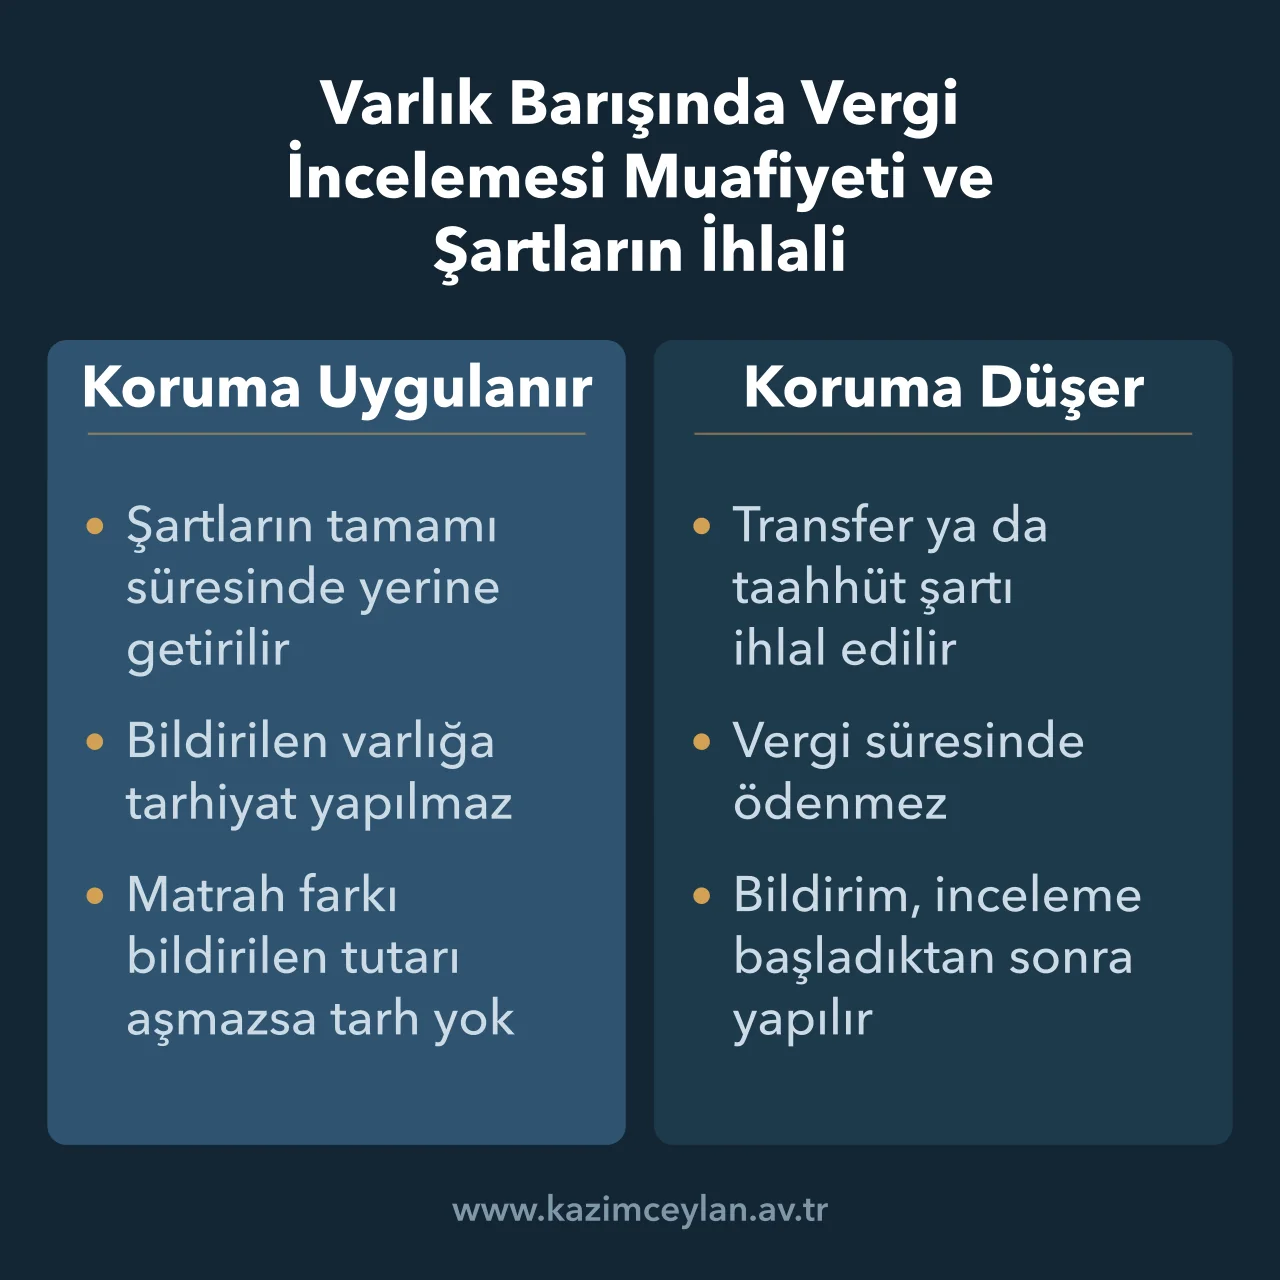
Kanunda öngörülen şartlar eksiksiz yerine getirildiğinde, bildirilen varlıklar bakımından vergi incelemesi ve vergi tarhiyatı yapılmaz. Bu güvence yalnızca bildirime konu edilen varlıklarla sınırlıdır. Mükellefin diğer işlemleri korumanın dışında kalır.
Başka bir nedenle başlayan incelemede ortaya çıkan matrah farkının bildirilen varlıktan kaynaklandığı tespit edilirse, bildirilen tutar matrah farkına eşit veya fazlaysa tarhiyat yapılmaz. Matrah farkı daha yüksekse yalnızca aradaki fark üzerinden tarhiyat yapılır.
Korumanın sınırı bir yön daha taşır: inceleme ya da takdir komisyonu kararı sonucunda bildirime konu edilen varlıklar dışındaki nedenlerle matrah farkı bulunursa, bildirilen tutarlar bu farktan mahsup edilmeksizin tarhiyat yapılır.[9] Yani bildirim, ilgisiz bir matrah farkına karşı kredi olarak kullanılamaz.
Transfer süresinin kaçırılması, taahhüde uyulmaması veya verginin süresinde ödenmemesi hallerinde bu koruma uygulanmaz ve eksik vergi, vergi ziyaı cezası uygulanmaksızın gecikme faiziyle tahsil edilir. Tahsil edilmiş vergiler red ve iade edilmez. Verginin vadesinde ödenmemesi ise vergi aslının gecikme zammıyla birlikte 6183 sayılı Kanun uyarınca takibine engel değildir.[10]
Vergi İncelemesi Başladıktan Sonra Bildirim Yapılabilir mi?
Bildirim yapılabilir, ancak koruma sağlamaz. Kanun, vergi incelemesine başlanılan veya dosyanın takdir komisyonuna sevk edildiği tarihten sonra yapılan bildirimler bakımından inceleme muafiyetini açıkça devre dışı bırakır. O inceleme ya da komisyon kararı sonucunda yapılacak tarhiyatlara muafiyet uygulanmaz.[10]
Bu hüküm, düzenlemenin gönüllü uyum amacının doğrudan sonucudur: varlık barışı, incelemeyi öğrendikten sonra devreye sokulan bir kalkan değildir. İnceleme yazısı tebliğ edilmiş bir mükellefin bildirimde bulunması, ödenen vergiyi geri alınamaz hale getirmekten başka bir sonuç doğurmaz. Bildirim kararı, inceleme riski gündeme gelmeden önce verilmelidir.
Varlık Barışı İle Varlıkların Muhasebeleştirilmesi
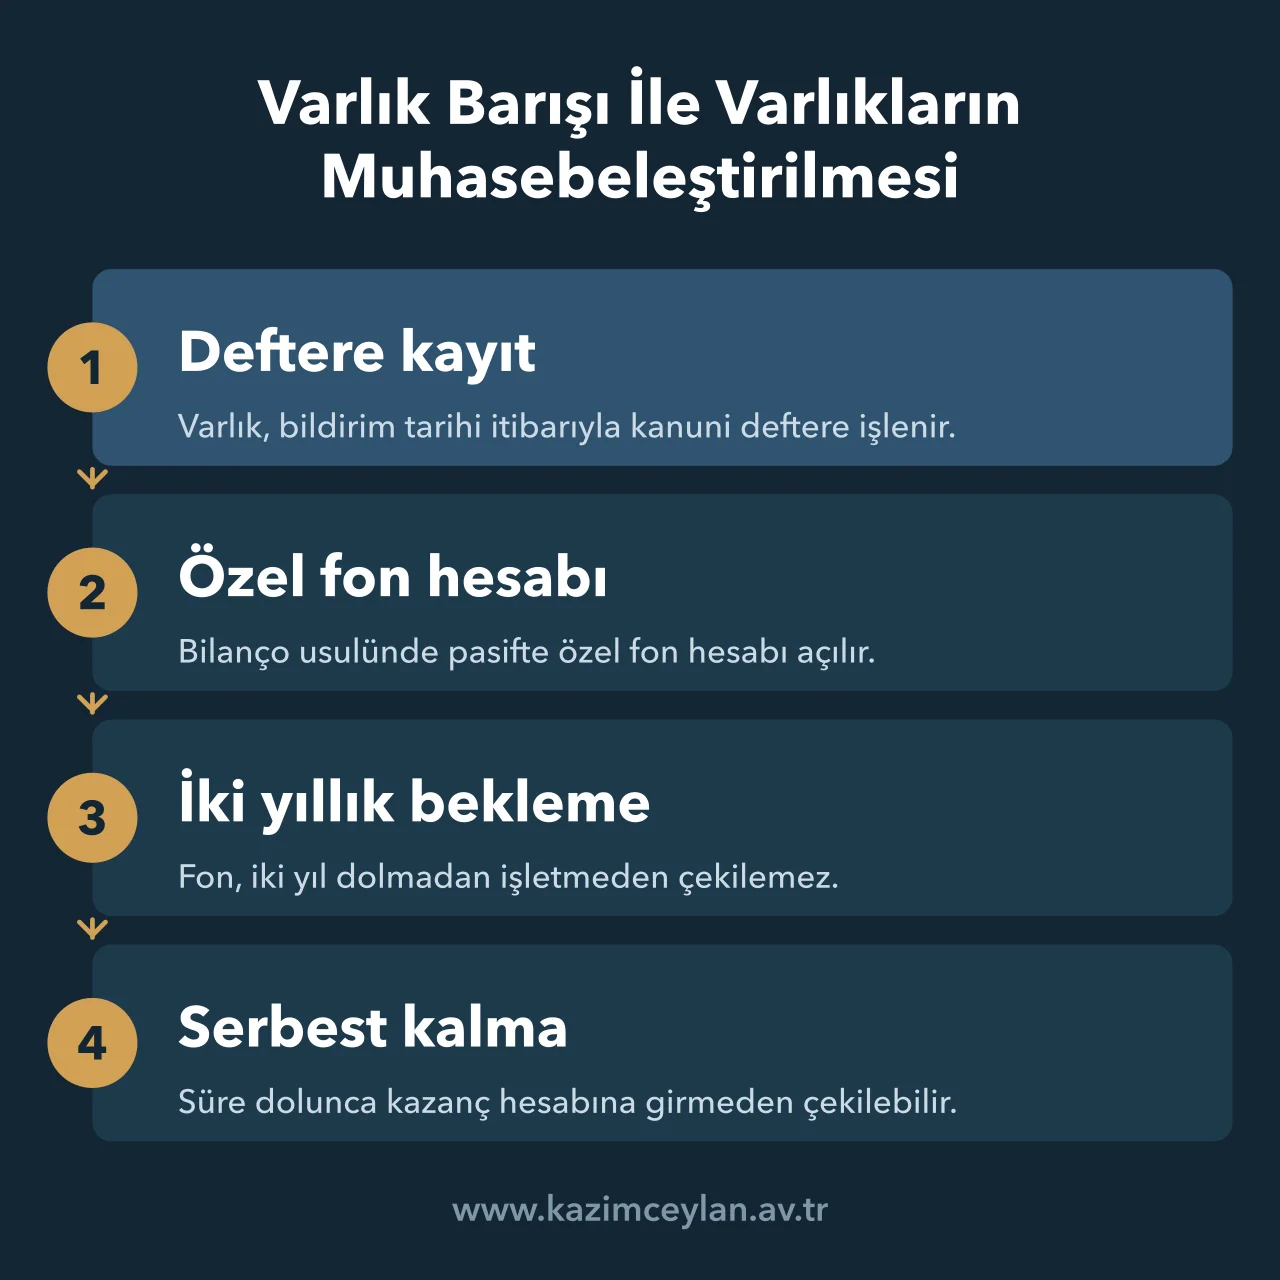
Bilanço esasına göre defter tutan mükellefler, bildirdikleri varlıkları kanuni defterlerine kaydettikleri tarihte pasifte özel bir fon hesabına alır. Bu fon, bildirim tarihinden itibaren 2 yıl geçmedikçe işletmeden çekilemez ve sermayeye eklenme dışında bir amaçla kullanılamaz.
Fonun işletmede kalma süresi dolduğunda varlık serbest kalır: bildirim tarihinden itibaren iki yıl geçmesi koşuluyla, vergiye tabi kazancın ve kurumlar açısından dağıtılabilir kazancın tespitinde dikkate alınmaksızın işletmeden çekilebilir. İşletmenin tasfiye edilmesi halinde bu fon vergilendirilmez.[11]
Serbest meslek kazanç defteri ile işletme hesabı esasına göre defter tutan mükellefler ise varlığı defterlerinde ayrıca gösterir. Bu tutar dönem kazancının hesabında dikkate alınmaz.
Ödenen verginin iki yönlü bir kısıtı vardır: hiçbir suretle gider yazılamaz ve başka bir vergiden mahsup edilemez.[12] Bildirime konu varlıkların elden çıkarılmasından doğan zararlar da gelir veya kurumlar vergisi uygulamasında gider ya da indirim olarak kabul edilmez.
Süre uzatımı ve uygulama esasları iki ayrı makama bırakılmıştır: 31 Temmuz 2027 tarihini altışar aylık dilimler halinde en fazla bir yıl uzatma yetkisi Cumhurbaşkanına, bildirim ve beyanın şekli ile kullanılacak bilgi ve belgeleri belirleme yetkisi Hazine ve Maliye Bakanlığına aittir.[13]
Varlık Barışı'nda Dikkat Edilmesi Gerekenler
Bankalar ve aracı kurumlar bildirim formunu genellikle standart bir prosedürle işleme alır. Ancak varlığın niteliğinin doğru sınıflandırılması başvuru sahibinin sorumluluğundadır. Taşınmaz niteliğindeki bir kıymetin yanlışlıkla bildirime konu edilmesi ya da kanunda açıkça sayılmayan bir kalemin kapsama girdiğinin varsayılması, uygulamada sık karşılaşılan hatalardandır.
Transfer süresinin son güne bırakılması ayrı bir pratik risk taşır. Banka işlemlerindeki gecikmeler iki aylık süreyi aşabilir. Yüksek tutarlı bildirimlerde, taahhüt verilecek yatırım aracının seçimi ve muhasebe kayıtlarının doğru oluşturulması başvurudan önce ayrıca değerlendirilmelidir.
Kayıt dışı kira geliri gibi ayrı bir vergisel sorun da varsa, hangi mekanizmanın uygulanacağı ayrıca değerlendirilmelidir. Bu konuda Kira Beyannamesi Vermeyenler Nasıl Tespit Edilir? yazımız yol gösterir.
Bildirim öncesinde dosyanızın değerlendirilmesi için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Varlık Barışı Hakkında Sık Sorulan Sorular
Aşağıdaki sorular, varlık barışı başvurusu öncesinde sıkça gündeme gelen konuları yanıtlar.
Varlık barışı kapsamında kripto varlıklar bildirilebilir mi?
Kanun metninde kripto varlıklara ilişkin açık bir düzenleme yer almaz. Kapsamdaki varlıklar para, altın, döviz, menkul kıymet ve sermaye piyasası araçlarıyla sınırlı sayılmıştır. Kripto varlıkların bildirime konu edilip edilemeyeceği ikincil düzenleme ve idari açıklamalarla netleşecektir.
Beyan edilen varlığın kaynağı sorulur mu?
Şartlara uygun bildirimlerde varlığın kaynağına ilişkin ayrı bir sorgulama yapılmaz. Kanun bu konuda mükellefe güvence sağlar. Bu güvence, bildirim dışındaki işlemler için geçerli değildir.
Varlık barışında oran, önceki düzenlemelere göre farklı mı belirlenir?
Evet. 2008, 2018 ve 2022 düzenlemelerinde sabit oranlar uygulanmışken, 2026 düzenlemesi taahhüt süresine bağlı kademeli bir sistem getirmiştir. Taahhüt verilmezse oran %5'tir.
Kayıt dışı kasa mevcudu bildirilebilir mi?
İşletme kayıtlarında yer almayan ve kanunda sayılan varlık türlerinden olan kasa mevcudu, nitelik olarak para veya döviz sayıldığı ölçüde bildirime konu edilebilir. Varlığın kaynağı ve niteliği kanunda öngörülen türlerden biri olmalıdır.
Şirket ortaklarının kişisel varlıkları bu düzenleme kapsamında mıdır?
Gerçek kişi olan şirket ortakları, sahip oldukları yurt dışı varlıkları için mükellefiyet şartı aranmaksızın kendi adlarına bildirimde bulunabilir. Şirketin kayıtlarındaki varlıklarla ortağın kişisel varlığı ayrı değerlendirilir.
Bildirimde hata yapılırsa sonradan düzeltilebilir mi?
Hayır. Kanun, bildirim süresi sona erdikten sonra bildirimlere ilişkin düzeltme yapılamayacağını açıkça hükme bağlar. Süre içinde fark edilen hatalar için banka veya aracı kuruma başvurulmalı, süre dolduktan sonra ise düzeltme imkanı kalmaz.
Hakkında vergi incelemesi başlayan biri varlık barışından yararlanabilir mi?
Bildirim yapabilir ancak inceleme muafiyetinden yararlanamaz. İncelemeye başlanılan veya takdir komisyonuna sevk edilen tarihten sonra yapılan bildirimler, o inceleme sonucunda yapılacak tarhiyatlara karşı koruma sağlamaz. Ödenen vergi de iade edilmez.
Taahhüde uyulmazsa ödenen vergi geri alınabilir mi?
Hayır. Şartların yerine getirilmemesi halinde tahsil edilen vergi red ve iade edilmez. Eksik kalan tutar ceza uygulanmaksızın gecikme faiziyle tahsil edilir.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun, RG T. 04.06.2026, S. 33270.
[2] 5520 sayılı Kurumlar Vergisi Kanunu, Geçici Madde 19.
[3] 5520 sayılı Kanun Geçici Madde 19/3.
[4] 5520 sayılı Kanun Geçici Madde 19/5. Fıkra, mükellefiyeti bulunmayanları dördüncü fıkradaki muhasebe yükümlülüklerinden muaf tutar.
[5] 5520 sayılı Kanun Geçici Madde 19/2.
[6] 5520 sayılı Kanun Geçici Madde 19/6.
[7] 5520 sayılı Kanun Geçici Madde 19/6 son cümle.
[8] 5520 sayılı Kanun Geçici Madde 19/10.
[9] 5520 sayılı Kanun Geçici Madde 19/8 son cümle.
[10] 5520 sayılı Kanun Geçici Madde 19/9.
[11] 5520 sayılı Kanun Geçici Madde 19/4.
[12] 5520 sayılı Kanun Geçici Madde 19/7.
[13] 5520 sayılı Kanun Geçici Madde 19/11.
Av. Kazım Ceylan • Tarih: 31 Temmuz 2026
