
Büyükşehir sınırları içinde, emlak vergisi değeri 2.500.000 TL olan bir konutun emlak vergisi hesaplama sonucu 5.000 TL'dir. Konutlarda oran binde 1'dir ve büyükşehir belediyesi sınırları içinde %100 artırımla binde 2 uygulanır, vergi de 2.500 TL'lik iki taksitte ödenir. Aşağıdaki araç konut, işyeri, arsa ve arazi için aynı hesabı yapar ve konutun değeri eşiği aşıyorsa değerli konut vergisini de gösterir.
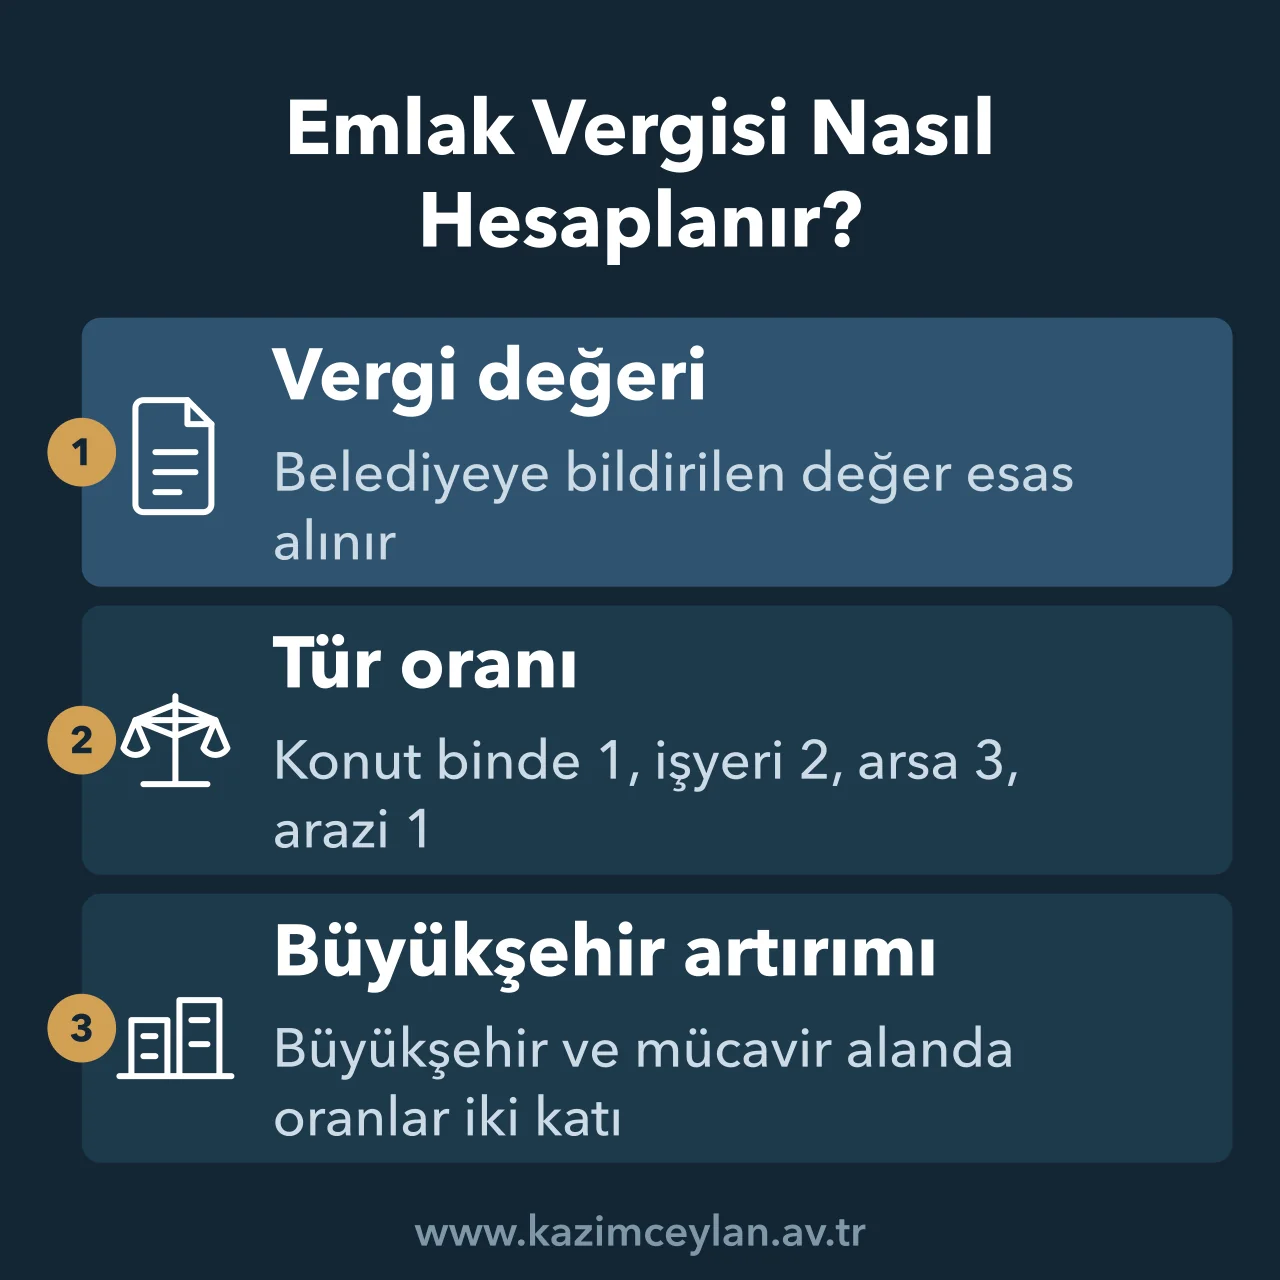
Vergi taşınmazın gerçek piyasa değerine değil, belediyeye bildirilen vergi değerine uygulanır. Bu değer tapu kaydında ve emlak vergisi bildiriminde yazar.
Taşınmaz Bilgileri
Emlak Vergisi Nasıl Hesaplanır?
Emlak vergisi, 1319 sayılı Emlak Vergisi Kanunu uyarınca taşınmazın vergi değerinin taşınmaz türüne göre binde oranıyla çarpılmasıyla bulunur.[1] Bina vergisinde oran konutlarda binde bir, diğer binalarda binde ikidir. Arazide binde bir, arsada binde üçtür.
Büyükşehir belediyesi sınırları ve mücavir alanlar içinde bu oranlar %100 artırımlı uygulanır.[2] Cumhurbaşkanı oranları yarısına kadar indirmeye veya üç katına kadar artırmaya yetkilidir.
Emlak Vergisi Oranları 2026'da Kaç?
Konutta binde 1, işyerinde binde 2, arsada binde 3, arazide binde 1 oranı uygulanır, büyükşehirde oranlar iki katıdır. Tabloda binde oranlar gösterilmiştir.
| Taşınmaz türü | Normal belediye | Büyükşehir ve mücavir alan |
|---|---|---|
| Mesken (konut) | Binde 1 | Binde 2 |
| Diğer bina (işyeri vb.) | Binde 2 | Binde 4 |
| Arsa | Binde 3 | Binde 6 |
| Arazi | Binde 1 | Binde 2 |
Kanun, bazı kişiler için konutun vergisini sıfıra kadar indirme yetkisini Cumhurbaşkanına bırakmıştır. Geliri yalnızca sosyal güvenlik aylığından ibaret olanlar, gaziler, engelliler ve şehit dul ve yetimleri bu kapsamdadır, tek meskenin brüt 200 m²'yi geçmemesi gerekir.[3] Başvuru için Emekliler İçin Emlak Vergisi Muafiyet Dilekçe Örneği yazımıza bakabilirsiniz.
Değerli Konut Vergisi 2026'da Kimden Alınır?
Bina vergi değeri 17.711.000 TL'yi aşan mesken nitelikli taşınmazlar emlak vergisine ek olarak değerli konut vergisine tabidir.[4] 2026 tarifesi artan oranlıdır.
| Bina vergi değeri | Değerli konut vergisi |
|---|---|
| 17.711.000 - 26.567.000 TL | 17.711.000 TL'yi aşan kısım × binde 3 |
| 26.567.000 - 35.425.000 TL | 26.568 TL + 26.567.000 TL'yi aşan kısım × binde 6 |
| 35.425.000 TL üzeri | 79.716 TL + 35.425.000 TL'yi aşan kısım × binde 10 |
Örneğin vergi değeri 20.000.000 TL olan bir konutta değerli konut vergisi 6.867 TL, 30.000.000 TL olan konutta 47.166 TL'dir. Bu tutarlar emlak vergisinden ayrıdır ve onun üzerine eklenir.
Emlak Vergisi Ne Zaman Ödenir?
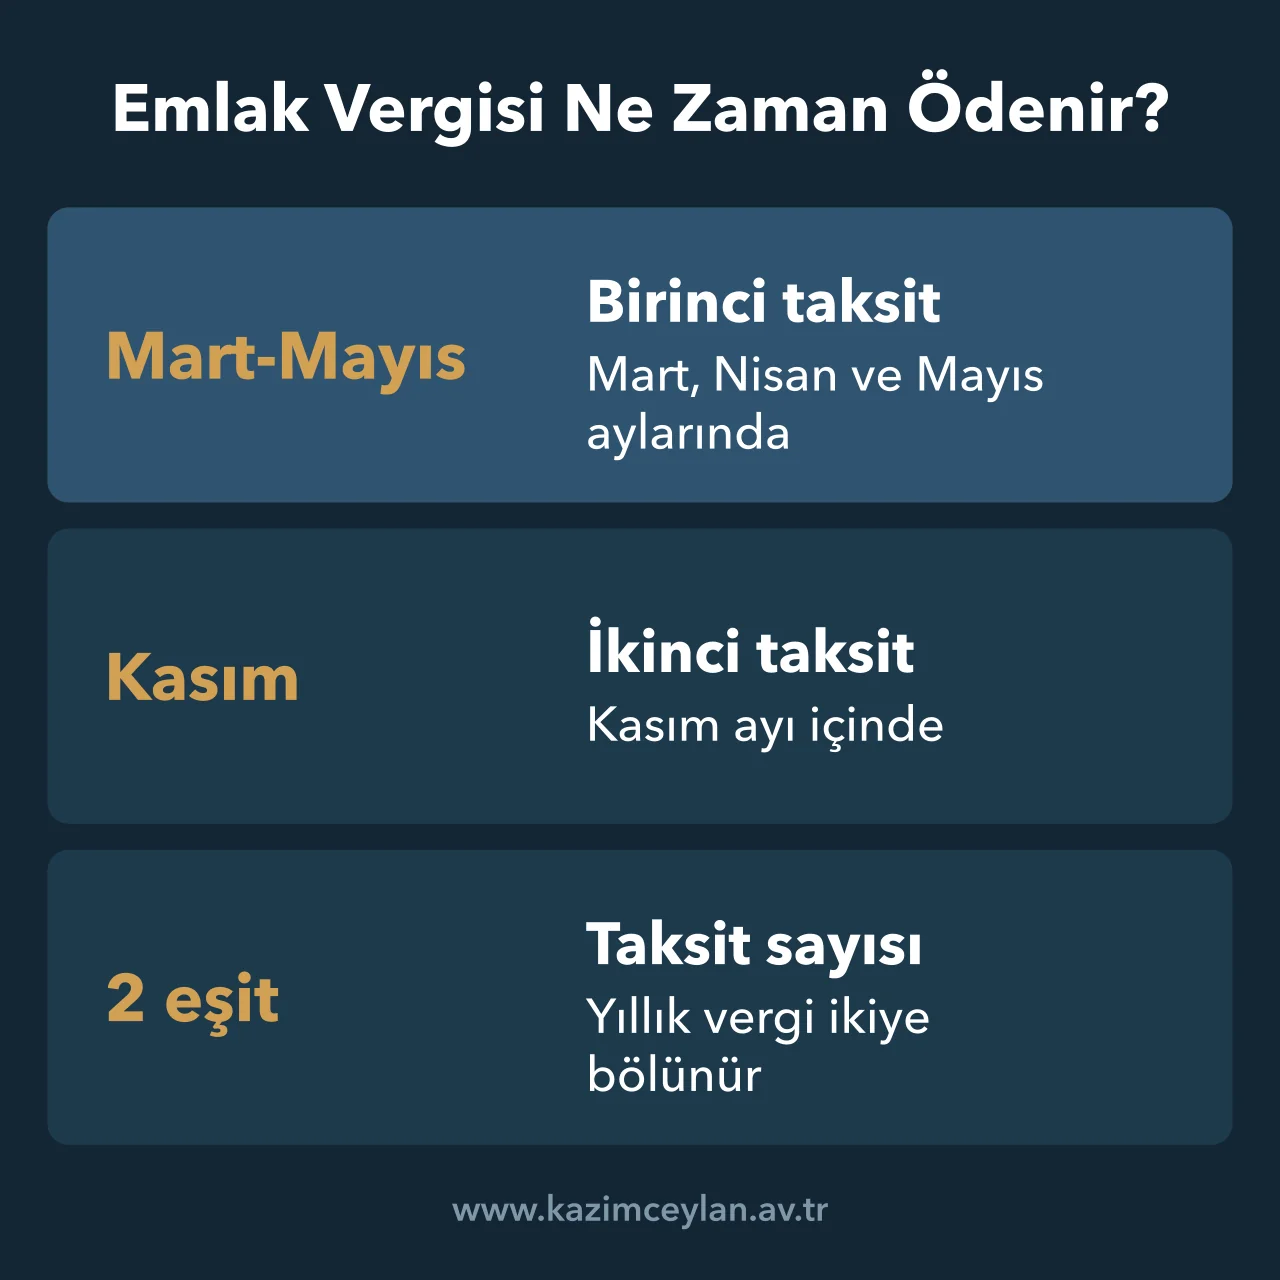
Emlak vergisi Mart, Nisan ve Mayıs aylarında ilk, Kasım ayında ikinci taksit olmak üzere iki eşit taksitte ödenir.[5]
Maliye Bakanlığı ödeme aylarını bölgelerin özelliklerine göre değiştirebilir. Yeni inşa edilen binanın vergisi, arsasının vergisinden az olamaz.
Taşınmaz satışında ödenecek harç için Tapu Harcı Hesaplama, satıştan doğan kazanç için Değer Artış Kazancı Hesaplama aracı kullanılabilir.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Emlak Vergisi Hesaplama Hakkında Sık Sorulan Sorular
Oranların ne olduğu ve değerli konut vergisinin emlak vergisinden ayrı olup olmadığı en çok soru getiren konulardır.
Emlak vergisi oranı yüzde kaç?
Konutta binde 1 yani yüzde 0,1, işyerinde binde 2, arsada binde 3 ve arazide binde 1'dir. Büyükşehir belediyesi sınırları ve mücavir alanlarda oranlar iki katıdır.
Emlak vergisi ne zaman ödenir?
İki eşit taksitte ödenir: ilk taksit Mart, Nisan ve Mayıs aylarında, ikinci taksit Kasım ayında.
Emlak vergisi değeri nasıl öğrenilir?
Değer, belediyeye verilen emlak vergisi bildirimindeki bina ve arsa vergi değeridir. Tapu kaydında ve belediye vergi dairesi bilgilerinde yer alır.
Değerli konut vergisi emlak vergisinden ayrı mı?
Evet, değerli konut vergisi emlak vergisine ek olarak ödenir. Yalnızca mesken nitelikli taşınmazın bina vergi değeri 2026'da 17.711.000 TL'yi aşarsa doğar.
Emekli tek evi için emlak vergisi ödemek zorunda mı?
Kanunda doğrudan bir muafiyet yoktur. Geliri yalnızca sosyal güvenlik aylığından ibaret olanların brüt 200 m²'yi geçmeyen tek meskeni için oranı sıfıra kadar indirme yetkisi Cumhurbaşkanına verilmiştir, uygulama için belediyeye başvurulur.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 1319 sayılı Emlak Vergisi Kanunu madde 8 ve 18 - bina vergisinin ve arsa ile arazi vergisinin oranları.
[2] 1319 sayılı Kanun madde 8 ve 18 - 5216 sayılı Kanunun uygulandığı büyükşehir belediye sınırları ve mücavir alanlar içinde oranların yüzde yüz artırımlı uygulanması.
[3] 1319 sayılı Kanun madde 8/2 - tek meskeni brüt 200 m²'yi geçmeyen belirli kişiler için vergi oranlarını sıfıra kadar indirme yetkisi.
[4] 1319 sayılı Kanun madde 42 - mesken nitelikli taşınmazlardan bina vergi değeri belirlenen tutarı aşanların değerli konut vergisine tabi olması; Emlak Vergisi Kanunu Genel Tebliği (Seri No: 88), RG 31.12.2025 - 2026 eşiği ve tarifesi.
[5] 1319 sayılı Kanun madde 30 - emlak vergisinin birinci taksidinin Mart, Nisan ve Mayıs aylarında, ikinci taksidinin Kasım ayında iki eşit taksitte ödenmesi.
Av. Kazım Ceylan • Tarih: 7 Ekim 2026
