
Bir yıllık poliçesi için 14.600 TL prim ödeyen ve aracını 120. günde satan kişiye trafik sigortası prim iadesi hesaplama sonucunda 9.800 TL geri ödenir. Günlük prim 40 TL'dir, kullanılan 120 günün 4.800 TL'si sigorta şirketinde kalır ve işlememiş 245 günün primi iade edilir.
Aynı araç poliçe başlangıcından 10 gün sonra satılsaydı iade 14.200 TL değil, 13.939 TL olurdu. Sebep, poliçe erken sonlandığında sigorta şirketinde kalacak primin brüt asgari ücretin yüzde 2'sinden az olamamasıdır.
Aşağıdaki araç ödenen primi, poliçe başlangıç ve bitiş tarihini ve iptal tarihini alır, primi gün esasıyla böler ve bu alt sınırı uygulayarak iade tutarını gösterir. Kasko seçildiğinde alt sınır uygulanmaz ve tam hasar ödemesi yapılıp yapılmadığı sorulur.
"Trafik Sigortası Prim İadesi Hesaplama" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"Trafik Sigortası Prim İadesi Hesaplama" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
Poliçe Bilgileri
Trafik Sigortası Prim İadesi Nasıl Hesaplanır?
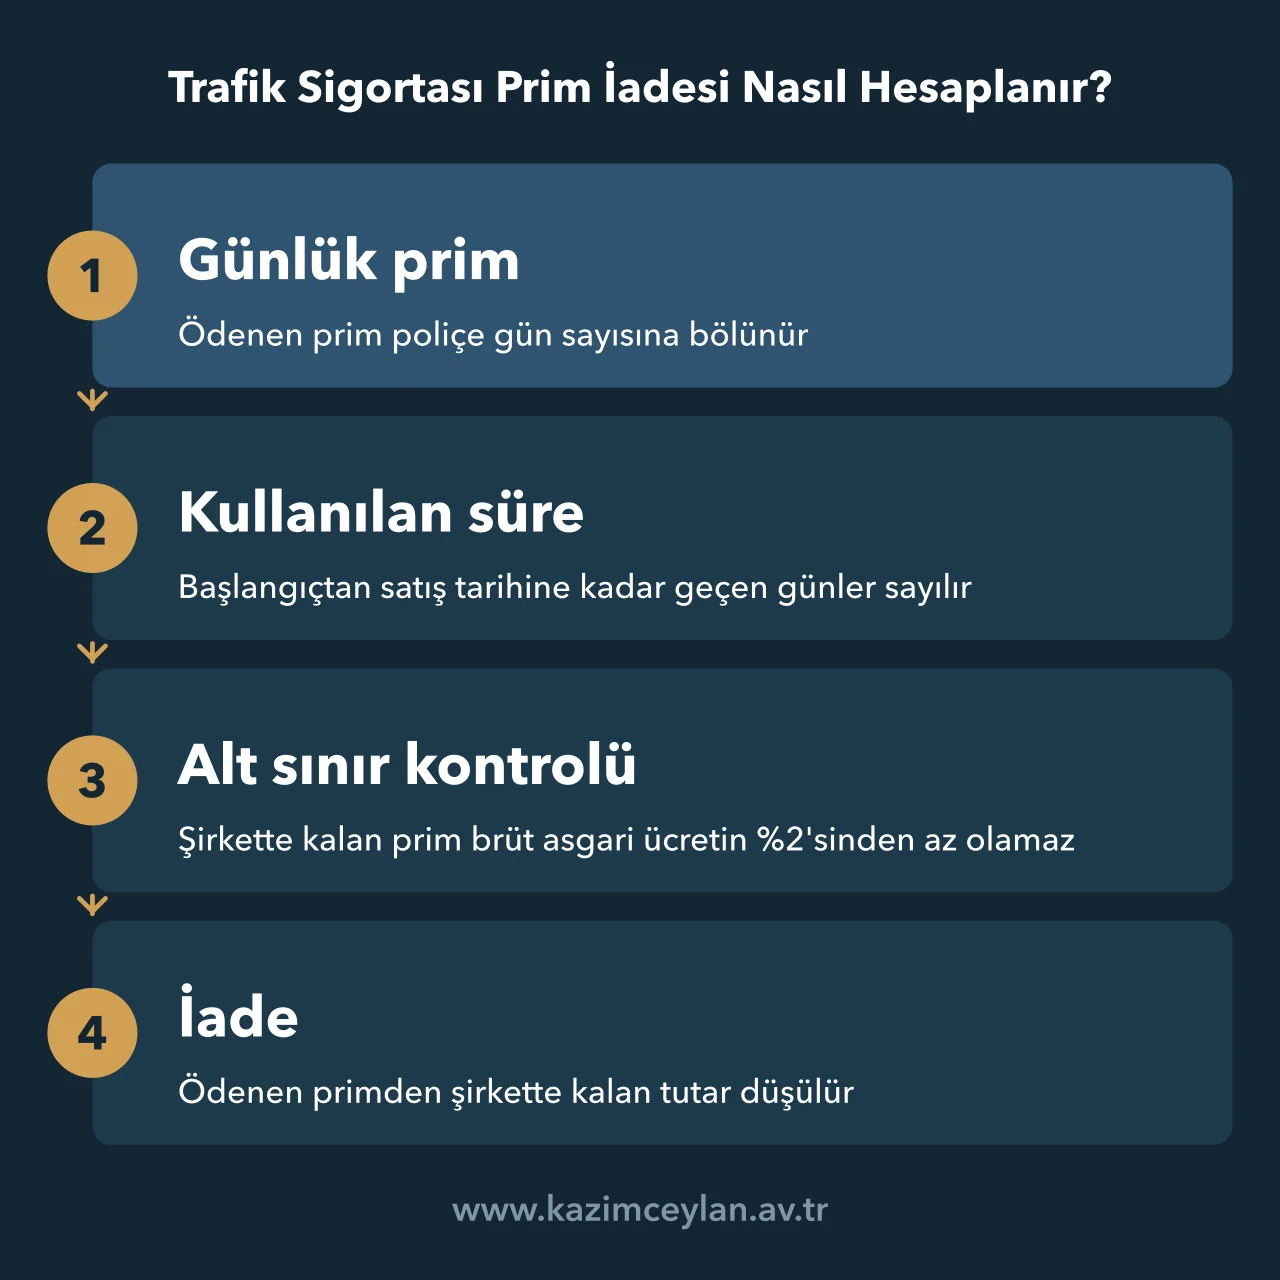
İade, ödenen primin poliçe gün sayısına bölünüp işlememiş gün sayısıyla çarpılmasıyla bulunur. Tarife Uygulama Esasları Hakkında Yönetmelik'in 11. maddesi işletenin değiştiği her durumda mevcut sözleşmenin değişim tarihi itibarıyla kendiliğinden sona ereceğini ve ilgiliye gün esasına göre prim iadesi yapılacağını düzenler.[1]
Zorunlu trafik sigortası genel şartları da aynı kuralı sigortalının değişmesi için tekrarlar. Gün esası, kullanılan sürenin primini takvim günü üzerinden orantılı olarak hesaplamak demektir.[2]
Hesaplama aracı gün sayısını tarih farkından bulur. Başlangıçtan bitişe kadar geçen günler poliçe süresi, başlangıçtan iptal tarihine kadar geçen günler kullanılan süre sayılır ve ikisinin farkı işlememiş süredir.
Kullanılan günlerin primi alt sınırın altında kalıyorsa sigorta şirketinde kalan tutar alt sınıra yükseltilir. İade, ödenen primden bu tutar düşülerek bulunur ve hiçbir durumda eksiye inmez.
Trafik Sigortası İadesinden Kesinti Yapılır mı?
Trafik sigortası iadesinden kesinti yapılabilir. Yönetmeliğin geçici 9. maddesine göre poliçe sonlandırıldığında sigorta şirketine tahakkuk eden prim, poliçenin sonlandığı tarihte geçerli aylık brüt asgari ücretin yüzde 2'sinden az olamaz ve bu primin yüzde 80'i acente komisyonu olarak tahakkuk ettirilir.[3]
2026 yılında brüt asgari ücret 33.030 TL'dir. Yüzde 2'si 660,60 TL eder, küsurat bir üst tam sayıya yükseltildiği için alt sınır 661 TL'dir. Aşağıdaki tablo, 365 günlük ve 14.600 TL primli poliçede satış gününe göre iadenin nasıl değiştiğini gösterir.
| Satış günü | İşlememiş gün | Şirkette kalan prim | İade |
|---|---|---|---|
| 5. gün | 360 | 661,00 TL (alt sınır) | 13.939,00 TL |
| 16. gün | 349 | 661,00 TL (alt sınır) | 13.939,00 TL |
| 17. gün | 348 | 680,00 TL | 13.920,00 TL |
| 30. gün | 335 | 1.200,00 TL | 13.400,00 TL |
| 120. gün | 245 | 4.800,00 TL | 9.800,00 TL |
| 300. gün | 65 | 12.000,00 TL | 2.600,00 TL |
Bu poliçede alt sınır ilk 16 günde devreye girer, 17. günden sonra kullanılan günlerin primi zaten alt sınırı aşar. Prim düştükçe bu eşik gün de uzar.
Alt sınır, poliçenin sona erdiği tarihte geçerli asgari ücrete göre bulunur. 2025 içinde sona eren bir poliçede brüt asgari ücret 26.005,50 TL olduğundan alt sınır 520,11 TL değil 521 TL'dir. Hesaplama aracı asgari ücreti iptal tarihine göre seçer ve küsuratı yönetmelikteki gibi yukarı yuvarlar.
Araç Satıldıktan Sonra Poliçe Kaç Gün Geçerli?
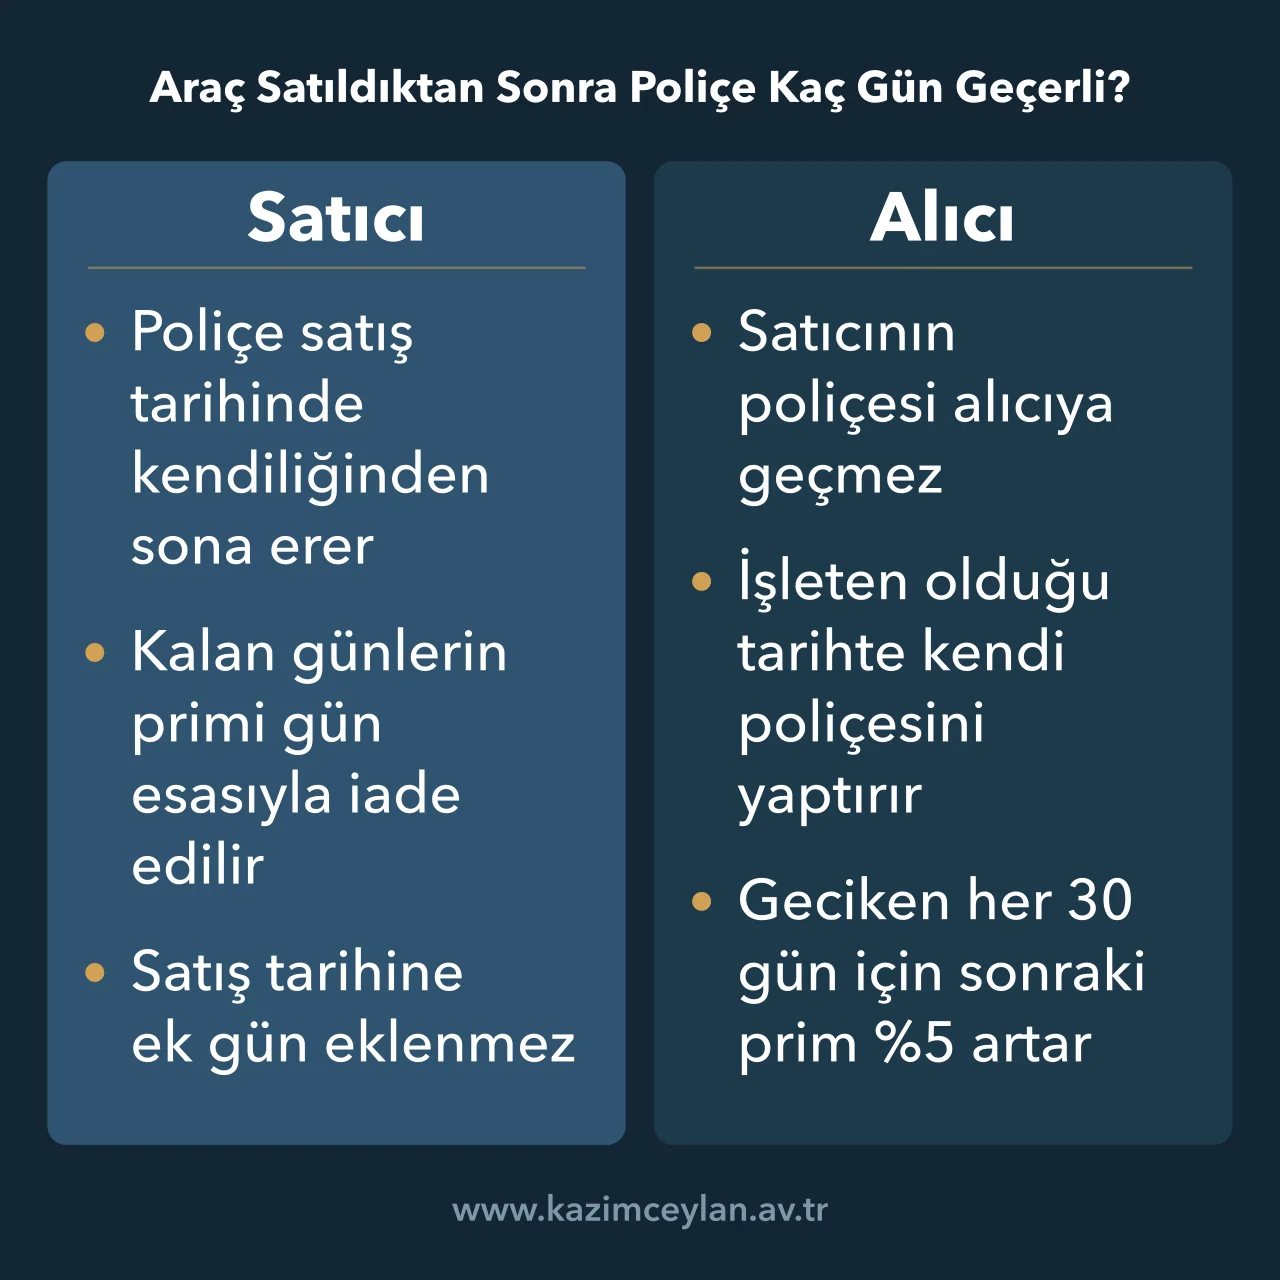
Trafik poliçesi, aracın işleteni değiştiği gün kendiliğinden sona erer ve alıcıya geçmez. Hesaplama aracına iptal tarihi olarak noter satış tarihi girilir, çünkü yönetmelik ve genel şartlar sona ermeyi değişim tarihine bağlar.
Satış tarihine ayrıca ek gün eklenmez. Bazı sitelerde geçen "satıştan sonra 15 gün poliçe geçerli sayılır" bilgisi yürürlükteki 11. maddede yer almaz, iade doğrudan satış tarihine kadar kullanılan günlere göre hesaplanır.
Alıcı ise işleten sıfatını kazandığı tarih itibarıyla kendi adına trafik sigortası yaptırmak zorundadır. Bu yükümlülüğün yerine getirilmediği her otuz gün için sonraki poliçenin primi, yüzde 50 ile sınırlı olmak üzere yüzde 5 artırılır.[4]
Geçerli zorunlu trafik sigortası bulunmayan araç, Karayolları Trafik Kanunu'nun 91. maddesi uyarınca trafikten men edilir. Bu durumda uygulanan idari para cezasının tutarı Güncel Trafik Cezaları yazımızda yer alır. Satış öncesinde taraflar arasında kurulabilecek bağlayıcı ilişki Araç Satış Vaadi Sözleşmesi Örneği yazımızda anlatılmıştır.
Hesaplama Aracına Girilecek Bilgiler
Doğru sonuç için tutar ve tarihlerin poliçe ve satış belgesindeki haliyle girilmesi gerekir. Araç şu dört bilgiyle çalışır.
- Ödenen toplam prim, poliçede yazan brüt tutar olarak
- Poliçe başlangıç tarihi
- Poliçe bitiş tarihi
- İptal ya da devir tarihi, satışta noter satış senedindeki tarih
İptal tarihi poliçe süresinin dışında kalırsa araç hesap yapmaz ve uyarı verir. Ödenen prim alt sınırın altındaysa şirkette kalan tutar primin kendisiyle sınırlanır ve iade sıfır çıkar.
Kaskoda Prim İadesi Nasıl Farklılaşır?
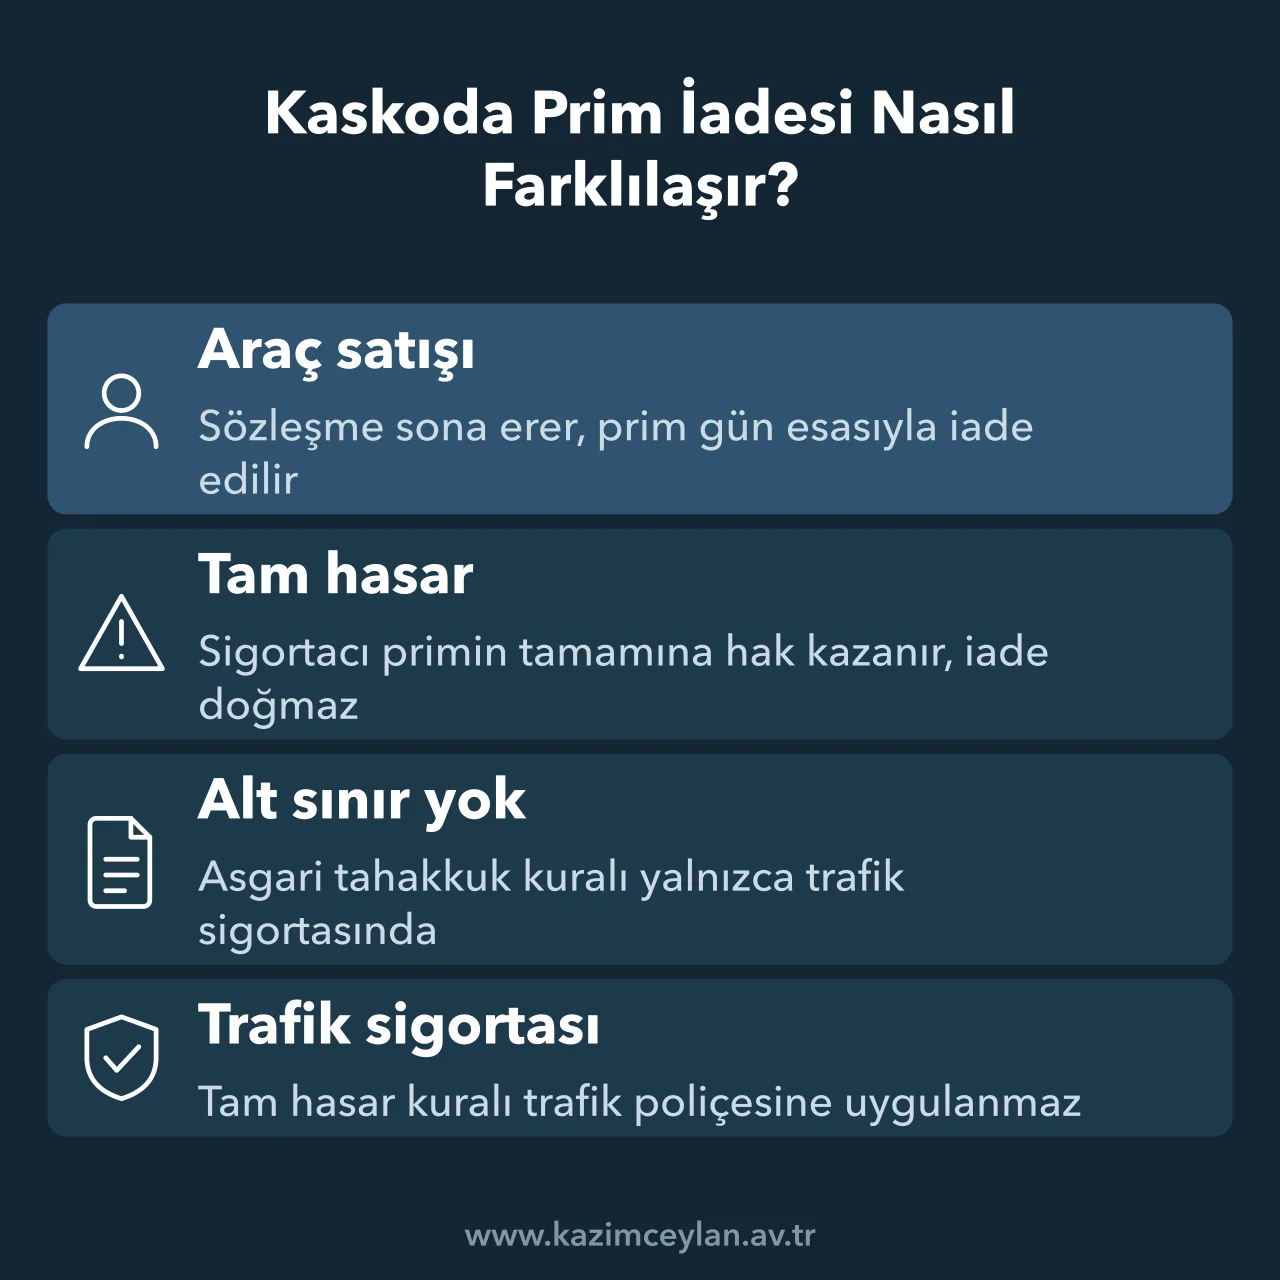
Kaskoda satış halinde iade yine gün esasıyla yapılır, ancak asgari tahakkuk kuralı kaskoya uygulanmaz. Kasko genel şartlarına göre menfaat sahibi değiştiğinde sözleşme o anda kendiliğinden feshedilmiş olur, fesih tarihine kadar geçen sürenin primi gün esasıyla hesaplanır ve fazlası sigorta ettirene geri verilir.[5]
Tam hasarda sonuç değişir. Riziko gerçekleşip tam hasar meydana geldiğinde kasko teminatı sona erer ve sigortacı primin tamamına hak kazanır, bu yüzden pert ödemesi yapılmış kasko poliçesinde iade doğmaz.[6]
Bu kural yalnızca kasko içindir ve trafik sigortasına uygulanmaz. Hesaplama aracında tam hasar kutusu yalnızca kasko seçildiğinde açılır, trafik poliçesinde iade her durumda gün esası ve alt sınırla hesaplanır. Kazada karşı taraf kusurluysa pert olan araç için istenebilecek fark Trafik Kazası Sonrası Tazminat Hakları yazımızda anlatılmıştır.
"Trafik Sigortası Prim İadesi Hesaplama" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Trafik Sigortası Prim İadesi Hesaplama Hakkında Sık Sorulan Sorular
Poliçesini erken sona erdiren araç sahiplerinin iade tutarı ve kasko konusunda sorduğu sorular aşağıda cevaplanmıştır.
Trafik sigortası aynı gün iptal edilirse ne kadar iade edilir?
Ödenen primden, poliçenin sona erdiği tarihteki aylık brüt asgari ücretin yüzde 2'si düşülerek kalan tutar iade edilir. Kullanılan günlerin primi bu tutarın altında kaldığı sürece sigorta şirketinde alt sınır kadar prim kalır.
Pert olan araçta trafik sigortası primi iade edilmez mi?
Tam hasarda primin tamamının sigortacıda kalması kuralı kasko poliçesine aittir ve trafik sigortasına uygulanmaz. Trafik poliçesinin erken sona ermesinde iade gün esasıyla ve asgari tahakkuk sınırı gözetilerek hesaplanır.
Araç sahibi vefat ederse kasko poliçesi ne olur?
Kasko sona ermez, sözleşmeden doğan haklar ve borçlar mirasçılara geçer. Mirasçı durumu 15 gün içinde sigortacıya bildirir, sigortacı değişikliği, mirasçı da sigortanın varlığını öğrendiği tarihten itibaren 8 gün içinde sözleşmeyi feshedebilir ve bu durumda prim gün esasıyla iade edilir.
Araç satılınca kasko poliçesi yeni sahibe devredilebilir mi?
Kasko kural olarak satışla kendiliğinden sona erer. Poliçede menfaat sahibinin değişmesine rağmen sözleşmenin yeni malikle devam edeceği kararlaştırılmışsa poliçe yeni sahiple sürer.
Referans ve Kaynaklar
[1] Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelik m.11 - işletenin değişmesi halinde sözleşmenin sona ermesi ve gün esasına göre prim iadesi.
[2] Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları C.4 - sigortalının değişmesi.
[3] Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelik geçici m.9 - poliçelerin sonlandırılmasında asgari tahakkuk primi.
[4] Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelik m.9 - araç işleteni sıfatının kazanılması.
[5] Kara Araçları Kasko Sigortası Genel Şartları C.5 - menfaat sahibinin değişmesi ve sigortalının ölümü.
[6] Kara Araçları Kasko Sigortası Genel Şartları B.4.1 - tam hasar halinde teminatın sona ermesi ve primin tamamına hak kazanılması.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
