Sel hasarını kasko karşılar mı sorusunun cevabı poliçenize bağlı olarak değişir. Kasko, araçtaki sel hasarını yalnız poliçede sel ve su baskını ek teminatı varsa öder. Kara Araçları Kasko Sigortası Genel Şartları seli standart teminatın içinde değil, ek sözleşmeyle eklenebilecek zararlar arasında sayar.
Teminat varsa bu konudaki sigortalının talebi üzerine ödeme olmazsa dava sürecinde hasarın teminat dışında kaldığını ispat yükü kanunen sigortacıdadır. Kasko hasarın tamamını ödemezse ya da poliçede sel teminatı hiç yoksa, zararın karşılanmayan kısmı hizmet kusuru bulunan idareden istenebilir. Bu konu hakkında detaylı bilgiye Sel Durumunda İdareden Tazminat Nasıl Alınır? yazımızdan ulaşabilirsiniz.
- Araçtaki sel hasarını kasko yalnız poliçeye Kasko Genel Şartları A.4.5 kapsamındaki sel ve su baskını ek teminatı eklenmişse karşılar.
- Türk Ticaret Kanunu'nun 1409. maddesine göre hasarın teminat dışında kaldığını ispat yükü sigortacıya aittir.
- Kaskonun karşılamadığı kısım, Türk Ticaret Kanunu'nun 1472. maddesi gereği hizmet kusuru bulunan idareden ayrıca istenebilir.
İçindekiler18 başlık
- Araç Sel Hasarını Kasko Karşılar mı?
- Poliçede Sel Teminatı Olup Olmadığı Nasıl Anlaşılır?
- Hangi Sel Hasarları Kasko Kapsamına Girer?
- Aracı Su Bastığında İlk Yapılması Gerekenler
- Sigortacının Sel Hasarını Reddetme Gerekçeleri
- Sel Hasarında Tazminat Ne Kadar ve Ne Zaman Ödenir?
- Kasko Hasarın Tamamını Karşılamazsa Ne Yapılır?
- Eksper Raporuna ve Ret Kararına İtiraz: Sigorta Tahkim Komisyonu
- Kaskoda Sel Teminatı Yoksa Zararı Kim Karşılar?
- Araç Sel Hasarı ve Kasko Hakkında Sık Sorulan Sorular
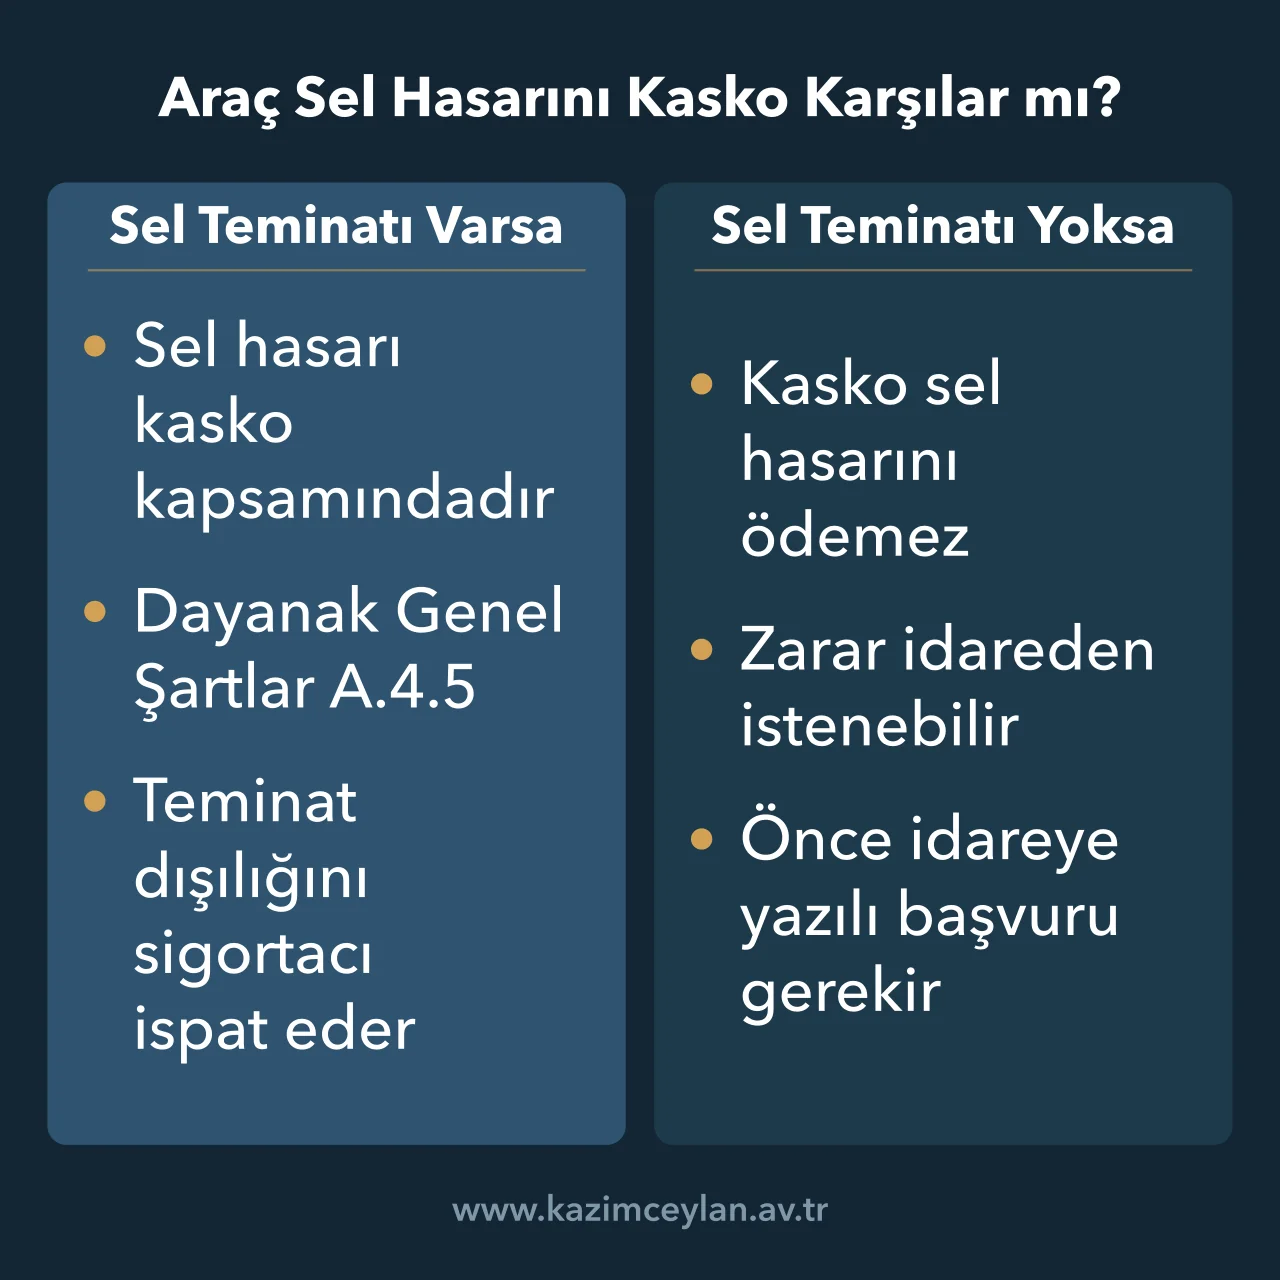
Araç Sel Hasarını Kasko Karşılar mı?
Kasko, araçtaki sel hasarını poliçeye sel ve su baskını ek teminatı eklenmişse karşılar. Genel Şartlar'ın A.4 maddesi, ek sözleşmeyle teminata alınabilecek zararları sayar ve sel bu listenin 4.5 numaralı bendindedir.
Kara Araçları Kasko Sigortası Genel Şartları, A.4 Ek Sözleşme ile Teminat Kapsamına Dahil Edilebilecek Zararlar, bent 4.5"Sel ve su baskını ile meydana gelen zararlar,"
Aynı listede deprem, fırtına ve dolu, kullanım ve gelir kaybı ile bir sigorta olayından doğmayan mekanik ve elektrik arızaları da yer alır. Sel ek teminatı satın alınmamış bir poliçe, sel hasarında ödeme yapılmasını sağlamaz.
Poliçede Sel Teminatı Olup Olmadığı Nasıl Anlaşılır?
Poliçede sel teminatı olup olmadığı, önce poliçenin başlığındaki ürün adından, sonra teminatlar bölümünden anlaşılır. Genel Şartlar dört ürün adı tanımlar ve ürün adı poliçe başlığında yazmaktadır.
Dar Kasko ve Kasko ürünleri ek sözleşmeli riskleri içermez. Genişletilmiş Kasko bu risklerin yalnız bir kısmını, Tam Kasko ise bütününü kapsar.
Kara Araçları Kasko Sigortası Genel Şartları, A.1"Tam Kasko: Yukarıdaki teminat gruplarının tamamı ve bu genel şartlarda ek sözleşme ile teminat kapsamına dahil edilebilecek tüm riskler için teminatın verildiği üründür."
Tam Kasko başlıklı poliçe sel ve su baskınını tanımı gereği kapsar. Genişletilmiş Kasko'da ise teminatlar bölümünde "sel ve su baskını" ifadesinin ayrıca yazılı olup olmadığına bakılır. Emin olunamıyorsa sigorta şirketinden yazılı teyit istemek, hasar anında çıkacak tartışmanın önünü keser.
Poliçenizin seli kapsayıp kapsamadığından emin değilseniz, poliçeyi bir avukata inceletmek için randevu alabilirsiniz.
Hangi Sel Hasarları Kasko Kapsamına Girer?
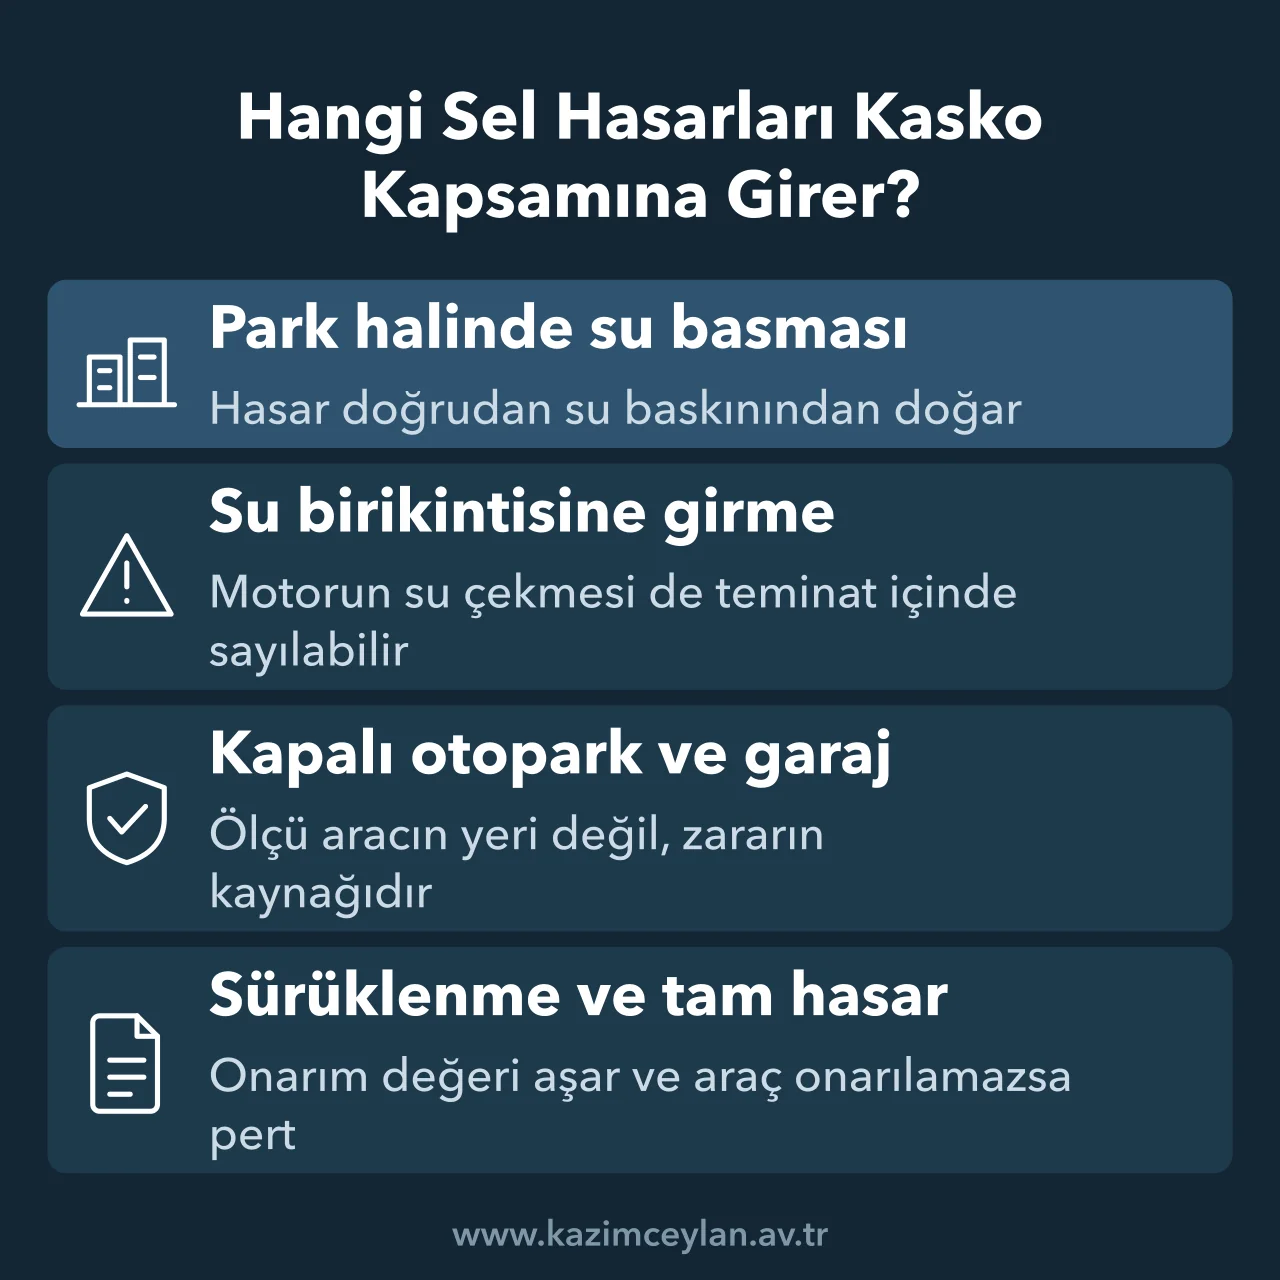
Sel ek teminatı bulunan kasko, hasar doğrudan sel ya da su baskınından doğduğu sürece aracın nerede ve hangi durumda olduğuna bakmaksızın devreye girer. Tartışma çoğu zaman hasarın selden mi, yoksa arızadan ya da sürücünün davranışından mı doğduğu üzerinde çıkar.
Park Halindeki Aracı Su Basması
Park halindeyken su basan araçta hasar doğrudan sel ve su baskınından doğar. Bu, A.4.5'teki riskin en yalın örneğidir ve tartışma genellikle yalnızca hasarın miktarı üzerinde kalır.
Su Birikintisine Giren Araç
Su birikintisine girip motoru su çeken araçta hasar, sel ek teminatı varsa kasko kapsamındadır. Yargıtay 4. Hukuk Dairesi'nin onadığı dosyada sigortacı, motor soğutma suyunun devirdaim pompasında ya da elektrik aksamında arıza bulunduğunu ve sürücünün yola devam etmekte ısrar ettiğini ileri sürdü. Hakem Heyeti ise hasarın nasıl oluştuğunu şöyle tespit etti.
Yargıtay 4. HD, E. 2024/4448, K. 2024/6570, T. 26.06.2024 (onanan İtiraz Hakem Heyeti gerekçesi)"şiddetli yağan yağış sularından oluşan su birikintisine araç sürücüsünün girmesi ve motorun ön hava kanalından suyu çekip hava filtresinden içeriye motorun yanma odasına suyu alması, motorun çalışır vaziyette bu olayın gerçekleşmesi nedeni ile yüksek ısıda olan motorun aniden soğuk suyun motora girmesi sonucu motorun kilitlendiği kanaatine varıldığı"
Uyuşmazlık Hakem Heyeti hasarı A.4.5 kapsamında sayıp 238.000 TL'ye hükmetti. Sigortacının itirazı reddedildi, Yargıtay da kararı oybirliğiyle onadı.
Kapalı Otopark ve Site Garajı
Kapalı otoparkta ya da site garajında su basan araç da A.4.5 kapsamındadır, çünkü teminatın ölçüsü aracın durduğu yer değil, zararın su baskınından doğmasıdır. Bu durumda binanın ya da yağmur suyu hattının bakımında kusuru bulunanlar ayrıca sorumlu olabilir.
Selin Sürüklediği Araç ve Tam Hasar
Sel aracı sürükleyip ağır hasara uğratırsa tam hasar gündeme gelir. Genel Şartlar tam hasarın şartını açıkça yazar.
Kara Araçları Kasko Sigortası Genel Şartları, B.3.3.2.2"Onarım masraflarının zarar gören aracın rizikonun gerçekleştiği tarihteki değerini aşması ve aynı zamanda eksper raporu ile aracın onarım kabul etmez bir hale geldiğinin tespit edilmesi durumunda, araç tam hasara uğramış sayılır."
Tam hasarda tazminat, aracın hurdaya ayrıldığını gösteren hurda tescil belgesi sigortacıya verilmeden ödenmez. Araç sahibi aracın hasarlı haliyle kendisinde kalmasını kabul ederse, rayiç değer ile hasarlı halin değeri arasındaki fark tazminat olarak ödenebilir.
Aracı Su Bastığında İlk Yapılması Gerekenler
Sel hasarı, öğrenildiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirilir. Süre Genel Şartlar'da açıkça yazılıdır.
Kara Araçları Kasko Sigortası Genel Şartları, B.1.1"Rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunmak,"
Aynı madde sigortalıdan, sigortalı değilmişçesine kurtarma ve koruma önlemlerini almasını ve zorunlu haller dışında olay yerinde ya da araçta değişiklik yapmamasını ister. İspat yükü sigortacıda olsa da hasarın selden doğduğunu gösteren deliller dosyayı hızlandırır:
- Aracın suyun içindeki halini gösteren tarih ve saatli fotoğraf ve video
- Su seviyesini gösteren izler, özellikle ön radyatör ve kaput çevresindeki çamur ve su çizgisi
- Çekici, servis ve eksper raporları
- Aracın bakım ve arıza geçmişini gösteren servis kayıtları
- Olay günü yağış verisi, varsa itfaiye ya da kolluk tutanağı
- Onarım ve çekici masraflarının faturaları
Delilin kaybolma ihtimali varsa sulh hukuk mahkemesinden delil tespiti de istenebilir. Başvurunun biçimi Delil Tespiti Dilekçesi Örneği yazımızda var.
Sigortacının Sel Hasarını Reddetme Gerekçeleri
Sigortacılar sel hasarını çoğunlukla dört gerekçeyle reddeder ya da eksik öder. Bunlar hasarın arızadan doğduğu, sürücünün hasarı ağırlaştırdığı, muafiyet ve geç bildirim iddialarıdır. Her birinin hukuki karşılığı farklıdır.
"Motor Arızası" Savunması ve İspat Yükü
Hasarın teminat dışında kaldığını ispat yükü sigortacıya aittir. Bu kural doğrudan kanunda yazılıdır.
6102 sayılı Türk Ticaret Kanunu m.1409/2"Sözleşmede öngörülen rizikolardan herhangi birinin veya bazılarının sigorta teminatı dışında kaldığını ispat yükü sigortacıya aittir."
Genel Şartlar bir sigorta olayından doğmayan mekanik arızaları ayrı bir ek teminat olarak saydığı için sigortacılar sel hasarını sık sık "arıza" diye reddeder. Su birikintisi dosyasında Hakem Heyeti bu savunmayı delil yetersizliği nedeniyle kabul etmedi.
Yargıtay 4. HD, E. 2024/4448, K. 2024/6570, T. 26.06.2024 (onanan İtiraz Hakem Heyeti gerekçesi)"sigorta şirketi tarafından hasarın teminat dışında kaldığı hususunda herhangi bir somut delil ibraz edilemediği"
Heyeti ikna eden deliller somuttu. Aracın ön radyatör kısmında su seviyesini gösteren kalıntılar vardı ve eksper raporunda geçmişe dönük bir arıza şikayeti bulunmuyordu.
Motoru Çalıştırma ve Sürücü Kusuru
Su basmış aracı çalıştırmak, motordaki hasarı büyütebilir ve sigortacıya indirim için gerekçe verir. Sigortalı zararın önlenmesi ve azaltılması için imkanlar ölçüsünde önlem almakla yükümlüdür, aykırılık zararı artırmışsa kusurun ağırlığına göre indirim yapılır.[1]
Aracı çalıştırmadan çekiciyle servise götürmenin makul gideri ise, faydasız kalsa bile sigortacı tarafından ayrıca karşılanır. Her çalıştırma girişimi de indirim sebebi sayılmaz.
Yargıtay 17. Hukuk Dairesi, dere taşkınını andıran bir su akışında sürücünün motoru çalıştırmaya çalıştığı gerekçesiyle motor hasarını reddeden hakem kararını bozdu.
Yargıtay 17. HD, E. 2016/3178, K. 2016/6240, T. 23.05.2016"Davacının bu şartlarda araç içinde hareket etmeden durmasının can güvenliği açısından risk oluşturup oluşturmayacağı"
Daire bu sorunun olay görüntüleri ve olay gününe ait meteoroloji raporuyla birlikte uzman bilirkişiye inceletilmesini istedi.
Muafiyet Kesintisi
Muafiyet, hasarın poliçede belirlenen kısmının sigortalının üzerinde kalmasıdır. Genel Şartlar, muafiyetin sigortalıya sürpriz olmaması için bir biçim şartı koyar.
Kara Araçları Kasko Sigortası Genel Şartları, A.6"Bu şekilde belirlenen muafiyetler en az 14 punto büyüklüğünde harflerle poliçeye yazılır."
Poliçede bu biçimde yazılmış bir muafiyet yoksa kesinti için dayanak da yoktur. Su birikintisi dosyasında Hakem Heyeti, o poliçe bakımından sel hasarında muafiyet uygulanamayacağını açıkça belirtti.
Yargıtay 4. HD, E. 2024/4448, K. 2024/6570, T. 26.06.2024 (onanan İtiraz Hakem Heyeti gerekçesi)"sel veya su baskını hasarlarında herhangi bir muafiyet uygulanmayacağı"
Geç Bildirim
Beş iş günü geçti diye kasko hakkı kendiliğinden düşmez. Geç bildirim ancak ödenecek tazminatı artırmışsa, kusurun ağırlığına göre indirim sebebi olur.[1] Genel Şartlar'a göre hakların tamamen düşmesi, rizikoya ya da zararın artmasına kasten sebep olunması halinde söz konusudur.
Ret yazısı aldıysanız, itiraz etmeden önce sorunuzu Avukata Sor üzerinden iletebilirsiniz.
Sel Hasarında Tazminat Ne Kadar ve Ne Zaman Ödenir?
Kasko sel hasarını aracın hasar tarihindeki rayiç değerine kadar öder. Rayiç değerin hangi referansla belirleneceği poliçede yazılır, yazmıyorsa düzenleyici kurumun belirlediği referans değerler esas alınır.
Kara Araçları Kasko Sigortası Genel Şartları, B.3.3.1.1"Sigorta tazminatının hesabında sigortalı menfaatlerin rizikonun gerçekleşmesi anındaki rayiç değerleri esas tutulur."
Onarımın hangi serviste ve orijinal ya da eşdeğer hangi parçayla yapılacağı da poliçede belirtilir. Poliçe bu konuda sessizse sigortalının seçimi geçerlidir.
Kara Araçları Kasko Sigortası Genel Şartları, B.3.3.2.1"Bu yönde bir belirleme olmazsa sigortalının tercih ettiği tazmin yöntemi, servis ve parça esas alınır."
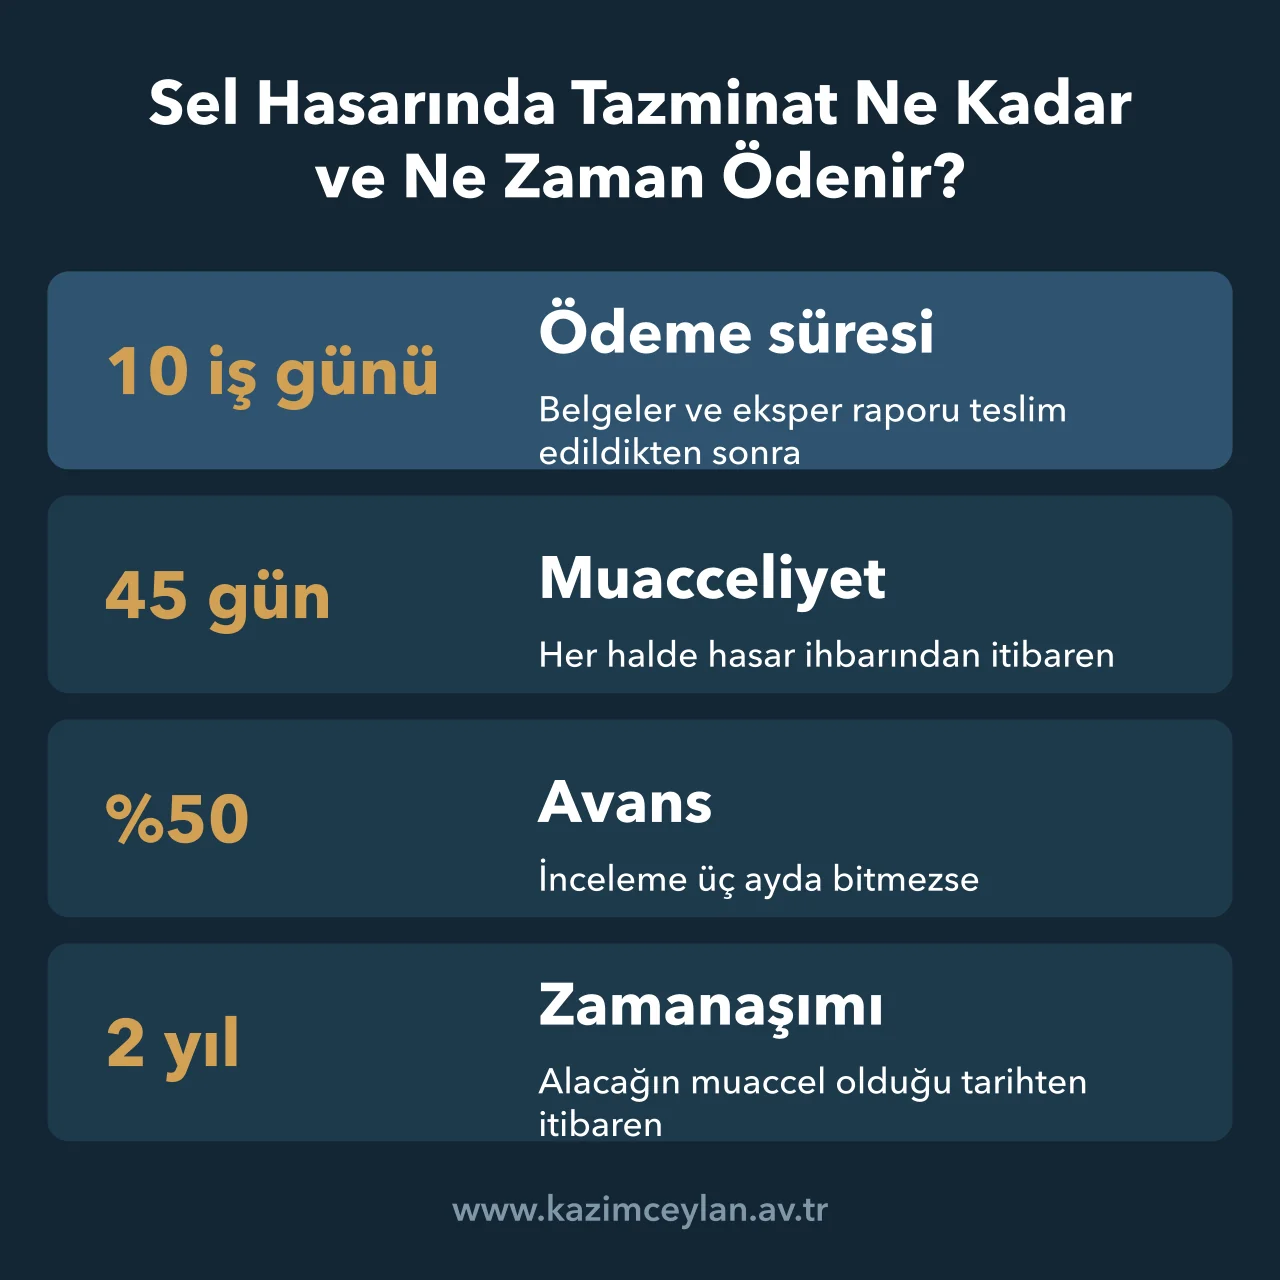
Ödeme süresi de bellidir. İstenen belgeler ve eksper raporu teslim edildikten sonra en geç 10 iş günü içinde inceleme tamamlanıp tazminat ödenir ve ödeme borcu her halde hasar ihbarından 45 gün sonra muaccel olur. İnceleme üç ayda bitmezse sigortacı, tespit edilecek hasarın en az yüzde ellisini avans olarak öder.[2]
Kasko Hasarın Tamamını Karşılamazsa Ne Yapılır?
Kasko hasarın tamamını karşılamazsa sigortalı, önce eksik ödemenin dayanağını sigortacıdan yazılı olarak ister, sonra farkı tahkimde ya da mahkemede talep eder. Hiçbir yolla sigortacıdan alınamayan kısım ise hizmet kusuru bulunan idareden istenebilir.
Eksik ödeme çoğunlukla poliçede yazılı muafiyetten, rayiç değerin düşük belirlenmesinden, eşdeğer parçayla onarımdan ya da teminatı alınmamış kalemlerden kaynaklanır. Rayiç değer ve parça seçimi Genel Şartlar'a ve poliçeye göre denetlenebilir. Muafiyet ise yalnız poliçeye büyük puntoyla yazılmışsa uygulanabilir.
Kullanım kaybı ya da ikame araç, ancak poliçeye ayrıca eklenmişse ve poliçedeki gün sınırıyla ödenir. Bu teminatın işleyişi İkame Araç Bedeli Hesaplama yazımızda anlatılıyor. Kasko aracın değer kaybını da karşılamaz, bu kalemin hangi durumda kimden istenebileceği Araç Değer Kaybı ve Şartları yazımızda ele alınıyor.
Sigortacıdan alınamayan zarar kendiliğinden kaybolmaz. Sigortacı zararı kısmen tazmin etmişse sigortalı, kalan kısım için sorumlulara karşı başvurma hakkını korur.[3] Sel hasarında bu sorumlu çoğu zaman dere ıslahını, yağmur suyu hattını ya da menfez bakımını aksatan idaredir.
Uygulamada sigortacının önerdiği eksik tutarı kabul ederken ödeme belgesine ihtirazi kayıt düşmek, farkın sonradan istenmesini kolaylaştırır.
Eksper Raporuna ve Ret Kararına İtiraz: Sigorta Tahkim Komisyonu
Eksper raporuna ya da ret kararına karşı sigortalı, sigorta şirketi tahkim sistemine üyeyse Sigorta Tahkim Komisyonu'na başvurabilir. Komisyon, Sigortacılık Kanunu'nun 30. maddesi uyarınca sigorta sözleşmesinden doğan uyuşmazlıklar için kurulmuştur.
Başvurudan önce sigortacıdan ret gerekçesini ve eksper raporunu yazılı olarak istemek, itirazın neye yöneleceğini netleştirir. Zarar, Genel Şartlar'a göre taraflar arasında anlaşmayla ya da sigorta eksperi aracılığıyla tespit edilir.
Tahkim, sigortalı için bir seçenektir. Sistem üyesi kuruluşla uyuşmazlığa düşen kişi, sözleşmede özel hüküm bulunmasa bile bu yoldan yararlanabilir, isterse dava yolunu da kullanabilir.
Su birikintisi dosyası bu yolun nasıl işlediğini gösterir. Uyuşmazlık Hakem Heyeti talebi kabul etti, sigortacının itirazını İtiraz Hakem Heyeti reddetti ve Yargıtay 4. Hukuk Dairesi kararı oybirliğiyle onadı.
Süre de önemlidir. Sigorta sözleşmesinden doğan talepler, alacağın muaccel olduğu tarihten itibaren iki yılda zamanaşımına uğrar.[4]
Kaskoda Sel Teminatı Yoksa Zararı Kim Karşılar?
Kaskoda sel teminatı yoksa zarar, hizmet kusuru bulunan belediyeden ya da ilgili idareden tam yargı davasıyla istenir. Zorunlu trafik sigortası bu boşluğu doldurmaz, çünkü işletenin aracıyla başkasına verdiği zararı karşılar, sürücünün kendi aracındaki zararı değil.[5]
Sel hasarında hangi güvencenin ne karşıladığı aşağıdaki tabloda toplu olarak görülüyor.
| Güvence | Sel hasarını karşılar mı? | Dayanak |
|---|---|---|
| Kasko, sel ve su baskını ek teminatı varsa | Karşılar | Kasko Genel Şartları A.4.5 |
| Kasko, sel ek teminatı yoksa | Karşılamaz | Kasko Genel Şartları A.4 |
| Zorunlu trafik sigortası | Kendi aracındaki zararı karşılamaz | 2918 sayılı Kanun m.85/1 ve m.91 |
| Zorunlu deprem sigortası (DASK) | Binadaki sel zararını karşılamaz | 6305 sayılı Kanun m.2/ğ |
| İdareye karşı tam yargı davası | Hizmet kusuru varsa zarar istenebilir | Anayasa m.125 |
İdareye dava açmadan önce yazılı başvuru zorunludur ve bu başvuru zararın öğrenildiği tarihten itibaren bir yıl içinde yapılır. Hangi idareye dava açılacağı ve idarenin "doğal afetti" savunmasının nasıl kırıldığı Sel Durumunda İdareden Tazminat Nasıl Alınır? yazımızda anlatılıyor.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Araç Sel Hasarı ve Kasko Hakkında Sık Sorulan Sorular
Araç sel hasarı ve kasko ile ilgili en çok sorulan sorular kısaca şöyle cevaplanabilir.
DASK aracımdaki sel hasarını karşılar mı?
Karşılamaz. Zorunlu deprem sigortası yalnızca binalarda depremin ve depremin yol açtığı yangın, infilak, tsunami ve yer kaymasının zararını güvence altına alır. Ne araçtaki ne de binadaki sel zararı DASK kapsamındadır.
Elektrikli araç selde kalırsa kasko öder mi?
Elektrikli araçta da sel hasarının karşılanması poliçede sel ve su baskını ek teminatı bulunmasına bağlıdır. Batarya ve elektrik aksamındaki hasarın selden doğduğu, diğer araçlarda olduğu gibi eksper raporu ve olay yeri delilleriyle ortaya konur.
Kasko sel hasarında aracın serviste kaldığı günleri öder mi?
Kullanım ve gelir kaybı da kaskoda ek teminatla eklenen zararlardandır. Poliçede bu teminat yoksa aracın serviste kaldığı günler kasko kapsamında ödenmez, varsa poliçedeki gün ve tutar sınırıyla ödenir.
Kasko sel hasarını ödedikten sonra belediyeye başvurur mu?
Sigortacı tazminatı ödediğinde, sigortalının sorumlu idareye karşı dava hakkı ödediği bedel kadar sigortacıya geçer. Ödenen kısım için sigortalının ayrıca dava açması gerekmez, ödenmeyen kısım için hakkı ise devam eder.
"Araç Sel Hasarını Kasko Karşılar mı? Su Baskını Teminatı ve Haklarınız" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 6102 sayılı Türk Ticaret Kanunu, madde 1446 ve 1448; Kara Araçları Kasko Sigortası Genel Şartları, madde B.1.2 ve B.3.3.3.
[2] Kara Araçları Kasko Sigortası Genel Şartları, madde B.3.3.4.1.
[3] 6102 sayılı Türk Ticaret Kanunu, madde 1472/2.
[4] Kara Araçları Kasko Sigortası Genel Şartları, madde C.10.
[5] 2918 sayılı Karayolları Trafik Kanunu, madde 85/1 ve 91.
Av. Kazım Ceylan • Tarih: 15 Ekim 2026