Brüt maaştan net maaş hesaplama (brütten nete hesaplama), brüt ücretten SGK primi, işsizlik sigortası primi, gelir vergisi ve damga vergisi kesildikten sonra kalan net tutarı bulur. Bir işçinin cebine giren tutar, bordroda yazan brüt maaştan her zaman düşüktür. Fark küçük görünse de gelir vergisi dilimi değiştikçe büyür, bu yüzden aynı brüt maaş yıl boyunca aynı net tutarı vermez.
Boş bırakırsanız önceki ayların da aynı brüt ücretle geçtiği varsayılır. Gerçek matrahınızı biliyorsanız bordrodan girin.
Vergi dilimi ve asgari ücret istisnası, işyerinde geçen ay sayısı arttıkça değişir. Yıl başından beri çalışıyorsanız ikinci alanı değiştirmeyin; yıl içinde başladıysanız başladığınız ayı seçin.
Brüt Maaştan Net Maaş Nasıl Hesaplanır? (Formül)
Hesap, brüt tutardan başlayıp kesintilerin sırayla düşülmesiyle ilerler.
- SGK'ya esas kazanç bulunur. Brüt tutar tavanı aşıyorsa tavan esas alınır.
- Bu tutarın %14'ü SGK primi, %1'i işsizlik sigortası primi olarak brüt maaştan düşülür.
- Kalan tutara gelir vergisi dilimi uygulanır, çıkan vergiden asgari ücret istisnası düşülür.
- Brüt tutarın binde 7,59'u damga vergisi olarak hesaplanır, bundan da 250,70 TL'lik istisna düşülür.
- Brüt maaştan bu dört kesinti çıkarılınca net maaş kalır.
Kümülatif matrahın ilk dilimde (%15) kaldığı aylarda ve prim tavanının altında bu adımlar tek bir formüle sığar:
Net = 0,71491 × Brüt + 4.462,03
Çarpan 0,71491, brütün kesintilerden sonra kalan payıdır. Bu pay 1 − 0,15 (SGK ve işsizlik primi) − 0,1275 (gelir vergisi, brütün %85'i üzerinden %15) − 0,00759 (damga vergisi) işleminden gelir. Eklenen 4.462,03 TL gelir vergisi istisnası (4.211,33 TL) ile damga vergisi istisnasının (250,70 TL) toplamıdır.
Örneğin 50.000 TL brüt için 0,71491 × 50.000 + 4.462,03 işlemi 40.207,53 TL net verir. Excel karşılığı =0,71491*A1+4462,03 olur.
Matrah 190.000 TL'yi aşıp ikinci dilime geçtikten sonra formül değişir. Matrahı tamamen ikinci dilimde kalan çalışanda (Ocak'ta başlayan için Ağustos-Aralık) istisna 5.615,10 TL olduğundan formül Net = 0,67241 × Brüt + 5.865,80 olur. Aynı 50.000 TL brüt için sonuç 39.486,30 TL'dir.
Eşiğin aşıldığı ayda tek formül yetmez, aracı kullanmak gerekir.
Brütten Nete Geçişte Uygulanan Kesinti Oranları ve Matrahları
Bu iki kavramın bordroda neye karşılık geldiğini ve aradaki farkı oluşturan kalemleri Brüt ve Net Maaş Nedir yazımızda ayrıntılı olarak ele aldık.
Bordroda brüt tutar üzerinden dört ayrı kesinti uygulanır ve her biri farklı bir matrah veya orana bağlıdır. Aynı bordronun işverene toplam maliyeti Çalışanların İşverene Maliyeti yazımızda hesaplanmaktadır. Aşağıdaki tablo 2026 yılında geçerli kesinti kalemlerini özetler.
| Kesinti Kalemi | Oran | Matrah |
|---|---|---|
| SGK işçi payı | %14 | SGK'ya esas kazanç (tavana kadar) |
| İşsizlik sigortası işçi payı | %1 | SGK'ya esas kazanç (tavana kadar) |
| Gelir vergisi | %15 - %40 (dilime göre) | Brüt ücret - SGK ve işsizlik primi |
| Damga vergisi | Binde 7,59 | Brüt ücret |
SGK ve işsizlik primi toplamda %15'tir ve doğrudan brüt tutardan düşülür.[1] Gelir vergisi ile damga vergisi ise bu ilk kesintiden sonra kalan tutar üzerinden ayrı ayrı hesaplanır.
SGK Primine Esas Kazanç ve Prim Tavanı
SGK primi, brüt ücretin tamamı üzerinden değil, "prime esas kazanç" adı verilen bir tutar üzerinden hesaplanır. Bu tutarın bir alt sınırı (taban) ve bir üst sınırı (tavan) vardır.
2026 yılında günlük prime esas kazanç alt sınırı 1.101 TL, aylık taban ise brüt asgari ücrete eşit şekilde 33.030 TL'dir.[2] Tavan tutarı ise 7566 sayılı Kanun ile değişmiş, asgari ücretin 7,5 katından 9 katına çıkarılarak aylık 297.270 TL'ye yükselmiştir.
Hedeflenen net tutardan geriye doğru brüt bulmak isteyenler için ters yönü Net Maaştan Brüt Maaş Hesaplama aracımızda ele aldık.
Brüt maaşı tavanın üzerinde olan bir çalışanda SGK ve işsizlik primi, gerçek brüt tutar üzerinden değil, 297.270 TL üzerinden hesaplanır. Yani yüksek maaşlı bir çalışanın SGK kesintisi, maaşıyla orantılı biçimde artmaya bir noktadan sonra durur.
Gelir Vergisi Dilimleri ve Asgari Ücret İstisnası
Gelir vergisi, SGK ve işsizlik primi düşüldükten sonra kalan tutara kümülatif dilim oranları uygulanarak bulunur. 2026 yılı gelir vergisi tarifesi şöyledir.
| Gelir Dilimi | Oran |
|---|---|
| 0 - 190.000 TL | %15 |
| 190.000 - 400.000 TL | %20 |
| 400.000 - 1.500.000 TL | %27 |
| 1.500.000 - 5.300.000 TL | %35 |
| 5.300.000 TL üzeri | %40 |
Dilim sınırları yıllık kümülatif matrah üzerinden işler. Yani Ocak'ta %15'te olan bir çalışan, yıl ilerledikçe kümülatif matrahı 190.000 TL'yi geçtiğinde bir üst dilime girer. Aynı brüt maaşı alan çalışanın yıl sonuna doğru eline geçen net tutar bu yüzden yıl başındakinden düşük çıkabilir.
Asgari geçim indirimi (AGİ) 1 Ocak 2022'den itibaren yürürlükten kaldırılmıştır.[3] Onun yerine, brüt asgari ücrete denk gelen kısmın gelir vergisinden ve damga vergisinden istisna tutulması esası getirilmiştir. Bu istisna 2026 yılında da uygulanmaya devam etmektedir ve yalnızca asgari ücretlileri değil, daha yüksek maaş alan tüm çalışanları kapsar. Birden fazla işverenden ücret alanlarda ise yalnızca en yüksek ücrete uygulanır.
Gelir vergisi istisnası yıl boyunca aynı tutar değildir. Brüt asgari ücretin vergi matrahı ayda 28.075,50 TL'dir ve bu matrahın kümülatifi 190.000 TL'yi aşana kadar istisna matrahın %15'i olan 4.211,33 TL'de kalır.
Ocak'ta işe başlayan bir çalışanda eşik Temmuz'da aşılır. O ay istisna 4.537,75 TL'ye, Ağustos'tan itibaren asgari ücret matrahının %20'si olan 5.615,10 TL'ye çıkar.[4] Damga vergisi istisnası ise yıl boyu 250,70 TL'dir.
Sayaç işçinin kendi asgari ücret matrahına göre işler. Şubat'ta işe başlayanda eşik Ağustos'ta, Mart'ta başlayanda Eylül'de aşılır. Araçtaki iki seçim bu yüzden birlikte çalışır: hangi ayın maaşını hesapladığınız ve o işyerinde hangi ayda başladığınız. Ocak'ta başlayan için ay seçimi doğrudan sıra olur, Mart'ta başlayan için Ekim maaşı 8. aydır.
İstisnayı yıl boyu 4.211,33 TL almak sık görülen bir hatadır. Ağustos'tan itibaren bu hesap her çalışanın netini 1.403,77 TL (5.615,10 − 4.211,33) eksik gösterir. Asgari ücretli için sonuç 28.075,50 TL yerine 26.671,73 TL olur.
12 Aylık Net Maaş Tablosu
Aşağıdaki tablo, çalışanın Ocak'ta işe başladığını ve her ay aynı brüt maaşı aldığını varsayar. Kümülatif matrah her ay önceki aylarla büyür, istisna ise tablodaki ikinci sütundaki gibi artar.
| Ay | GV istisnası | 33.030 TL brüt | 50.000 TL brüt | 75.000 TL brüt | 100.000 TL brüt |
|---|---|---|---|---|---|
| Ocak | 4.211,33 | 28.075,50 | 40.207,53 | 58.080,28 | 75.953,03 |
| Şubat | 4.211,33 | 28.075,50 | 40.207,53 | 58.080,28 | 75.953,03 |
| Mart | 4.211,33 | 28.075,50 | 40.207,53 | 58.017,78 | 72.703,03 |
| Nisan | 4.211,33 | 28.075,50 | 40.207,53 | 54.892,78 | 71.703,03 |
| Mayıs | 4.211,33 | 28.075,50 | 39.082,53 | 54.892,78 | 69.953,03 |
| Haziran | 4.211,33 | 28.075,50 | 38.082,53 | 54.892,78 | 65.753,03 |
| Temmuz | 4.537,75 | 28.075,50 | 38.408,95 | 51.981,70 | 66.079,45 |
| Ağustos | 5.615,10 | 28.075,50 | 39.486,30 | 51.834,05 | 67.156,80 |
| Eylül | 5.615,10 | 28.075,50 | 39.486,30 | 51.834,05 | 67.156,80 |
| Ekim | 5.615,10 | 28.075,50 | 37.736,30 | 51.834,05 | 67.156,80 |
| Kasım | 5.615,10 | 28.075,50 | 36.511,30 | 51.834,05 | 67.156,80 |
| Aralık | 5.615,10 | 28.075,50 | 36.511,30 | 51.834,05 | 67.156,80 |
Asgari ücretin neti her ay aynıdır, çünkü istisna asgari ücretin vergisini dilim ne olursa olsun karşılar.
50.000 TL brütte net Ocak'ta 40.207,53 TL iken Mayıs'ta matrah 190.000 TL'yi aşınca düşmeye başlar, Haziran'da 38.082,53 TL'ye iner. Temmuz ve Ağustos'ta istisna büyüdüğü için kısmen toparlar. Ekim'de matrah 400.000 TL'yi geçtiğinden %27 oranı devreye girer ve net Aralık'ta 36.511,30 TL'ye düşer.
Yüksek maaşlarda oynama daha belirgindir, 100.000 TL brütte Ocak ile Haziran arasındaki net farkı 10.200 TL'ye ulaşır. Tablodaki her satırı, aracın ay seçimini değiştirip işe başlama ayını Ocak bırakarak doğrulayabilirsiniz.
Asgari Ücret Brüt Net Tablosu
Brüt asgari ücretin net karşılığına nasıl inildiği aşağıdaki tabloda görülür.
| Kalem | Tutar |
|---|---|
| Brüt asgari ücret | 33.030,00 TL |
| SGK işçi payı (%14) | 4.624,20 TL |
| İşsizlik sigortası (%1) | 330,30 TL |
| Gelir vergisi matrahı | 28.075,50 TL |
| Hesaplanan gelir vergisi (%15) | 4.211,33 TL |
| Gelir vergisi istisnası | -4.211,33 TL |
| Hesaplanan damga vergisi (binde 7,59) | 250,70 TL |
| Damga vergisi istisnası | -250,70 TL |
| Net asgari ücret | 28.075,50 TL |
Kesinti yalnızca SGK ve işsizlik primidir, yani brütün %15'i olan 4.954,50 TL.
İkramiye ve Prim Ödemelerinin Net Maaşa Etkisi
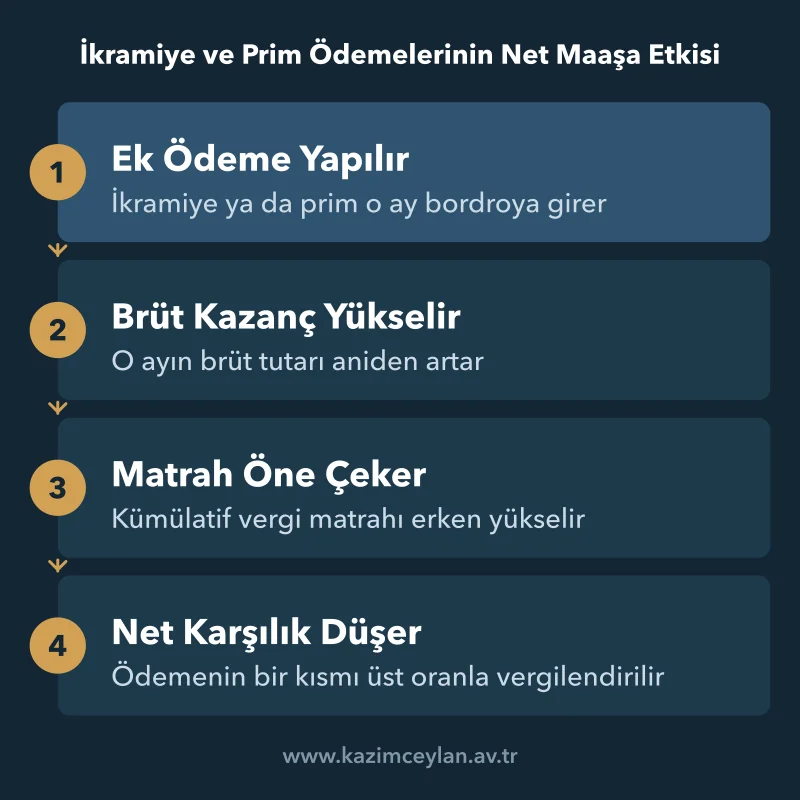
Yılbaşı ikramiyesi, performans primi veya yıllık toplu ödeme alan bir çalışanın o ayki brüt kazancı aniden yükselir. Bu artış, yalnızca o ayın kesintisini değil, kümülatif gelir vergisi matrahını da öne çeker.
Örneğin normal aylarda ilk dilimde kalan bir çalışan, iki maaş tutarında bir ikramiye aldığı ayda kümülatif matrahı 190.000 TL sınırını aşabilir. Bu durumda ikramiyenin bir kısmı %15, kalan kısmı %20 üzerinden vergilendirilir. İkramiyenin net karşılığı, aynı tutarın normal bir ayda ödenmesi halinde çıkacak sonuçtan daha düşük olur.
Bu etki özellikle yıl sonuna doğru ödenen ikramiyelerde belirgindir, çünkü çalışanın o yıla ait kümülatif matrahı zaten belirli bir seviyeye ulaşmıştır. Bordro hazırlayanların ikramiye ödemelerinde bu kümülatif etkiyi dikkate almaması, net tutarın olması gerekenden yüksek görünüp sonradan düzeltilmesine yol açabilir. Kamu işçisine taksitler halinde ödenen ilave tediyede de aynı kümülatif matrah etkisi görülür ve taksit bazında net tutar İlave Tediye Hesaplama aracımızla bulunur.
Emekli Çalışanda Brütten Nete Hesap
Emekli olup çalışmaya devam eden ve sosyal güvenlik destek primine (SGDP) tabi olan kişide kesintiler farklıdır. SGK payı %7,5'tir ve işsizlik sigortası primi kesilmez. Gelir vergisi, damga vergisi ve asgari ücret istisnası aynen uygulanır.
Ocak ayında 50.000 TL brüt maaşta SGDP kesintisi 3.750 TL, gelir vergisi matrahı 46.250 TL, ödenecek gelir vergisi 2.726,17 TL, damga vergisi 128,80 TL ve net maaş 43.395,03 TL olur. Aracın "Emekli (SGDP)" seçeneği bu hesabı yapar.
Çözümlü Örnek: 50.000 TL Brüt Maaşın Net Karşılığı
Aylık brüt maaşı 50.000 TL olan ve kümülatif matrahı henüz ilk dilimde bulunan (Ocak) bir çalışanın net maaşı aşağıdaki gibi hesaplanır.
| Kalem | Tutar |
|---|---|
| Brüt maaş | 50.000,00 TL |
| SGK işçi payı (%14) | 7.000,00 TL |
| İşsizlik sigortası (%1) | 500,00 TL |
| Gelir vergisi matrahı | 42.500,00 TL |
| Gelir vergisi (%15) | 6.375,00 TL |
| Gelir vergisi istisnası | -4.211,33 TL |
| Ödenecek gelir vergisi | 2.163,67 TL |
| Damga vergisi (binde 7,59) | 379,50 TL |
| Damga vergisi istisnası | -250,70 TL |
| Ödenecek damga vergisi | 128,80 TL |
| Net maaş | 40.207,53 TL |
Brüt ile net arasındaki 9.792,47 TL, işçi adına devlete ve SGK'ya ödenen toplam kesintidir. Kesinti içindeki genel sağlık sigortası payının 2026 değişikliğinden nasıl etkilendiği GSS Prim Oranı Değişikliği ve İşçiye Etkisi yazımızda ele alınmaktadır. Aynı çalışanda kümülatif matrah 190.000 TL'yi aştığında (Mayıs) vergisinin bir kısmı %20 üzerinden hesaplanır ve net maaş 39.082,53 TL'ye düşer.
Yüksek Maaşlı Bir Çalışanda SGK Tavanı ve Dilim Geçişi
Aylık brüt maaşı 320.000 TL olan bir çalışanda, hem SGK prim tavanı hem gelir vergisi dilim değişimi aynı anda devreye girer. Ocak ayı için hesap şöyledir.
| Kalem | Hesap | Tutar |
|---|---|---|
| Brüt maaş | — | 320.000,00 TL |
| SGK'ya esas kazanç (tavan uygulanır) | min(320.000, 297.270) | 297.270,00 TL |
| SGK işçi payı (%14) | 297.270 × %14 | 41.617,80 TL |
| İşsizlik sigortası (%1) | 297.270 × %1 | 2.972,70 TL |
| Gelir vergisi matrahı | 320.000 - 41.617,80 - 2.972,70 | 275.409,50 TL |
| Ödenecek gelir vergisi | 190.000 × %15 + 85.409,50 × %20 - 4.211,33 | 41.370,57 TL |
| Ödenecek damga vergisi | 320.000 × 0,00759 - 250,70 | 2.178,10 TL |
| Net maaş | 231.860,83 TL |
Gelir vergisi matrahı, brüt maaşın tamamı değil SGK tavanına göre hesaplanan kesintiler düşüldükten sonraki tutardır. Matrah 190.000 TL'yi aştığı için kalan 85.409,50 TL %20, ilk 190.000 TL ise %15 üzerinden ayrı ayrı vergilendirilir.
Brütten Nete Hesaplarken Karşılaşılan Hatalar
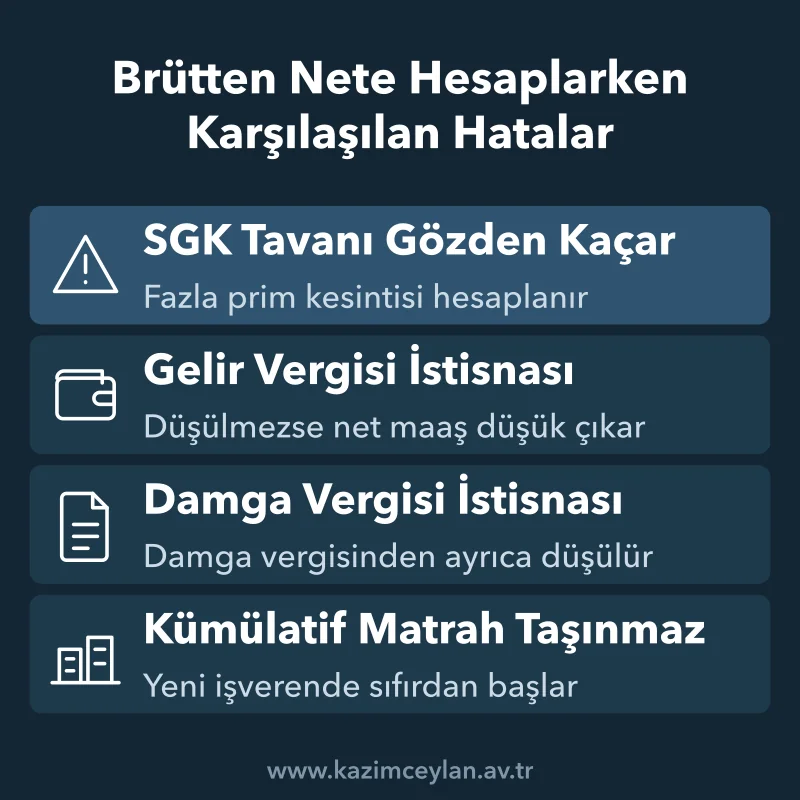
Brütten nete hesaplamada en sık karşılaşılan hata, SGK primi hesaplanırken tavan sınırının gözden kaçırılmasıdır. Yüksek maaşlı bir çalışanda gerçek brüt tutar üzerinden prim hesaplamak, olması gerekenden fazla kesinti çıkarır.
İkinci hata, gelir vergisi istisnasının unutulması ya da yıl boyu sabit tutulmasıdır. İstisna düşülmeden yapılan hesap gerçek net maaştan düşük bir sonuç verir, 4.211,33 TL'de sabit bırakılan istisna ise Ağustos'tan sonra yine düşük net bulur.
Üçüncüsü, yıl ortasında işe başlayan veya işveren değiştiren çalışanlarda kümülatif matrahın ve istisna sayacının sıfırdan başlaması gerektiğinin atlanmasıdır. Önceki işverendeki kümülatif matrah yeni işverene taşınmaz.
Kıdem ve ihbar tazminatı gibi işçilik alacaklarının hesabında da brüt-net ayrımı belirleyicidir. Bu konudaki hesap yöntemi için Kıdem Tazminatı Hesaplama yazımıza bakabilirsiniz.
Bu Hesaplama Ne Kadar Kesindir?
İnternet üzerinden yapılan brütten nete maaş hesaplama araçları kesin ve bağlayıcı bir hukuki mütalaa niteliği taşımaz. Aracın amacı, bordro kesintilerinin genel mantığını ve yaklaşık net tutarı göstermektir.
Kümülatif matrahı boş bırakırsanız araç önceki ayların da aynı brütle geçtiğini varsayar; gerçek matrahınızı biliyorsanız bordrodaki kümülatif tutarı girin. Özel teşvik uygulamaları, sendika aidatı gibi ek kesintiler ve işverene özgü bordro uygulamaları sonucu değiştirebilir.
Hukuki Uyarı: Hatalı bordro hesapları veya eksik kesintiler, işçi ile işveren arasında ücret alacağı uyuşmazlıklarına, hatalı dava veya icra takiplerine yol açabilir. Kesin değer tespiti ve bordro denetimi için uzman bir avukata başvurulması gerekir.
Brüt maaştan net maaş hesaplama ve bordro uyuşmazlıkları konusunda detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Brüt Maaştan Net Maaş Hesaplama Hakkında Sık Sorulan Sorular
Brütten nete hesaplamada en çok sorulan noktalar aşağıda.
Brüt maaştan net maaşa nasıl geçilir?
Brüt maaştan önce %14 SGK ve %1 işsizlik sigortası primi düşülür. Kalan tutara gelir vergisi dilimi uygulanır, brüt tutar üzerinden binde 7,59 damga vergisi hesaplanır. Her iki vergiden asgari ücret istisnası düşüldükten sonra brüt maaştan çıkarılan kesintiler net maaşı verir.
Brüt maaştan net maaş formülü nedir?
Kümülatif matrah ilk dilimde ve SGK tavanının altındayken net = 0,71491 × brüt + 4.462,03 formülü kullanılır. Matrah 190.000 TL'yi aştıktan ve istisna 5.615,10 TL'ye çıktıktan sonra (Ocak'ta başlayan için Ağustos-Aralık) net = 0,67241 × brüt + 5.865,80 olur.
2026 asgari ücretin net karşılığı ne kadardır?
2026 yılında brüt asgari ücret 33.030 TL, net asgari ücret ise 28.075,50 TL'dir. Aradaki fark yalnızca SGK ve işsizlik primi kesintisinden oluşur; gelir ve damga vergisi istisna kapsamında kalır ve net tutar yıl boyu değişmez.
Aynı brüt maaşın neti yıl içinde neden değişir?
Gelir vergisi kümülatif matraha göre dilim dilim hesaplanır. Matrah 190.000 TL ve 400.000 TL sınırlarını aştıkça vergi oranı %20 ve %27'ye yükselir, net maaş düşer. Temmuz'dan sonra asgari ücret istisnası arttığı için bu düşüş kısmen telafi edilir.
AGİ (asgari geçim indirimi) hala uygulanıyor mu?
Hayır, asgari geçim indirimi 1 Ocak 2022 itibarıyla tamamen kaldırılmıştır. Yerine, brüt asgari ücrete denk gelen kısmın gelir vergisinden ve damga vergisinden istisna tutulması esası getirilmiştir.
SGK prim tavanı brüt maaşı nasıl etkiler?
Brüt maaşı SGK prim tavanının (297.270 TL) üzerinde olan çalışanlarda SGK ve işsizlik primi, gerçek maaş üzerinden değil tavan tutar üzerinden hesaplanır. Bu nedenle çok yüksek maaşlarda kesinti oranı, maaşın tamamına göre görece düşük kalır.
İkramiye alınan ayda net maaş neden daha düşük çıkabilir?
İkramiye, o ayki brüt kazancı yükselttiği için kümülatif gelir vergisi matrahını öne çeker. Matrah 190.000 TL sınırını aşarsa ikramiyenin bir kısmı daha yüksek oranla vergilendirilir, bu da ikramiyenin net karşılığını beklenenden düşük gösterebilir.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.81 ve 4447 sayılı İşsizlik Sigortası Kanunu m.49 uyarınca işçi payı SGK primi %14, işsizlik sigortası primi %1 olarak uygulanır.
[2] 2026 yılı brüt asgari ücret 33.030 TL, SGK prime esas kazanç tavanı ise 7566 sayılı Kanun değişikliğiyle 297.270 TL olarak belirlenmiştir. Kaynak: Çalışma ve Sosyal Güvenlik Bakanlığı, Asgari Ücret Tespit Komisyonu kararı (Aralık 2025).
[3] 193 sayılı Gelir Vergisi Kanunu m.23. Asgari geçim indirimi 7349 sayılı Kanun ile 01.01.2022 tarihinden itibaren yürürlükten kaldırılmış, yerine ücretin asgari ücrete isabet eden kısmı için gelir ve damga vergisi istisnası getirilmiştir.
[4] Gelir İdaresi Başkanlığı'nın 4 Ağustos 2026 tarihli duyurusuna göre asgari ücret gelir vergisi istisnası, çalışanın asgari ücret kümülatif vergi matrahı 190.000 TL'yi aştığında güncellenir; 2026 için Ocak-Haziran 4.211,33 TL, Temmuz 4.537,75 TL'dir. Ağustos ve sonrası tutarı asgari ücret matrahına ikinci dilim oranı uygulanarak hesaplanmıştır.
Av. Kazım Ceylan • Tarih: 6 Ekim 2026