Net maaştan brüt maaş hesaplama (netten brüte hesaplama), çalışanın eline geçmesi istenen tutara SGK primi, gelir vergisi ve damga vergisi eklendiğinde bordroya yazılması gereken brüt ücreti bulur. İşe alım görüşmelerinde konuşulan rakam çoğu zaman net maaştır, iş sözleşmesine yazılan ise brüttür. Hesap, brütten nete göre bir adım daha zordur, çünkü uygulanacak gelir vergisi dilimi hem aranan brüt tutara hem de yılın hangi ayında olunduğuna bağlıdır.
Boş bırakırsanız önceki ayların da aynı net ücretle geçtiği varsayılır. Gerçek matrahınızı biliyorsanız bordrodan girin.
Vergi dilimi ve asgari ücret istisnası, işyerinde geçen ay sayısı arttıkça değişir. Yıl başından beri çalışıyorsanız ikinci alanı değiştirmeyin; yıl içinde başladıysanız başladığınız ayı seçin.
Net Maaştan Brüt Maaş Nasıl Hesaplanır? (Formül)
Brütten nete giderken brüt tutar bellidir ve kesintiler sırayla düşülür. Tersini yapmak için kesintilerin brüte oranını bilmek gerekir, oysa gelir vergisi hem dilime hem kümülatif matraha bağlıdır. Bu yüzden bütün yıl geçerli tek bir formül yoktur.
Vergi dilimi sabit kaldığı sürece ise formül kısadır.
Kümülatif matrahın ilk dilimde (%15) kaldığı aylarda ve SGK prim tavanının altında formül şudur:
Brüt = (Net − 4.462,03) ÷ 0,71491
Paydadaki 0,71491, brüt tutardan kesintiler çıktıktan sonra geriye kalan orandır. Bu oran 1 − 0,15 (SGK ve işsizlik primi) − 0,1275 (gelir vergisi, brütün %85'i üzerinden %15) − 0,00759 (damga vergisi) işleminden gelir. Çıkarılan 4.462,03 TL ise gelir vergisi istisnası (4.211,33 TL) ile damga vergisi istisnasının (250,70 TL) toplamıdır.
Örneğin 35.000 TL net için (35.000 − 4.462,03) ÷ 0,71491 işlemi 42.715,82 TL brüt verir. Bu tutarı Brüt Maaştan Net Maaş Hesaplama aracına girdiğinizde net karşılık 35.000 TL çıkar.
Excel'de aynı hesap =(A1-4462,03)/0,71491 ile yapılır; A1 hücresinde net maaş durur.
Formül şu durumlarda değişir:
- Net tutar net asgari ücretin (28.075,50 TL) altındaysa vergi doğmaz ve brüt doğrudan net ÷ 0,85 olur. Pratikte brüt ücret asgari ücretin altına inemediği için bu durum nadirdir.
- Kümülatif matrah 190.000 TL'yi aştıktan sonra gelir vergisi %20'ye çıkar. Matrahı tamamen ikinci dilimde kalan ve istisnası 5.615,10 TL'ye yükselmiş çalışanda (Ocak'ta başlayan için Ağustos-Aralık) formül
Brüt = (Net − 5.865,80) ÷ 0,67241olur. - Eşiğin aşıldığı ayda ve 400.000 TL sınırına ulaşıldığı ayda aynı brüt tutarın bir kısmı eski, bir kısmı yeni oranla vergilendirilir. Tek formül yetmez, araç bu ayları deneme yöntemiyle çözer.
- Gereken brüt SGK tavanını (297.270 TL) aşıyorsa prim tavan tutar üzerinden hesaplandığı için payda yine değişir.
Araç dilim geçişi olan aylarda bir brüt tutar varsayar, net karşılığını hesaplar ve hedef net ile fark kapanana kadar varsayımı düzeltir. Hesaplamak istediğiniz ayı ve işyerinde başladığınız ayı seçtiğinizde dilim ve asgari ücret istisnası buna göre belirlenir.
2026 Kesinti Oranları ve Gelir Vergisi Dilimleri
Netten brüte hesapta kullanılan oranlar, brütten nete hesaptakilerle aynıdır.
| Kesinti Kalemi | Oran |
|---|---|
| SGK işçi payı | %14 |
| İşsizlik sigortası işçi payı | %1 |
| Gelir vergisi (ilk dilim) | %15 (0 - 190.000 TL) |
| Damga vergisi | Binde 7,59 |
SGK ve işsizlik primi toplamda brüt tutarın %15'idir.[1] 2026 yılında brüt asgari ücret 33.030 TL, net asgari ücret 28.075,50 TL'dir.[2] İki tutar arasındaki fark yalnızca SGK ve işsizlik primidir, çünkü asgari ücret düzeyindeki gelir ve damga vergisi istisna kapsamında kalır.
2026 yılı gelir vergisi tarifesi şöyledir.
| Gelir Dilimi | Oran |
|---|---|
| 0 - 190.000 TL | %15 |
| 190.000 - 400.000 TL | %20 |
| 400.000 - 1.500.000 TL | %27 |
| 1.500.000 - 5.300.000 TL | %35 |
| 5.300.000 TL üzeri | %40 |
Bu sınırlar yıllık kümülatif matrah içindir, aylık değil. 190.000 TL'yi on ikiye bölmek yaklaşık 15.833 TL eder: aylık vergi matrahı bundan düşük kalan çalışan yıl boyunca ilk dilimde kalır, matrahı 36.000 TL civarında olan biri ise sınırı altıncı ayda aşar.
Asgari Ücret İstisnasının Aylık Değişimi
Brüt asgari ücretin vergi matrahı ayda 28.075,50 TL'dir. Bu matrahın kümülatifi 190.000 TL'yi aşmadığı sürece istisna, matrahın %15'i olan 4.211,33 TL'dir.
Ocak'ta işe başlayan bir çalışanda bu eşik Temmuz'da aşılır. O ay matrahın bir kısmı %15, kalanı %20 ile vergilendirildiğinden istisna 4.537,75 TL'ye çıkar.
Ağustos'tan itibaren asgari ücret matrahının tamamı ikinci dilime girer ve istisna 28.075,50 × %20 = 5.615,10 TL olur. Damga vergisi istisnası ise yıl boyu 250,70 TL'dir.[3]
Sayaç işçinin kendi asgari ücret matrahına göre işler. Şubat'ta işe başlayan çalışanda eşik Ağustos'ta, Mart'ta başlayanda Eylül'de aşılır. Araçtaki iki seçim bu yüzden birlikte çalışır: hangi ayın maaşını hesapladığınız ve o işyerinde hangi ayda başladığınız. Ocak'ta başlayan için ay seçimi doğrudan sıra olur, Mart'ta başlayan için Ekim maaşı 8. aydır.
İstisnayı yıl boyu 4.211,33 TL almak sık yapılan bir hatadır. Temmuz'dan sonra bu hesap istisnayı eksik bulur: aynı net hedefi için gereken brüt fazla çıkar. 35.000 TL net için Eylül'de doğru brüt 43.328,03 TL iken sabit istisnayla 45.415,70 TL bulunur.
Aynı Net Maaşı Korumak İçin 12 Aylık Brüt Tablosu
Tablo, çalışanın Ocak'ta işe başladığını, her ay aynı net tutarı hedeflediğini ve önceki aylarda da aynı hesapla bordro yapıldığını varsayar. Kümülatif matrah her ay önceki brütlerle büyür.
| Ay | GV istisnası | 28.075,50 TL net | 35.000 TL net | 50.000 TL net | 75.000 TL net |
|---|---|---|---|---|---|
| Ocak | 4.211,33 | 33.030,00 | 42.715,82 | 63.697,49 | 98.666,92 |
| Şubat | 4.211,33 | 33.030,00 | 42.715,82 | 63.697,49 | 98.666,92 |
| Mart | 4.211,33 | 33.030,00 | 42.715,82 | 63.697,49 | 103.247,51 |
| Nisan | 4.211,33 | 33.030,00 | 42.715,82 | 65.673,32 | 104.903,21 |
| Mayıs | 4.211,33 | 33.030,00 | 42.715,82 | 67.723,52 | 108.766,87 |
| Haziran | 4.211,33 | 33.030,00 | 44.786,79 | 67.723,52 | 115.086,99 |
| Temmuz | 4.537,75 | 33.030,00 | 44.930,25 | 67.238,07 | 114.554,42 |
| Ağustos | 5.615,10 | 33.030,00 | 43.328,03 | 70.926,45 | 112.796,66 |
| Eylül | 5.615,10 | 33.030,00 | 43.328,03 | 72.007,64 | 112.796,66 |
| Ekim | 5.615,10 | 33.030,00 | 43.328,03 | 72.007,64 | 112.796,66 |
| Kasım | 5.615,10 | 33.030,00 | 43.912,44 | 72.007,64 | 112.796,66 |
| Aralık | 5.615,10 | 33.030,00 | 47.534,22 | 72.007,64 | 112.796,66 |
Net asgari ücret her ay 33.030 TL brütle sağlanır, çünkü istisna dilim değişse de asgari ücretin vergisini tamamen karşılar. Daha yüksek netlerde tablo dalgalanır.
35.000 TL netin brütü Ocak-Mayıs 42.715,82 TL'dir. Haziran'da matrah 190.000 TL'yi aşınca 44.786,79 TL'ye çıkar, Ağustos'ta istisna büyüyünce 43.328,03 TL'ye geri iner, Aralık'ta 400.000 TL sınırı aşılınca 47.534,22 TL olur. Yıl içindeki fark %11'i geçer.
Araçta ay seçimini değiştirip işe başlama ayını Ocak bırakarak tablodaki her satırı kendiniz doğrulayabilirsiniz.
Asgari Ücretin Net ve Brüt Dökümü
Asgari ücretin brütten nete dökümü aşağıdaki gibidir.
| Kalem | Tutar |
|---|---|
| Brüt asgari ücret | 33.030,00 TL |
| SGK işçi payı (%14) | 4.624,20 TL |
| İşsizlik sigortası (%1) | 330,30 TL |
| Gelir vergisi matrahı | 28.075,50 TL |
| Hesaplanan gelir vergisi (%15) | 4.211,33 TL |
| Gelir vergisi istisnası | -4.211,33 TL |
| Hesaplanan damga vergisi (binde 7,59) | 250,70 TL |
| Damga vergisi istisnası | -250,70 TL |
| Net asgari ücret | 28.075,50 TL |
Kesinti yalnızca SGK ve işsizlik primidir, yani brütün %15'i olan 4.954,50 TL.
Yüksek Net Maaşta Dilim Geçişi: 200.000 TL Örneği
Hedeflenen net yükseldikçe, aynı ay içinde bile ikinci dilime girilebilir. Aylık 200.000 TL net isteyen ve Ocak'ta işe başlayan bir çalışanda hesap şöyle kapanır.
| Kalem | Tutar |
|---|---|
| Gereken brüt maaş | 276.673,41 TL |
| SGK işçi payı (%14) | 38.734,28 TL |
| İşsizlik sigortası (%1) | 2.766,73 TL |
| Gelir vergisi matrahı | 235.172,40 TL |
| Gelir vergisi (190.000 × %15 + 45.172,40 × %20 − 4.211,33) | 33.323,15 TL |
| Damga vergisi (istisna sonrası) | 1.849,25 TL |
| Net maaş | 200.000,00 TL |
Matrah tek ayda 190.000 TL'yi aştığı için vergi iki farklı oranla hesaplanır ve doğrudan formül işe yaramaz. Araç bu tür dilim geçişlerinde brütü yineleyerek bulur.
Yıl İçinde İşveren Değiştirenlerde Netten Brüte Hesap
Yıl ortasında yeni bir işverene geçen çalışanın kümülatif gelir vergisi matrahı sıfırdan başlar, önceki işverendeki matrah devredilmez.
Asgari ücret istisnasının sayacı da yeniden başlar. Mart'ta işe başlayan çalışan için Mart "1. ay"dır ve ilk aylarda istisna 4.211,33 TL'dir. Aynı net taahhüdü bu yüzden yeni işyerinde ilk aylarda daha düşük brütle karşılanabilir.
Yıl ilerledikçe yeni işverendeki matrah da yükselir ve aynı neti sürdürmek için gereken brüt artar. İnsan kaynakları uygulamasında bu "yıl sonuna doğru net ücreti korumak daha pahalıdır" diye özetlenir.
Netten Brüte Hesaplarken Karşılaşılan Hatalar
En sık görülen hata, brütü tek bir çarpanla (örneğin net ÷ 0,80) bulmaktır. Bu yöntem yalnızca dar bir maaş aralığında yaklaşık doğru sonuç verir, dilim sınırına yakın ya da üzerindeki maaşlarda hatalı çıkar.
İkinci hata asgari ücret istisnasını sabit tutmaktır. Yukarıda gösterildiği gibi istisna Temmuz'dan itibaren artar, bunu hesaba katmayan bordro brütü gereğinden yüksek bulur.
Üçüncüsü, iş sözleşmesinde "net" olarak belirlenen ücretin yıl içinde brüt ücretmiş gibi zamlanmasıdır. Sözleşmede net ücret taahhüdü varsa zamdan sonra da aynı neti korumak için brüt tutar yeniden hesaplanır. Aksi halde çalışanın eline geçen tutar sözleşmeye aykırı biçimde düşer.
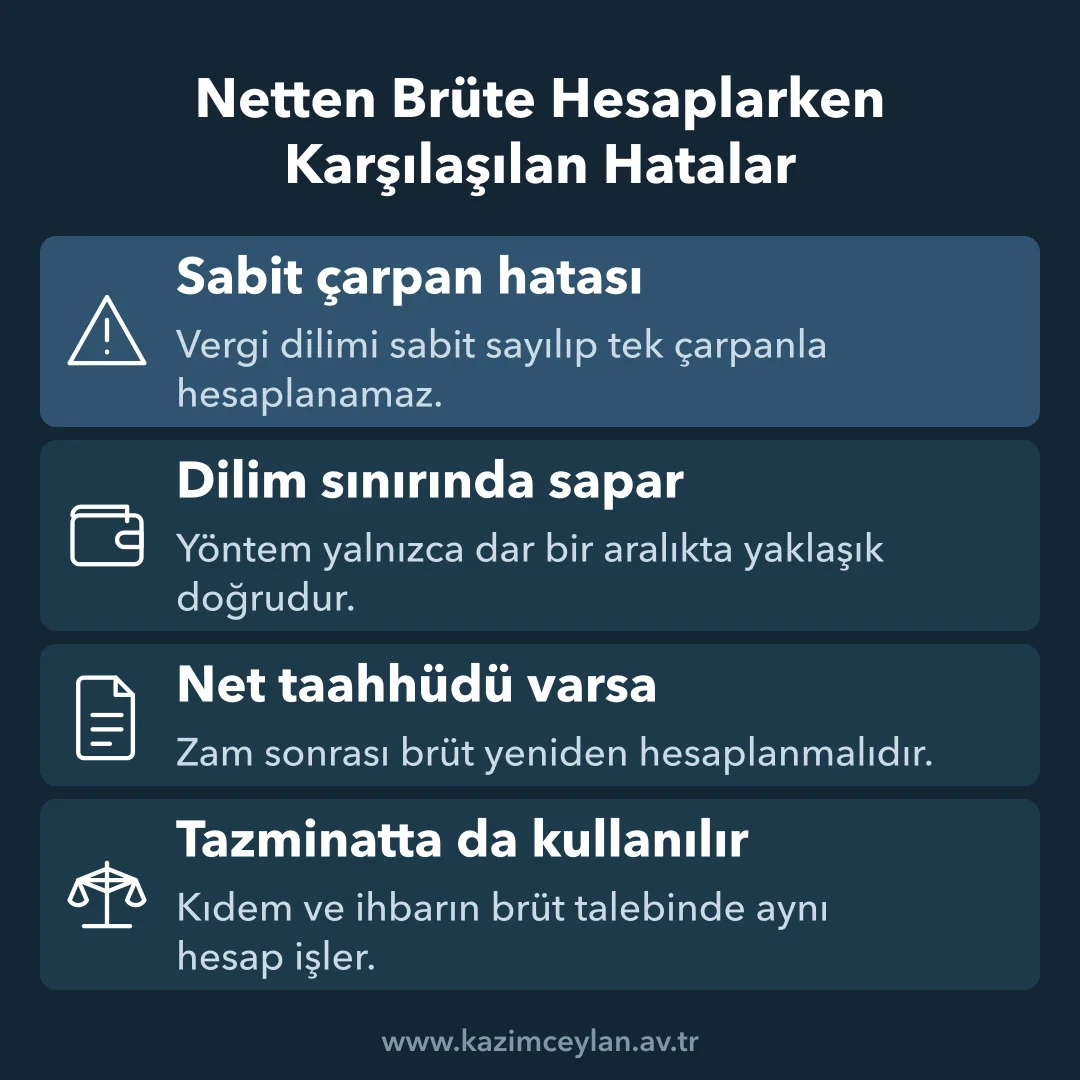
Netten brüte hesabı, işe başlarken belirlenen ücretin yanı sıra kıdem ve ihbar tazminatı gibi işçilik alacaklarının brüt bazda talep edilmesinde de kullanılır. Tazminatın giydirilmiş brüt ücret üzerinden nasıl bulunduğu Kıdem Tazminatı Hesaplama aracımızda gösterilmektedir. Bu hesap yöntemi için İhbar Tazminatı Hesaplama yazımıza bakabilirsiniz.
Net Ücretli İş Sözleşmelerinde İşveren Riski
Ücretin net olarak belirlenmesi işveren için ek mali risk taşır. 12 aylık tablodaki 35.000 TL net örneğinde brüt maliyet Ocak'ta 42.715,82 TL iken Aralık'ta 47.534,22 TL'ye çıkar. Çalışanın eline geçen tutar hiç değişmez, işverenin ödediği brüt ise bir yılda yaklaşık %11 artar.
Risk yıl ortasında verilen zamlarda büyür. Kümülatif matrahı yüksek bir çalışana yıl sonunda net zam taahhüt edilmişse işverenin karşılayacağı brüt fark, aynı zammın yıl başında yapılmasına göre daha yüksektir, çünkü dilim geçişi olasılığı yıl ilerledikçe artar.
Bu yüzden çoğu işveren pazarlığı brüt üzerinden yapar. Net taahhüt varsa bordro her ay güncel dilim ve istisna tutarlarıyla yeniden hesaplanmalıdır. İstisnaların dayandığı asgari ücret rakamı için bkz. Asgari Ücret Zammı ve Tutarı.
Bu Hesaplama Ne Kadar Kesindir?
İnternet üzerinden yapılan netten brüte maaş hesaplama araçları kesin ve bağlayıcı bir hukuki mütalaa niteliği taşımaz. Araç, kümülatif matrahı ya da hesapladığınız ay ile işe başlama ayını girdiğiniz bilgiye göre alır.
Yıl içindeki ikramiye ve prim gibi ek ödemeler, sendika aidatı gibi ek kesintiler ve işverene özgü teşvik uygulamaları sonucu değiştirebilir. Gerçek matrahınızı biliyorsanız bordrodaki kümülatif tutarı girin.
Hukuki Uyarı: Hatalı bordro hesapları veya net ücret taahhüdüne aykırı brüt belirlemeleri, işçi ile işveren arasında ücret alacağı uyuşmazlıklarına yol açabilir. Kesin değer tespiti ve bordro denetimi için uzman bir avukata başvurulması gerekir.
Net maaştan brüt maaş hesaplama ve ücret sözleşmeleri konusunda detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Net Maaştan Brüt Maaş Hesaplama Hakkında Sık Sorulan Sorular
Netten brüte hesaplamada en çok sorulan noktalar aşağıda.
Net maaştan brüt maaş nasıl hesaplanır?
Kümülatif matrah ilk dilimde (%15) ve SGK tavanının altındaysa brüt = (net − 4.462,03) ÷ 0,71491 formülüyle bulunur. Matrah 190.000 TL'yi aştıktan sonra oran %20'ye çıktığı ve asgari ücret istisnası arttığı için formül değişir; dilim geçişi olan aylarda sonuç deneme yöntemiyle bulunur.
Net maaştan brüt maaş formülü nedir?
İlk dilimde ve Ocak-Haziran arasında brüt = (net − 4.462,03) ÷ 0,71491 olur. Matrahı tamamen ikinci dilimde kalan çalışanda Ağustos'tan itibaren brüt = (net − 5.865,80) ÷ 0,67241 olur. İki formül de yalnızca SGK prim tavanının altındaki brüt tutarlar için geçerlidir.
Netten brüte hesaplama Excel'de nasıl yapılır?
İlk dilimde A1 hücresindeki net maaş için =(A1-4462,03)/0,71491 yazılır. Dilim ve istisna değiştiğinde sabitler değişeceği için yıl boyunca tek formül kullanılamaz; her ay için ayrı sabit gerekir.
Aynı net maaş için brüt neden her ay farklı çıkar?
Gelir vergisi kümülatif matraha göre dilim dilim hesaplanır ve asgari ücret istisnası Temmuz'dan sonra artar. Matrah 190.000 TL ve 400.000 TL sınırlarını aştıkça aynı net tutar için gereken brüt yükselir, istisna arttığı aylarda ise kısmen geri döner.
Sabit bir çarpanla (net ÷ 0,80) brüt maaş bulunabilir mi?
Yalnızca çok dar bir aralıkta yaklaşık sonuç verir. Gelir vergisi dilimi ve istisna aya göre değiştiğinden sabit çarpan çoğu maaşta ve çoğu ayda hatalı sonuç üretir.
2026 net asgari ücretin brüt karşılığı ne kadardır?
2026 yılında net asgari ücret 28.075,50 TL'nin brüt karşılığı 33.030 TL'dir. Bu tutarlar Asgari Ücret Tespit Komisyonu tarafından yıllık belirlenir; asgari ücret istisnası aya göre arttığı için yıl içinde net tutar değişmez.
Net ücret taahhüdü olan bir çalışana zam yapılırsa brüt tutar nasıl belirlenir?
Sözleşmede net ücret varsa zamdan sonra da aynı neti korumak için yeni net tutarın brüt karşılığı yeniden hesaplanır. Brüt ücret üzerinden zam uygulamak çalışanın eline geçen tutarı sözleşmeye aykırı biçimde düşürebilir.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 5510 sayılı Kanun m.81 ve 4447 sayılı Kanun m.49 uyarınca işçi payı SGK primi %14, işsizlik sigortası primi %1 olarak uygulanır.
[2] 2026 yılı brüt asgari ücret 33.030 TL, net asgari ücret 28.075,50 TL olarak Asgari Ücret Tespit Komisyonu tarafından belirlenmiştir (Aralık 2025 kararı).
[3] Gelir İdaresi Başkanlığı'nın 4 Ağustos 2026 tarihli duyurusuna göre asgari ücret gelir vergisi istisnası, çalışanın asgari ücret kümülatif vergi matrahı 190.000 TL'yi aştığında güncellenir; 2026 için Ocak-Haziran 4.211,33 TL, Temmuz 4.537,75 TL'dir. Ağustos ve sonrası tutarı asgari ücret matrahına ikinci dilim oranı uygulanarak hesaplanmıştır.
Av. Kazım Ceylan • Tarih: 6 Ekim 2026