
Serbest meslek makbuzu hesaplama, kararlaştırılan tek bir ücretin makbuz üzerinde neden üç ayrı tutara dönüştüğünü anlamakla başlar. Brüt ücretten gelir vergisi kesilir, brüt üzerinden hesaplanan katma değer vergisi eklenir ve müşteriden istenecek rakam bu iki işlemin sonunda ortaya çıkar.
Aşağıdaki araç makbuza üç ayrı köşeden girmenize izin verir. Brüt ücreti yazabilir, ele geçmesini istediğiniz net tutardan ya da müşteriden tahsil edeceğiniz toplamdan geriye doğru da hesaplayabilirsiniz.
Kesinti her ödemede yapılmaz, KDV tevkifatı da her hizmette gündeme gelmez. Araçtaki iki kutucuk bu iki durumu açıp kapatır.
"Serbest Meslek Makbuzu Hesaplama 2026" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"Serbest Meslek Makbuzu Hesaplama 2026" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
Makbuz Bilgileri
Serbest Meslek Makbuzu Hesaplama Nasıl Yapılır?
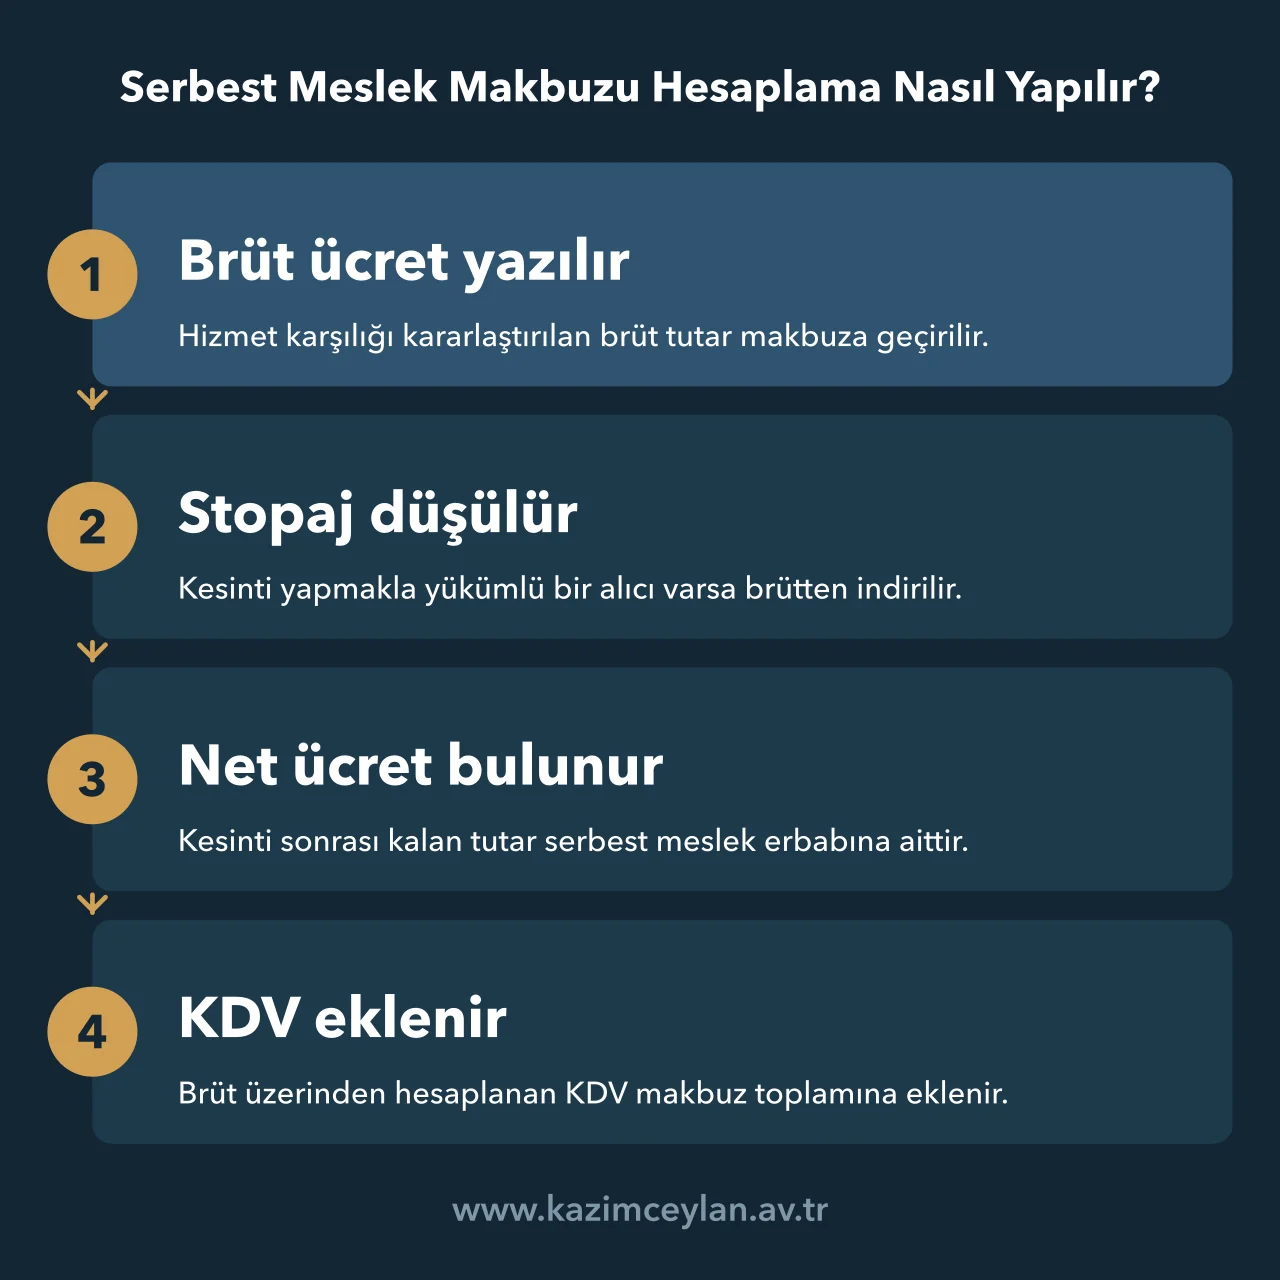
Serbest meslek makbuzu hesaplama, brüt ücretten gelir vergisi kesintisinin düşülmesi ve yine brüt tutar üzerinden hesaplanan katma değer vergisinin toplama eklenmesiyle yapılır. Kesinti de vergi de aynı matraha uygulanır, bu yüzden makbuzun tamamı tek bir rakamdan çözülebilir.
Paranın hangi cepten çıktığı iki satırda farklıdır. Kesinti serbest meslek erbabının kazancından düşer ve vergi dairesine müşteri tarafından yatırılır, KDV ise müşterinin ödediği ek bir tutardır ve makbuzu düzenleyen kişi tarafından beyan edilir.
Araçtaki üç yön de aynı satır düzeninden geri çözülür. Ele geçecek net tutar girildiğinde brüt ücret kesinti oranı kadar yukarı tamamlanır, tahsil edilecek toplam girildiğinde ise kesinti ile KDV birlikte hesaba katılarak brüte ulaşılır.
Makbuza yazılacak brüt ücretin kendisi ayrı bir konudur. Avukatlık hizmetlerinde bu tutarın altına inilemeyecek sınır Avukatlık Asgari Ücret Tarifesi yazımızda anlatılan cetvelle çizilir.
Stopaj Kimlere Kesilir?
Stopaj, ödemeyi yapan tarafın kanunda tek tek sayılan kişi ve kuruluşlardan biri olması halinde kesilir. Kamu idareleri, ticaret şirketleri, iş ortaklıkları, dernekler, vakıflar, kooperatifler ve gerçek gelirini beyan etmek zorunda olan ticaret ile serbest meslek erbabı bu sayımın içindedir.[1]
Gelir Vergisi Kanunu'nun 94. maddesi kesinti yapacakları saydığı için listenin dışında kalan müşteri kesinti yapmaz. Kendi işi için avukat tutan ve ticari ya da mesleki bir faaliyet yürütmeyen bir vatandaşa kesilen makbuzda stopaj satırı bulunmaz, bu durumda araçtaki kesinti kutucuğu kapatılır.
Maddede iki ayrım daha vardır. Noterlere serbest meslek faaliyetleri nedeniyle yapılan ödemeler kesintinin tamamen dışında tutulmuştur. Kanunun 18. maddesindeki telif nitelikli işler ise ayrı bir alt bende bağlanmıştır ve oranı diğerlerinden düşüktür.
Listeyi avukatlar bakımından genişleten bir fıkra daha vardır. İcra ve İflas Kanunu ile Avukatlık Kanunu uyarınca karşı tarafa yükletilen vekalet ücretini ödeyenler de gelir vergisi tevkifatı yapar ve hüküm icra müdürlüklerine yatırılan tutarları açıkça kapsar.
Kesinti yükümlülüğü ödemeyi yapanın üzerindedir. Vergi Usul Kanunu, vergi kesmeye mecbur olanları verginin tam olarak kesilip ödenmesinden sorumlu tutar, yani tutar makbuzdan düşüldüğü halde vergi dairesine yatırılmamışsa muhatap müşteri olur.[2]
Oranları kanun değil, kanunun verdiği yetkiye dayanılarak çıkarılan karar belirler. 2009/14592 sayılı Bakanlar Kurulu Kararı serbest meslek ödemelerinde aşağıdaki oranları tespit etmiştir.[3]
| Ödemenin türü | Kesinti oranı |
|---|---|
| Gelir Vergisi Kanunu 18. madde kapsamındaki telif nitelikli işler | %17 |
| Diğer serbest meslek işleri | %20 |
| Noterlere yapılan serbest meslek ödemeleri | Kesinti yok |
Araç, makbuzların büyük çoğunluğunu oluşturan ikinci satırı, yani yüzde 20'lik oranı kullanır. Telif kazancı için makbuz düzenleyen bir yazarın ya da bilgisayar programcısının hesabı bu oranla yapılmaz.
Serbest Meslek Makbuzunda KDV ve Tevkifat
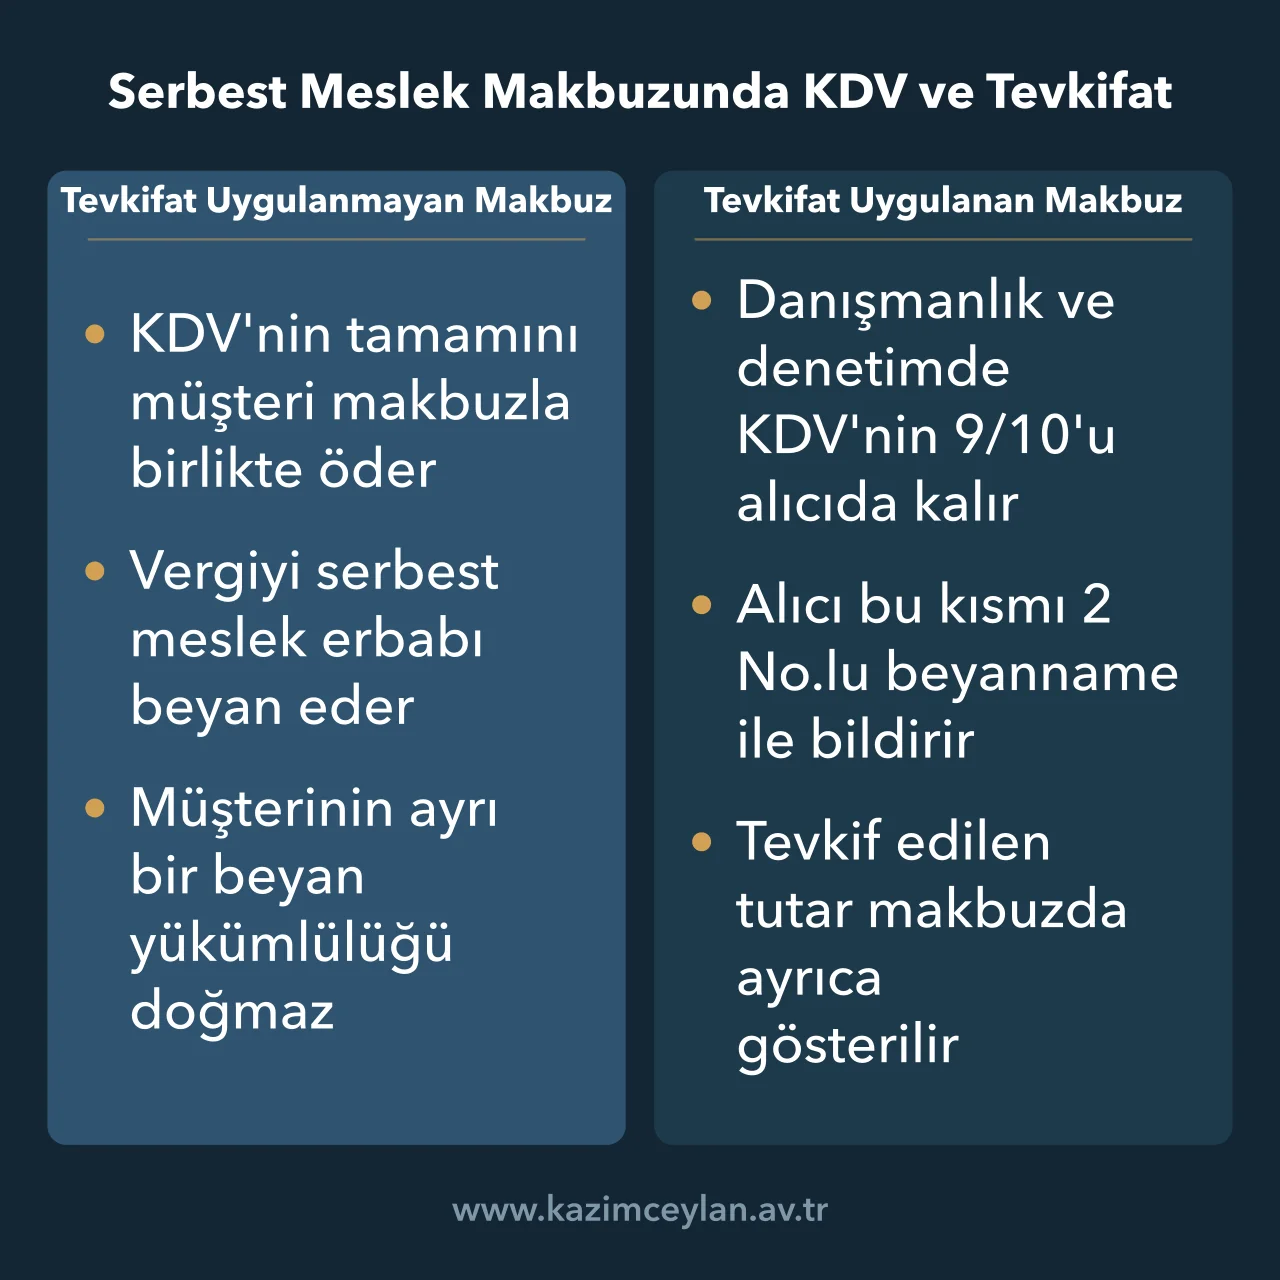
Serbest meslek hizmetleri katma değer vergisine tabidir ve KDV, makbuzda brüt ücret üzerinden hesaplanıp toplama eklenir. Kanuni oran yüzde 10 olmakla birlikte Cumhurbaşkanı bu oranı dört katına kadar artırmaya yetkilidir ve genel oran 7346 sayılı Karar ile yüzde 20'ye çıkarılmıştır.[4]
KDV tevkifatı bu tablonun içine yerleşen ikinci bir kuraldır. Katma Değer Vergisi Genel Uygulama Tebliği, belirlenmiş alıcılara karşı ifa edilen teknik, ekonomik, mali ve hukuki alandaki danışmanlık, müşavirlik ve denetim hizmetlerinde verginin 9/10 oranında alıcı tarafından kesilmesini öngörür.[5]
Belirlenmiş alıcılar tebliğde ayrıca sayılmıştır. Kamu idareleri, kanunla kurulan kurum ve kuruluşlar ile döner sermayeli kuruluşlar bu grubun çekirdeğini oluşturur, bankalar, sigorta ve emeklilik şirketleri, vakıf üniversiteleri ve payları borsada işlem gören şirketler de aynı listededir. Bir avukatın küçük bir şirkete kestiği makbuz ile aynı avukatın bir bankaya kestiği makbuz bu yüzden aynı çıkmaz.
Tevkifata giren kısım serbest meslek erbabına ödenmez. Müşteri o tutarı doğrudan vergi dairesine 2 No.lu KDV beyannamesiyle bildirir, araçtaki tevkifat kutucuğu işaretlendiğinde de aynı tutar makbuz toplamından düşülür.
Burada dikkatli olunması gereken bir nokta var. Tebliğ tevkifat oranını hizmet türüne göre ayrı ayrı belirlediğinden, 9/10 yalnızca danışmanlık ve denetim türü hizmetlerin karşılığıdır, başka bir hizmet veriliyorsa makbuz kesilmeden önce tebliğdeki karşılığı kontrol edilir.
Avukatlık hizmetleri tam da bu ayrımın üstünde durur. Tebliğ, avukatların hukuki ihtilaflarla ilgili olarak yargı mercileri nezdinde ya da yargı kararlarının sonuçlarıyla ilgili olarak vekalet akdi çerçevesinde verdikleri hizmetleri prensip olarak tevkifatın dışında bırakmış, tevkifata tabi tuttuğu işi avukatın danışmanlık hizmeti olarak tarif etmiştir. Bir kamu kurumunun davasını takip eden avukatla aynı kuruma sürekli hukuki danışmanlık veren avukatın makbuzu bu yüzden farklı düzenlenir.
Tevkifat her tutarda işlemez. Kısmi tevkifat, bir işlemin katma değer vergisi dahil bedeli Vergi Usul Kanunu'na göre belirlenen fatura düzenleme haddini aşmadıkça uygulanmaz ve bu had her yıl yeniden değerleme oranıyla güncellenir.[6] Araçtaki tevkifat kutucuğu bu sınırı kendiliğinden kontrol etmez, küçük tutarlı makbuzlarda haddin altında kalınıp kalınmadığına bakmak gerekir.
Karşı tarafa yükletilen vekalet ücretinde ise makbuzun kime kesileceği ayrı bir soru olarak karşımıza çıkar. Ücret avukata doğrudan ya da icra müdürlüğü aracılığıyla ödendiğinde makbuz davayı kaybeden adına düzenlenir, mahkeme kararında KDV hariç ifadesi yoksa ücret KDV dahil kabul edilerek iç yüzde yöntemiyle hesaplanan vergi makbuzda gösterilir.[7] Bu ücretin tarifeye göre nasıl bulunduğu Vekalet Ücreti Hesaplama yazımızda gösterilmiştir.
Brütten Nete ve Netten Brüte Örnek Hesap
Üç hesaplama yönü aynı makbuzun farklı köşelerinden girer ve tek bir sonuçta buluşur. Aşağıdaki örnek, kesinti yapmakla yükümlü bir şirkete kesilen ve KDV tevkifatı bulunmayan bir makbuzu gösterir.
Brüt ücret 75.000 TL olarak kararlaştırılmıştır. Kesilen vergi 15.000 TL, serbest meslek erbabına kalan net ücret 60.000 TL, hesaplanan KDV yine 15.000 TL olur.
| Makbuz satırı | Tutar |
|---|---|
| Brüt ücret | 75.000,00 ₺ |
| Gelir vergisi stopajı (%20) | - 15.000,00 ₺ |
| Net ücret | 60.000,00 ₺ |
| Hesaplanan KDV (%20) | + 15.000,00 ₺ |
| Makbuz toplamı | 75.000,00 ₺ |
Tabloda asıl dikkat çeken şey, tahsil edilecek tutarın brüt ücretle aynı çıkmasıdır. Kesinti oranı ile KDV oranı eşit olduğu sürece iki rakam birbirini götürür, oranlardan biri değiştiğinde bu eşitlik bozulur.
Aynı sonuca diğer iki yönden de ulaşılır. Araca ele geçecek net tutar olarak 60.000 TL yazıldığında da, tahsil edilecek toplam olarak 75.000 TL yazıldığında da brüt ücret 75.000 TL çıkar.
Müşteri kesinti yapmayan bir gerçek kişiyse tablo değişir. Aynı brüt ücrette kesinti satırı boş kalır, net ücret 75.000 TL olur ve müşteri katma değer vergisiyle birlikte 90.000 TL öder.
Aynı makbuz bir kamu kurumuna kesilseydi KDV tevkifatı devreye girerdi. 15.000 TL'lik verginin 9/10'u, yani 13.500 TL alıcıda kalır ve kurum bu tutarı kendi beyannamesiyle bildirir, serbest meslek erbabının tahsil ettiği toplam 61.500 TL'ye iner.
Kamu kurumuna kesilen makbuzda hesaba katılması gereken bir satır daha vardır. Resmi dairelerin yaptığı hizmet alımı ödemeleri nedeniyle resmi daireye verilen ve belli parayı içeren makbuzlar binde 9,48 oranında damga vergisine tabidir.[8] Araç bu satırı hesaplamaz, çünkü özel kişi ve şirketlere kesilen makbuzlarda böyle bir vergi doğmaz.
Ücretin taraflar arasında nasıl kararlaştırıldığı makbuzun değil sözleşmenin konusudur. Avukatlık hizmetlerinde ücretin türleri ve belirlenme biçimi Avukatlık Ücretleri yazımızda toplanmıştır.
Makbuz Ne Zaman Kesilir?
Serbest meslek makbuzu işin bitiminde değil, paranın tahsil edildiği anda düzenlenir. Vergi Usul Kanunu'nun 236. maddesi serbest meslek erbabına mesleki faaliyetine ilişkin her türlü tahsilatı için iki nüsha makbuz düzenleme ve bir nüshasını müşteriye verme zorunluluğu yükler, müşteriye de bu makbuzu isteme ve alma görevi verir.[9]
Kuralın iki pratik sonucu vardır. Ücretin taksitle alındığı dosyalarda her tahsilat için ayrı makbuz kesilir, hiç tahsilat yapılmamış bir iş için ise makbuz düzenlenmez.
Belgenin düzenlendiği ortam da artık mükellefin seçimine bırakılmamıştır. 509 Sıra No.lu Vergi Usul Kanunu Genel Tebliği, vergiden muaf olmayan serbest meslek erbabına e-Serbest Meslek Makbuzu uygulamasına dahil olma ve makbuzlarını bu biçimde düzenleme zorunluluğu getirmiştir.[10] Tutarların hesabı değişmez, değişen tek şey makbuzun kağıt yerine elektronik ortamda düzenlenmesidir.
Ücretin miktarı ve ödeme takvimi makbuzdan önce yazılı bir metinde belirlenir. Avukatlık Ücret Sözleşmesi Örneği yazımızdaki gibi bir sözleşme borcun kaynağını gösterir, makbuz yalnızca ödenen kısmı belgeler.
Serbest meslek makbuzu, tahsilatı gösteren diğer belgelerle de karıştırılır. Ticari faaliyet yürütenlerin kullandığı ve içeriği Tahsilat Makbuzu Örneği yazımızda anlatılan belge farklı bir işleve sahiptir, serbest meslek erbabı onun yerine kendi makbuzunu düzenler.
Kesilen Stopaj Geri Alınabilir mi?
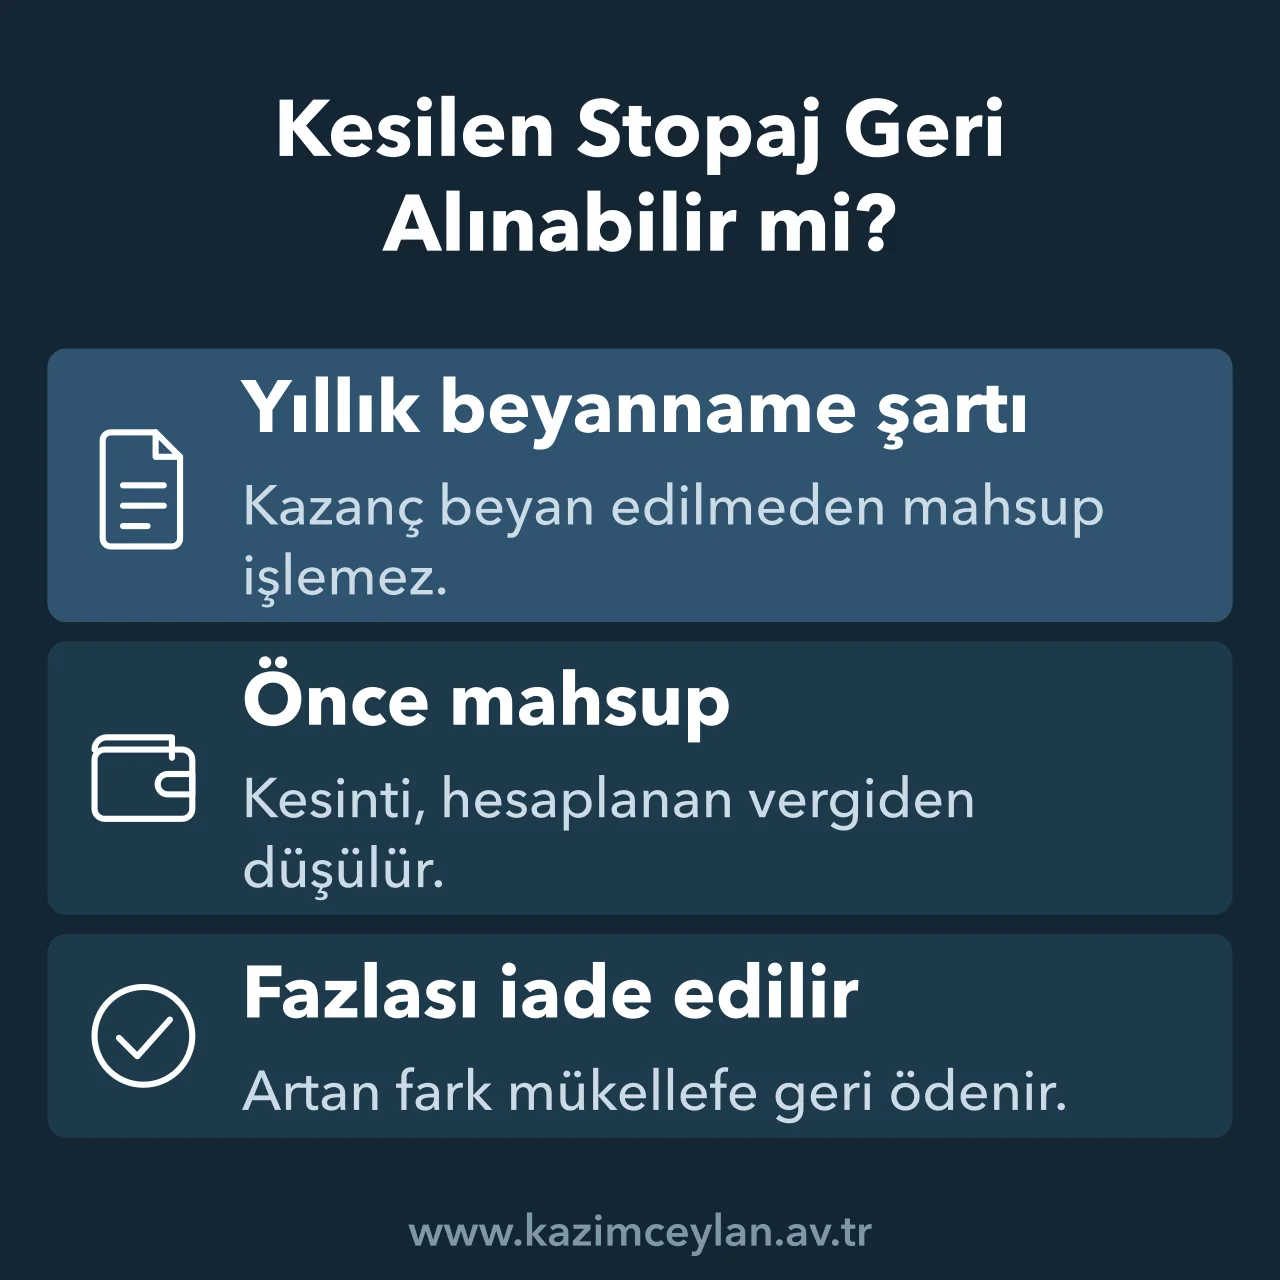
Makbuzda kesilen stopaj, serbest meslek erbabının yıllık beyannamesi üzerinden hesaplanan gelir vergisinden mahsup edilir. Kesinti nihai bir vergi değil, yıl içinde peşin alınan bir tutardır.
Mahsuptan sonra fazlalık kalırsa aradaki fark vergi dairesince mükellefe bildirilir ve mükellefin bir yıl içinde başvurusu üzerine iade edilir.[11]
Mahsubun tek şartı kazancın yıllık beyannameye dahil edilmesidir. Beyanname verilmediği sürece yıl boyunca kesilen tutar mükellefin üzerinde kalır.
"Serbest Meslek Makbuzu Hesaplama 2026" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Serbest Meslek Makbuzu Hesaplama Hakkında Sık Sorulan Sorular
Aşağıdaki sorular, makbuzu ilk kez kesenlerin ve ödemeyi yapan tarafın en çok takıldığı noktaları topluyor.
Gerçek kişiye kesilen makbuzda stopaj olur mu?
Hayır. Kesinti yapma zorunluluğu Gelir Vergisi Kanunu'nun 94. maddesinde sayılan kurum ve kişilere aittir, ticari ya da mesleki faaliyeti kapsamında ödeme yapmayan bir gerçek kişi bu sayımın dışındadır. Böyle bir makbuzda yalnızca brüt ücret ve katma değer vergisi satırı bulunur.
Serbest meslek makbuzu ile fatura aynı şey midir?
Hayır. Fatura, satılan mal veya yapılan iş karşılığında müşterinin borçlandığı tutarı gösteren ve tüccar tarafından verilen ticari bir belgedir. Serbest meslek makbuzu ise serbest meslek erbabının yaptığı tahsilatı belgeler ve düzenlenmesi tahsilat şartına bağlıdır.
Serbest meslek makbuzunda hangi bilgiler yer alır?
Makbuzda makbuzu verenin adı veya unvanı, adresi, vergi dairesi ve hesap numarası, müşterinin adı veya unvanı ile adresi, alınan paranın miktarı ve paranın alındığı tarih bulunur. Makbuz serbest meslek erbabı tarafından imzalanır ve seri ile sıra numarası içinde teselsül ettirilir.
Serbest meslek makbuzu hiç düzenlenmezse ne olur?
Belgeyi düzenlemek ve almak zorunda olanların her birine özel usulsüzlük cezası kesilir. Vergi Usul Kanunu cezayı, kanunda gösterilen alt tutardan az olmamak üzere makbuza yazılması gereken tutarın yüzde 10'u oranında belirler. Elektronik olarak düzenlenmesi gerekirken kağıt olarak düzenlenen makbuz da aynı hükmün kapsamındadır.
Kesilen stopaj gider olarak yazılabilir mi?
Hayır. Stopaj bir gider değil, peşin ödenmiş gelir vergisidir ve yıllık beyannamede hesaplanan vergiden mahsup edilir. Mahsuptan artan tutar, vergi dairesinin bildirimi üzerine bir yıl içinde yapılacak başvuruyla iade alınır.
KDV tevkifatı her müşteriye kesilen makbuzda uygulanır mı?
Uygulanmaz. Tevkifat, tebliğde belirlenmiş alıcı sayılan kurumlara verilen danışmanlık, müşavirlik ve denetim türündeki hizmetlerde gündeme gelir ve bu hizmetlerde oran 9/10'dur. Özel bir şirkete kesilen olağan bir makbuzda katma değer vergisinin tamamı serbest meslek erbabına ödenir.
Referans ve Kaynaklar
[1] 193 sayılı Gelir Vergisi Kanunu m.94/2 - serbest meslek işleri nedeniyle yapılan ödemelerde tevkifat ve noterlere yapılan ödemelerin kapsam dışı bırakılması.
[2] 213 sayılı Vergi Usul Kanunu m.11 - vergi kesenlerin sorumluluğu.
[3] 12/1/2009 tarihli ve 2009/14592 sayılı Bakanlar Kurulu Kararının eki Karar m.1/2 - serbest meslek ödemelerinde tevkifat nispetleri.
[4] 3065 sayılı Katma Değer Vergisi Kanunu m.28 ve 6/7/2023 tarihli ve 7346 sayılı Cumhurbaşkanı Kararı - genel katma değer vergisi oranı.
[5] Katma Değer Vergisi Genel Uygulama Tebliği I/C-2.1.3.2.2 - etüt, plan-proje, danışmanlık, denetim ve benzeri hizmetlerde tevkifat oranı.
[6] Katma Değer Vergisi Genel Uygulama Tebliği I/C-2.1.3.4.1 - tevkifat uygulamasında sınır.
[7] Katma Değer Vergisi Genel Uygulama Tebliği I/B-4 ve bu bölüme 52 Seri No.lu Tebliğ ile eklenen paragraf - karşı tarafa yükletilen vekalet ücretinde serbest meslek makbuzunun kime düzenleneceği.
[8] 488 sayılı Damga Vergisi Kanununa ekli (1) sayılı tablo IV/1-a - resmi dairelere verilen makbuzlar.
[9] 213 sayılı Vergi Usul Kanunu m.236 - makbuz mecburiyeti.
[10] 509 Sıra No.lu Vergi Usul Kanunu Genel Tebliği IV.4.5 - e-Serbest Meslek Makbuzu uygulamasına geçiş zorunluluğu ve IV.4.6 ceza uygulaması.
[11] 193 sayılı Gelir Vergisi Kanunu m.121 - vergi tevkifatının mahsubu ve fazla kesilen verginin iadesi.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
