Kurumlar vergisi hesaplamasında 5.000.000 TL ticari kara 500.000 TL kanunen kabul edilmeyen gider eklenirse kurum kazancı 5.500.000 TL olur ve %25 oranla vergi 1.375.000 TL çıkar. Kazancın istisnayla matrahtan düşüldüğü hallerde ise yurt içi asgari kurumlar vergisi devreye girer. Aşağıdaki araç kendi rakamlarınızla vergiyi ve asgari vergi kontrolünü yapar.
Kurum Kazancı
Kurumlar Vergisi Nasıl Hesaplanır?
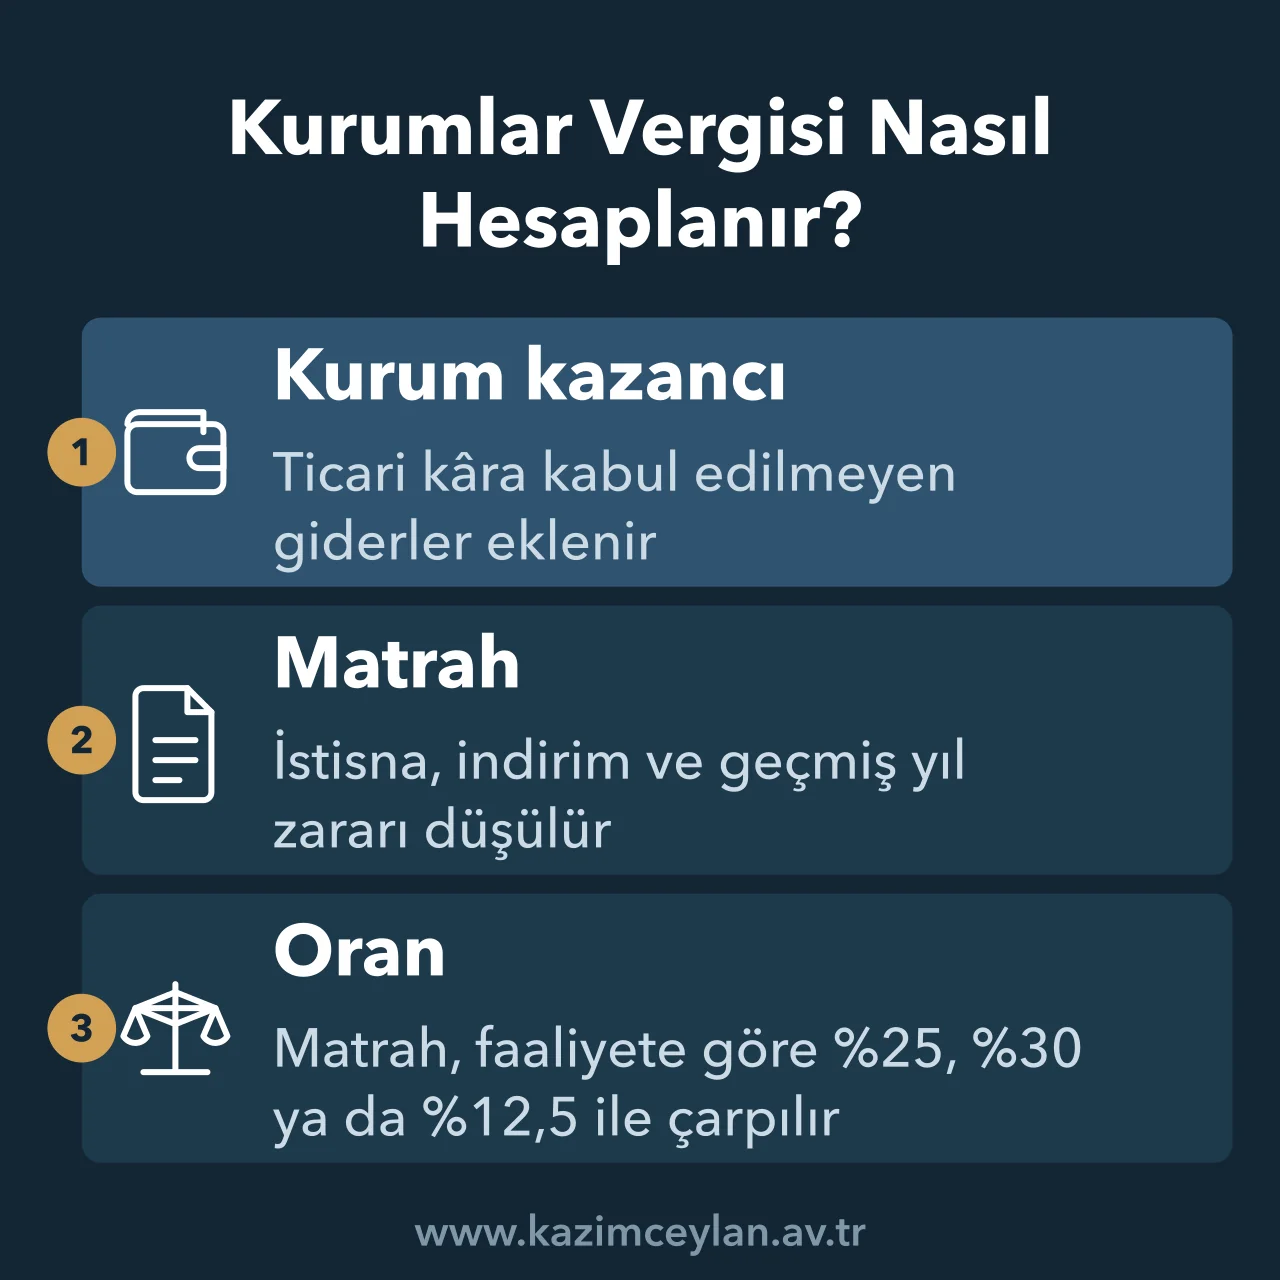
Hesap ticari bilanço karından başlar. Karın üzerine kanunen kabul edilmeyen giderler eklenir, bulunan kurum kazancından istisna ve indirimler ile geçmiş yıl zararları düşülür. Geriye kalan matrah vergi oranıyla çarpılır.
Kurumlar vergisi kurum kazancı üzerinden %25 oranında alınır.[1] Geçici vergi de cari dönemin kurumlar vergisi oranında ödenir ve yıllık vergiye mahsup edilir.
Kurumlar Vergisi Oranı Kaç?
Oran kurumun faaliyetine göre değişir.
| Kurum veya kazanç | Oran |
|---|---|
| Genel oran | %25 |
| Bankalar, sigorta, finans kuruluşları | %30 |
| Sanayi sicil belgeli üretim ve zirai üretim kazancı | %12,5 |
| Münhasıran ihracat kazancı | %20 (5 puan indirimli) |
Sanayi sicil belgesi olan ve fiilen üretim yapan kurumların münhasıran üretim faaliyetinden elde ettikleri kazançlarına uygulanan %12,5 oranı 21 Mayıs 2026 tarihli 7582 sayılı Kanunla belirlenmiştir.[2]
Yurt İçi Asgari Kurumlar Vergisi Nedir?
İndirim ve istisnalar nedeniyle vergi çok düşse bile hesaplanan kurumlar vergisi, indirim ve istisnalar düşülmeden önceki kurum kazancının %10'undan az olamaz.[3]
Örneğin 5.500.000 TL kurum kazancından 4.000.000 TL istisna düşülürse matrah 1.500.000 TL, vergi 375.000 TL olur. Asgari vergi 550.000 TL olduğundan 550.000 TL ödenir. İlk defa faaliyete başlayan kurumlara ilk üç hesap döneminde bu hüküm uygulanmaz.
Kişilerin gelir vergisi için Gelir Vergisi Hesaplama, eksik beyanın cezası için Vergi Ziyaı Cezası Hesaplama yazılarına bakabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Kurumlar Vergisi Hesaplama Hakkında Sık Sorulan Sorular
Oranın ne olduğu ve asgari verginin nasıl işlediği en çok soru getiren konulardır.
Kurumlar vergisi oranı yüzde kaç?
Genel oran %25'tir. Bankalar ve belirli finans kuruluşlarında %30, sanayi sicil belgeli üretim kazancında %12,5'tir.
Yurt içi asgari kurumlar vergisi nedir?
Hesaplanan kurumlar vergisinin, indirim ve istisnalar düşülmeden önceki kurum kazancının %10'undan az olamamasıdır.
Kurumlar vergisi matrahı nasıl bulunur?
Ticari bilanço karına kanunen kabul edilmeyen giderler eklenir, istisna ve indirimler ile geçmiş yıl zararı düşülür.
İhracat kazancında kurumlar vergisi oranı kaç?
Münhasıran ihracattan elde edilen kazançlara oran 5 puan indirimli uygulanır, genel oranla %20 olur.
Yeni kurulan şirketler asgari kurumlar vergisi öder mi?
İlk defa faaliyete başlayan kurumlar için faaliyete başlanılan hesap döneminden itibaren üç hesap dönemi boyunca asgari kurumlar vergisi hükmü uygulanmaz.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] 5520 sayılı Kurumlar Vergisi Kanunu madde 32/1 - kurumlar vergisinin kurum kazancı üzerinden %25 oranında alınması, bankalar ve belirli finans kuruluşlarında %30 olması. Metne mevzuat.gov.tr adresinden ulaşılabilir.
[2] 5520 sayılı Kurumlar Vergisi Kanunu madde 32/8 (21/5/2026 tarihli 7582 sayılı Kanunla değişik) - sanayi sicil belgesini haiz ve fiilen üretim faaliyetiyle iştigal eden kurumların münhasıran üretim faaliyetlerinden elde ettikleri kazançları ile zirai üretim kazançlarına kurumlar vergisi oranının %12,5 olarak uygulanması.
[3] 5520 sayılı Kurumlar Vergisi Kanunu madde 32/C - 32 ve 32/A maddeleri dikkate alınarak hesaplanan kurumlar vergisinin, indirim ve istisnalar düşülmeden önceki kurum kazancının %10'undan az olamaması.
Av. Kazım Ceylan • Tarih: 7 Ekim 2026