
Bütün prim günleri Ekim 2008 sonrasına düşen, 7.200 gün primi ve 45.000 TL ortalama aylık kazancı olan bir sigortalıda emekli maaşı hesaplama sonucu 18.000 TL çıkar. Bu tutar kanundaki en düşük aylığın altında kaldığı için sigortalıya yapılan ödeme 23.552 TL'ye tamamlanır.
Aşağıdaki araç prim günlerini 2000 öncesi, 2000 ile Eylül 2008 arası ve Ekim 2008 sonrası olarak ayrı ayrı alır, girilen ortalama kazançla tahmini aylığı hesaplar. Sonuç bir tahmindir, bağlanacak aylığı SGK kayıtlardaki yıllık kazançlar üzerinden ayrıca hesaplar.
"Emekli Maaşı Hesaplama 2026" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"Emekli Maaşı Hesaplama 2026" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
Prim Günleri ve Kazanç
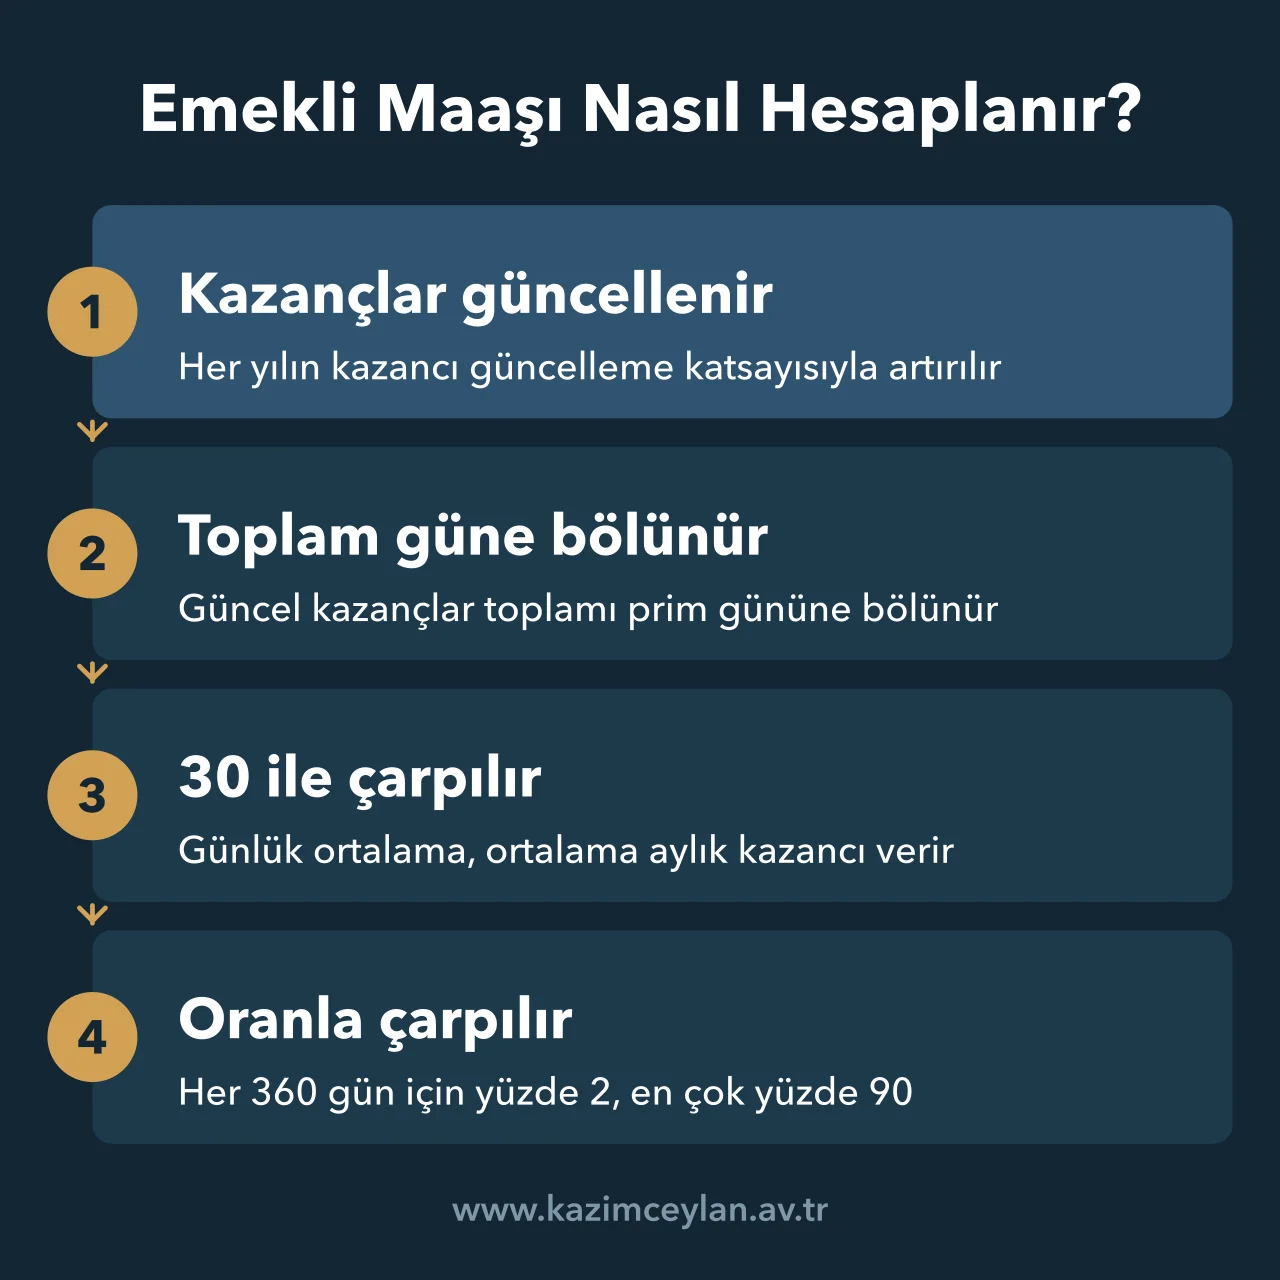
Emekli Maaşı Nasıl Hesaplanır?
Emekli maaşı, ortalama aylık kazancın aylık bağlama oranıyla çarpılmasıyla bulunur. 5510 sayılı Kanun'un 29. maddesi oranı toplam prim gününün her 360 günü için yüzde 2 olarak belirler ve yüzde 90 ile sınırlar.[1] 360 günden eksik kalan süreler de orantılı olarak hesaba girer.
Ortalama aylık kazanç için sigortalının her yıl bildirilen prime esas kazancı, aylık talep tarihine kadar geçen yıllar için güncelleme katsayısıyla artırılır. Güncellenen kazançların toplamı toplam prim gününe bölünür ve çıkan günlük ortalama 30 ile çarpılır.
Güncelleme katsayısı, Aralık ayı TÜFE değişiminin tamamı ile sabit fiyatlarla hesaplanan gelişme hızının yüzde 30'u toplanıp sonuca 1 eklenerek bulunur.[2] Katsayı ücret artışlarını değil fiyat artışını ve büyümenin bir kısmını esas aldığı için güncellenmiş eski kazanç, bugünkü ücret düzeyinden farklı çıkabilir.
Araç bu hesabın son adımını yapar. Ortalama kazancı bugünkü değeriyle ister, güncelleme katsayısını kendisi uygulamaz.
2000 Öncesi, 2000-2008 ve 2008 Sonrası Dönemlerde Karma Hesap
Sigortalılığı 1 Ekim 2008'den önce başlayan kişinin aylığı, her dönemin kısmi aylığı ayrı bulunup toplanarak hesaplanır. Kanun her kısmi aylığı aylık talep tarihindeki toplam prim günü üzerinden hesaplatır, sonra o dönemin gün payı kadarını alır.[3]
Dönemlerin oran kuralları, Yargıtay'ın karma hesap yöntemini açıkladığı kararlarında aşağıdaki gibi yer alır.[4]
| Dönem | Aylık bağlama oranı kuralı |
|---|---|
| 1 Ocak 2000 öncesi | 5.000 gün için %60, fazla her 240 gün için 1 puan artış, eksik her 240 gün için 1 puan düşüş |
| 2000 ile 30 Eylül 2008 arası | İlk 3.600 günün her 360 günü için %3,5, sonraki 5.400 gün için %2, kalan günler için %1,5 |
| 1 Ekim 2008 sonrası | Her 360 gün için %2, en çok %90 |
Sigortalılığı 1998'de başlayan, 720 günü 2000 öncesinde, 3.000 günü 2000 ile 2008 arasında, 5.280 günü 2008 sonrasında geçen 9.000 günlük bir işçi düşünülsün. Toplam gün esas alındığında dönem oranları yüzde 76, yüzde 65 ve yüzde 50 olur, gün paylarına göre ağırlıklı oran yüzde 57 civarındadır. Aynı 9.000 günün tamamı 2008 sonrasında geçseydi oran yüzde 50'de kalırdı.
Ekim 2008'den önce 3.600 günü dolmamış sigortalıda, sonraki günlerin eski günleri 3.600'e tamamlayan kısmı için her 360 gün yüzde 3 oranı uygulanır. Kural yalnızca bu tamamlayıcı süre içindir.
Araç her dönemin oranını toplam prim günü üzerinden bulur ve yüzde 3 kuralını uygular, yukarıdaki gün dağılımında da yüzde 57,08 oran gösterir. 2000 öncesi aylığın gösterge sistemiyle hesaplanmasını ise dikkate almaz, bu dönemin kazancı yüksek ya da düşük olan sigortalıda sonuç SGK hesabından sapabilir.
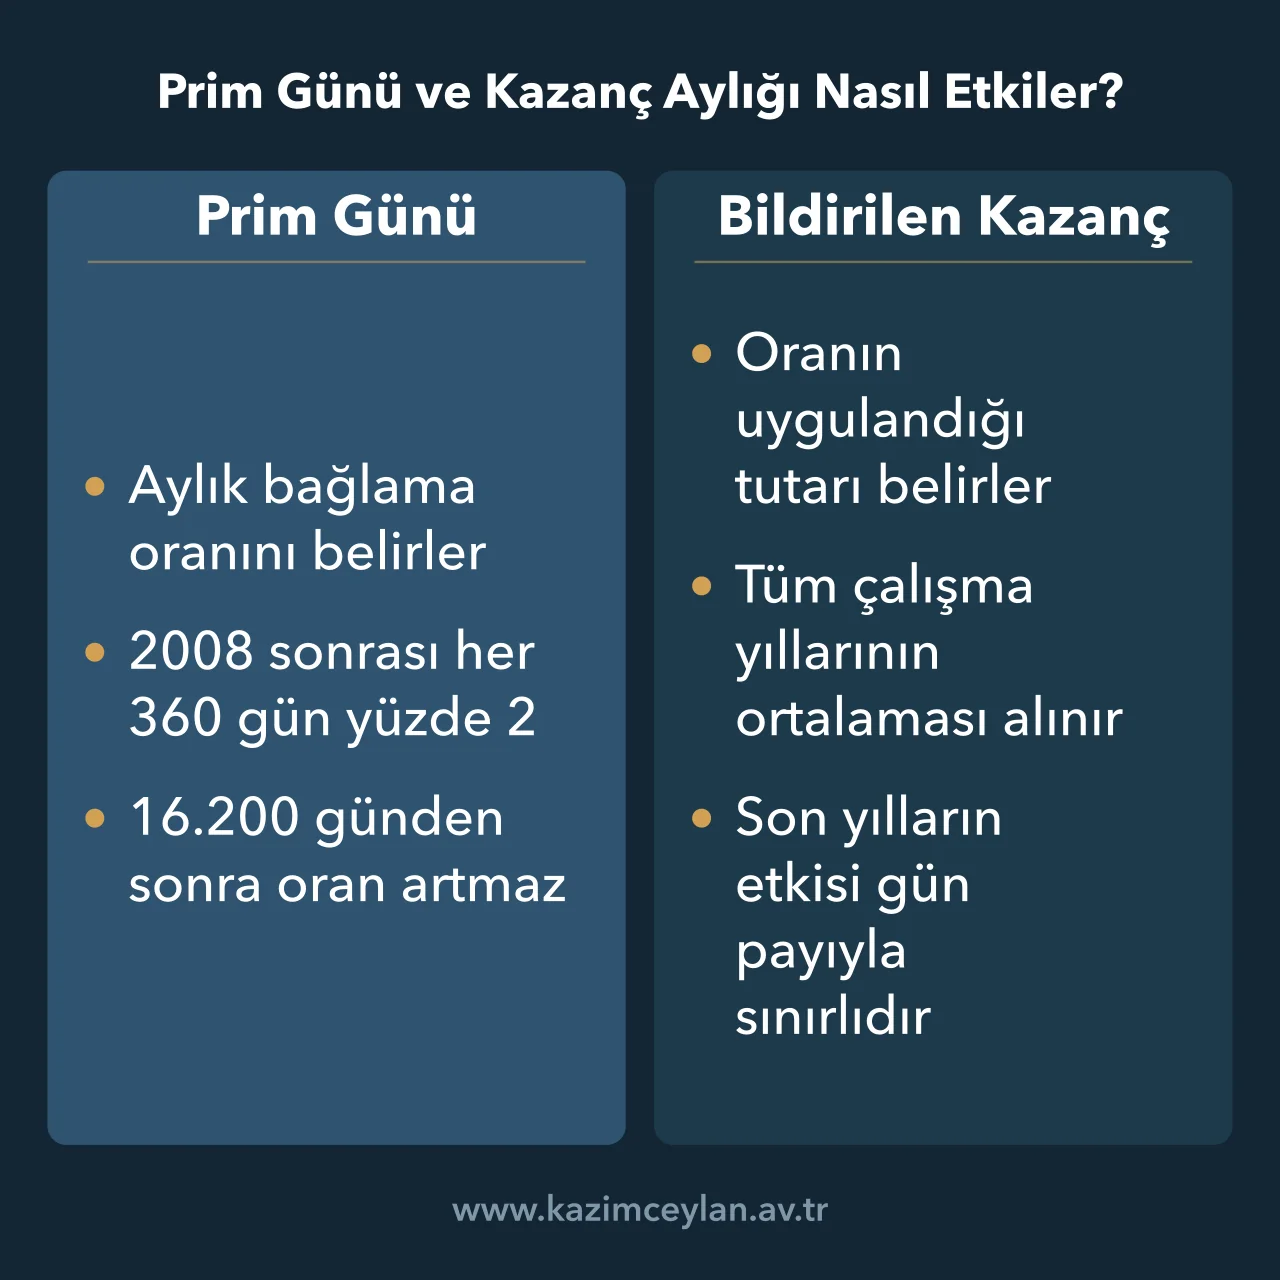
Prim Günü ve Kazanç Aylığı Nasıl Etkiler?
Prim günü oranı, kazanç ise oranın uygulanacağı tutarı belirler. Tamamı 2008 sonrasında geçen 5.400 gün yüzde 30, 7.200 gün yüzde 40 oran verir, yani aynı kazançla 1.800 gün fazla primi olan sigortalının aylığı üçte bir artar. Askerlikte geçen süre de borçlanılarak prim gününe eklenebilir, şartları Askerlik Borçlanması yazımızda anlatılmıştır.
Kazanç tarafında belirleyici olan, SGK'ya bildirilen brüt ücrettir. Gerçek ücreti yüksek olduğu halde asgari ücretten bildirilen işçinin ortalaması düşük çıkar ve bu kayıp emeklilikte aylığa yansır. Eksik bildirilen ücretin nasıl ispatlandığı Sigortanın Asgariden Gösterilmesi yazımızda ele alınmıştır.
Emekliliğe yakın yıllarda kazancı yükseltmek, ortalamayı yalnızca o yılların gün payı kadar etkiler. Otuz yılın 27 yılında güncel değeri 40.000 TL, son 3 yılında 120.000 TL olan kazançların ortalaması 48.000 TL olur. Kazanç son üç yılda üç katına çıktığı halde ortalama yüzde 20 artar.
Oran tarafında da bir tavan vardır. Ekim 2008 sonrası sistemde 16.200 günden sonra oran yüzde 90'da sabitlenir ve fazladan ödenen gün aylığı artırmaz.
Hesaplanan Aylığın Taban Tutara Tamamlanması
Hesaplanan aylık kanundaki en düşük tutarın altındaysa aradaki fark Hazine'den karşılanır. 5510 sayılı Kanun'un ek 19. maddesi uyarınca yaşlılık ve malullük aylığıyla birlikte yapılan ödemelerin toplamı, ek ödeme dahil 23.552 TL'den az olamaz.[5]
Bu tutar kendiliğinden artmaz. Her yeni tutar ayrı bir kanun değişikliğiyle belirlenir ve 23.552 TL de 7590 sayılı Kanun'un 16. maddesiyle getirilmiştir. Tutarın geçmişteki artışları Emekli Maaş Zammı yazımızda izlenebilir.
Taban, bağlanan aylığın yerine geçmez. Altı aylık artışlar gerçek aylığa uygulanır, artmış tutar hala tabanın altındaysa ödeme yine taban üzerinden sürer.[6]
Araç, sonuç 23.552 TL'nin altında kalırsa taban tutarı gösterir ve bunu ayrı bir satırda belirtir. Yabancı ülkelerle yapılan sosyal güvenlik sözleşmeleriyle bağlanan kısmi aylıklarda taban uygulanmaz, araç bu ayrımı yapmaz.
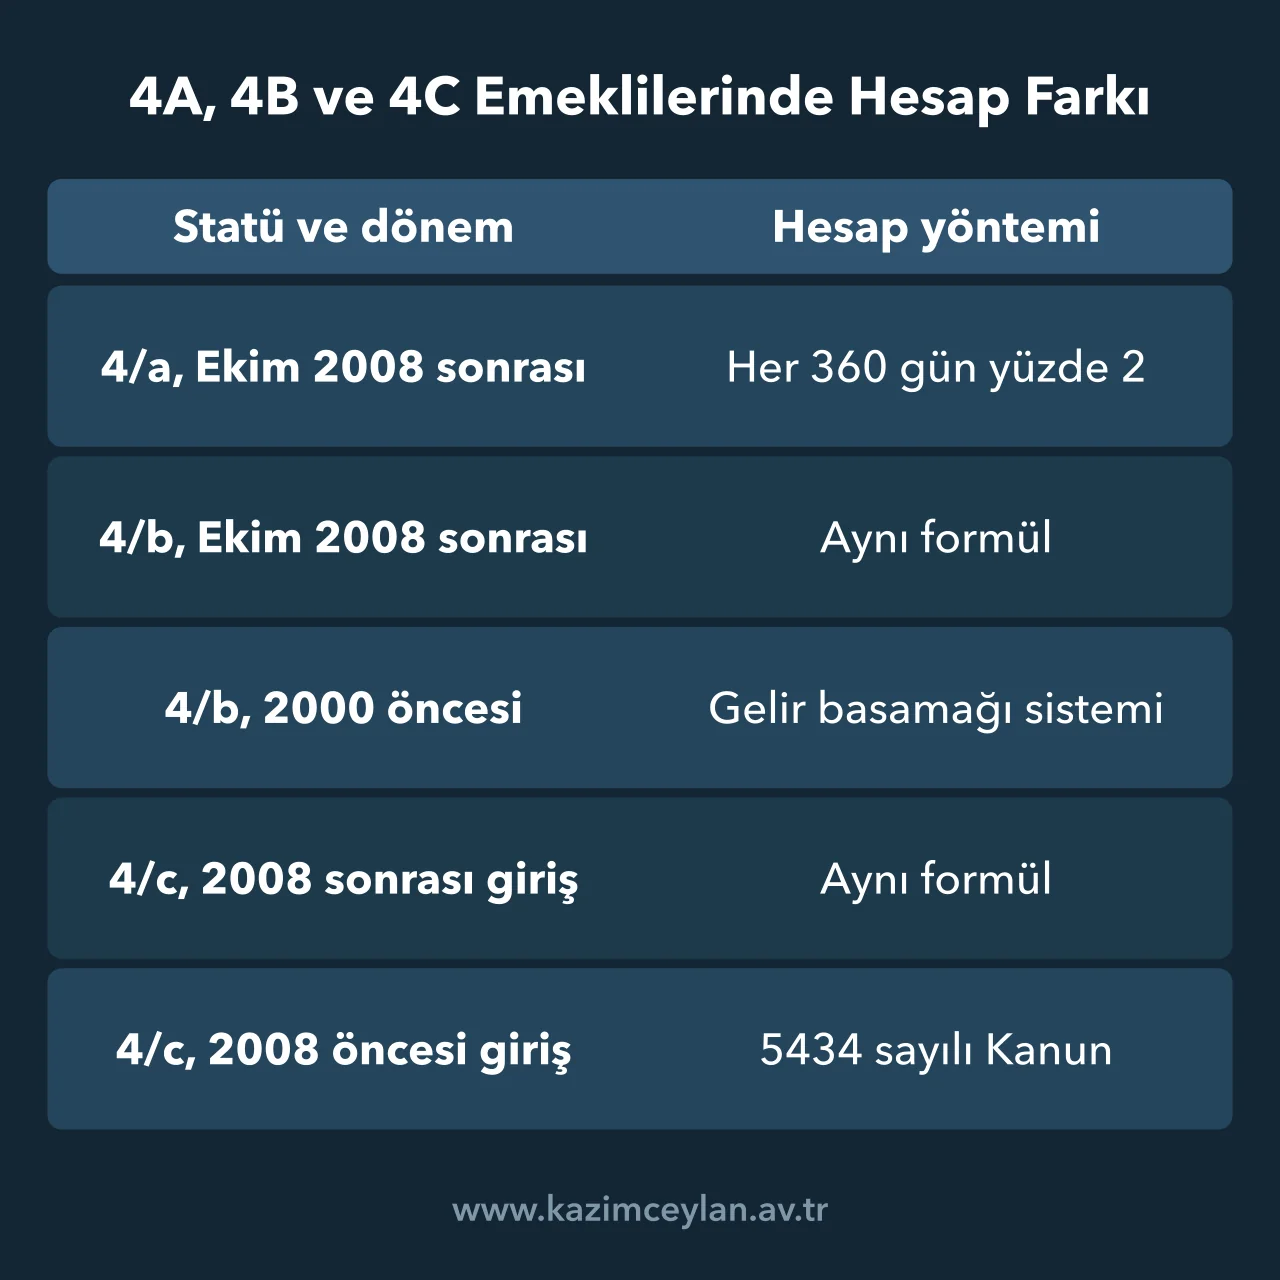
4A, 4B ve 4C Emeklilerinde Hesap Farkı
Araç, SSK olarak bilinen 4/a sigortalılığına göre çalışır. 5510 sayılı Kanun'un 29. maddesindeki formül Ekim 2008 sonrası süreler için 4/a ve 4/b sigortalılarına, 4/c tarafında ise o tarihten sonra ilk kez göreve başlayanlara uygulanır. Bu dönemde oran kuralı üç statüde aynıdır.
Bağ-Kur'lunun 2000 öncesi süresinde kazanç yerine prim ödediği gelir basamağı esas alınır ve aylık, bulunulan basamağın yüzde 70'i üzerinden hesaplanır. Bu basamak sistemi araçta yoktur, bu nedenle 2008 öncesi Bağ-Kur günü olanlarda sonuç yalnızca kaba bir fikir verir.
Ekim 2008'den önce memur olarak çalışmaya başlamış kişilerin aylığı ise 5434 sayılı Emekli Sandığı Kanunu hükümlerine göre bağlanır ve bu hesap aracın dışında kalır.[7] Emeklilik için gereken yaş, prim günü ve sigortalılık süresi şartları Yaşlılık Aylığı yazımızda anlatılmıştır.
"Emekli Maaşı Hesaplama 2026" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Emekli Maaşı Hesaplama Hakkında Sık Sorulan Sorular
Emekli maaşı hesaplama sonucunu yorumlarken en sık takılınan noktalar kısa cevaplarıyla aşağıdadır.
7200 günden emekli olan ne kadar maaş alır?
Tamamı Ekim 2008 sonrasında geçen 7.200 gün için aylık bağlama oranı yüzde 40'tır ve aylık, ortalama aylık kazancın yüzde 40'ı kadar olur. Ortalama kazancı 60.000 TL olan sigortalının hesaplanan aylığı 24.000 TL'dir.
16.000 TL maaş alan ne kadar emekli maaşı alır?
Güncellenmiş ortalama aylık kazancı 16.000 TL olan ve 7.200 günü tamamen 2008 sonrasında geçen sigortalının hesaplanan aylığı 6.400 TL'dir. Bu tutar 23.552 TL'lik en düşük ödeme tutarının altında kaldığından aradaki fark Hazine'den karşılanır.
Asgari ücretten emekli olan ne kadar maaş alır?
Ortalama kazancı 33.030 TL'lik 2026 brüt asgari ücreti düzeyinde olan ve 7.200 günü 2008 sonrasında geçen sigortalının hesaplanan aylığı 13.212 TL'dir. Bu tutar da tabanın altında kaldığı için ödeme 23.552 TL'ye tamamlanır.
Emekli maaşı hangi aylarda artar?
Bağlanan aylıklar her yıl Ocak ve Temmuz ödeme dönemlerinde, bir önceki altı aylık dönemin TÜFE değişimi kadar artırılır. (5510 sayılı Kanun m.55)
Emekli olduktan sonra çalışmak maaşı artırır mı?
Ekim 2008'den sonra ilk kez sigortalı olan kişi emeklilikten sonra 4/b dışında bir statüde çalışırsa aylığı kesilir. İşten ayrılıp yeniden talepte bulunduğunda eski aylık ile emeklilik sonrası çalışmaya ait kısmi aylık toplanarak yeni aylık bağlanır. (5510 sayılı Kanun m.30)
Referans ve Kaynaklar
[1] 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.29 - ortalama aylık kazanç ve aylık bağlama oranı.
[2] 5510 sayılı Kanun m.3/29 - güncelleme katsayısının tanımı.
[3] 5510 sayılı Kanun geçici m.2 - önceki kanunlara tabi sürelerde kısmi aylıkların hesabı.
[4] Yargıtay 10. Hukuk Dairesi, 16.01.2024 tarihli, 2023/12089 esas ve 2024/98 karar sayılı karar - 2000 öncesi, 2000-2008 ve 2008 sonrası kısmi aylıkların toplam prim günü üzerinden hesabı.
[5] 5510 sayılı Kanun ek m.19 - malullük ve yaşlılık aylıklarında en düşük ödeme tutarı ve farkın Hazineden karşılanması.
[6] 5510 sayılı Kanun m.55 - gelir ve aylıkların Ocak ve Temmuz aylarında TÜFE oranında artırılması ve aylık alt sınırı.
[7] 5510 sayılı Kanun geçici m.4 - 5434 sayılı Kanun'a tabi iştirakçilerin aylıklarına ilişkin geçiş hükümleri.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
