
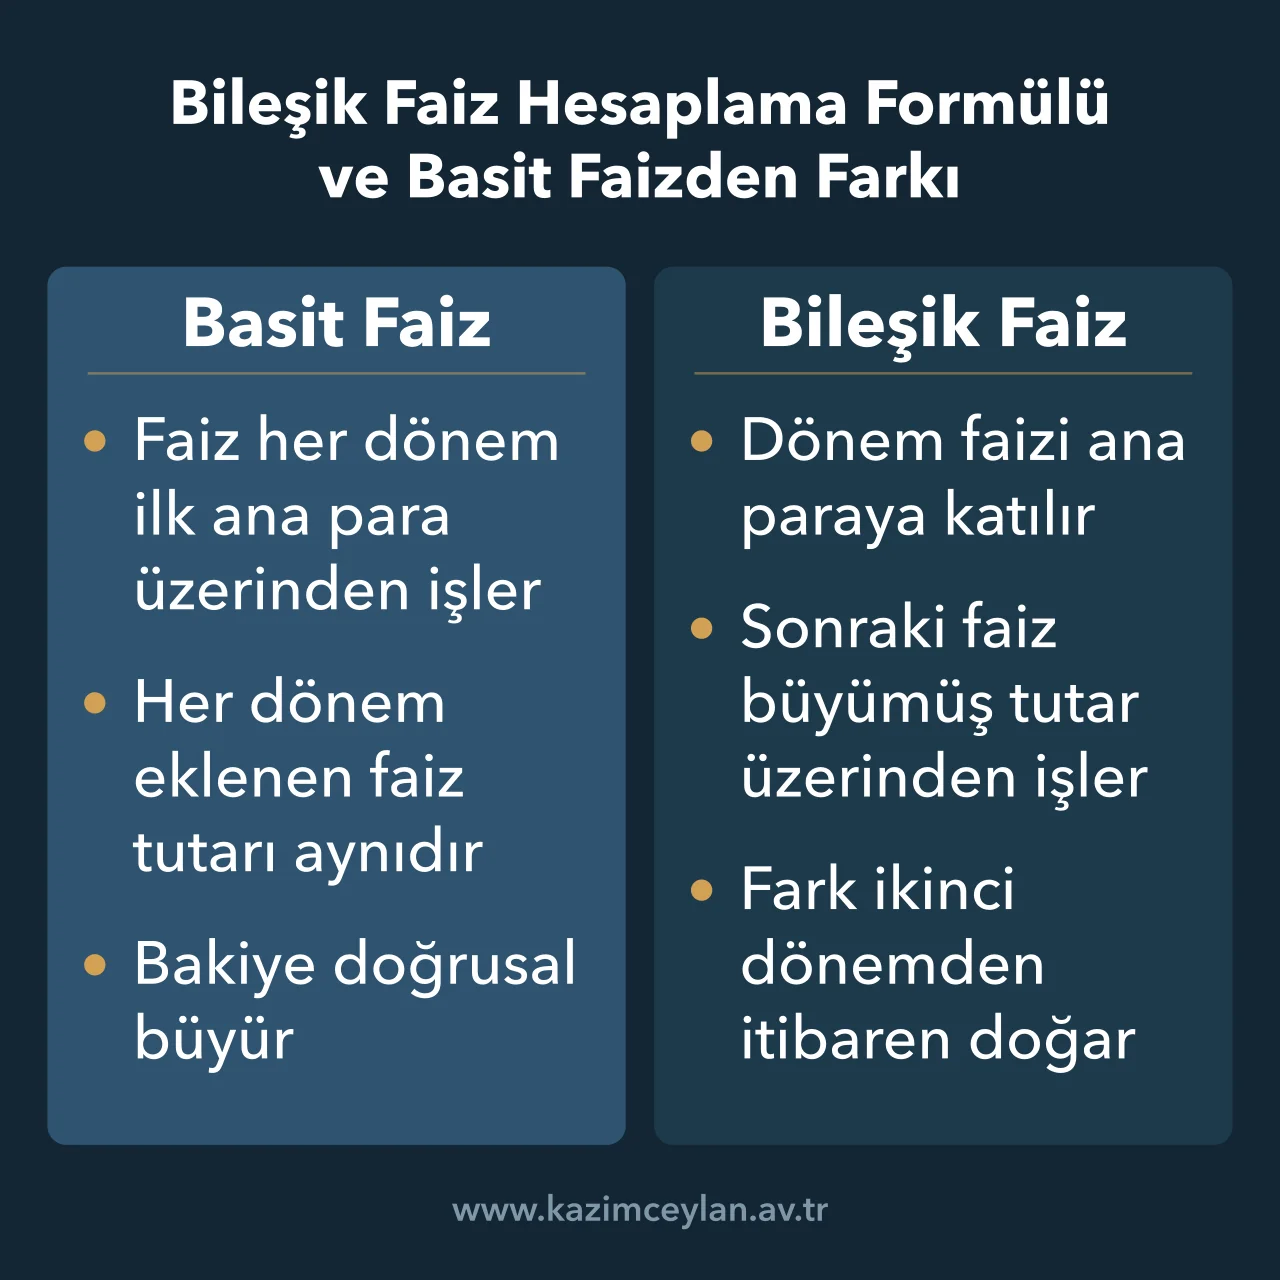
Bileşik faiz hesaplama yapılırken her dönemin sonunda işleyen faiz ana paraya katılır ve bir sonraki dönemin faizi bu büyümüş tutar üzerinden yürür. Basit faizde ise faiz her dönem yalnızca ilk ana para üzerinden işler, bu yüzden iki yöntemin arası süre uzadıkça açılır.
Aşağıdaki araç ana parayı, yıllık oranı, yıl, ay ya da gün olarak süreyi ve faizin ana paraya eklenme sıklığını alır. Sonuçta vade sonu tutarı, bileşik faiz getirisini, aynı oranla basit faizi ve birden fazla yıllık hesapta yıl sonu bakiyelerini gösterir. Oran alanı açılışta güncel yasal faiz oranıyla dolu gelir, istenen oran elle yazılır.
"Bileşik Faiz Hesaplama" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"Bileşik Faiz Hesaplama" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
Faiz Bilgileri
Bileşik Faiz Hesaplama Formülü ve Basit Faizden Farkı
Vade sonu tutar A = P × (1 + r/n)^(n × t) formülüyle bulunur. P ana parayı, r yıllık oranı, n faizin bir yılda kaç kez ana paraya eklendiğini, t de yıl cinsinden süreyi gösterir.
100.000 TL yıllık yüzde 30 oranla ve yıllık bileşikleştirmeyle bekletilirse birinci yıl 130.000 TL, ikinci yıl 169.000 TL, üçüncü yıl 219.700 TL olur. Basit faizde her yıl yalnızca 30.000 TL eklendiği için üç yılın sonunda bakiye 190.000 TL'de kalır ve aradaki 29.700 TL faizin faizidir.
İlk yıl iki yöntem aynı sonucu verir, fark ikinci yıldan itibaren doğar. Aynı hesap on yıla uzatıldığında bileşik bakiye yaklaşık 1.378.585 TL'ye çıkarken basit faizle bakiye 400.000 TL olur.
Araç süre ay ya da gün olarak girildiğinde bunu yıla çevirir, ayı 12'ye ve günü 365'e bölerek formüle koyar. Tam yıla denk gelmeyen sürelerde de hesap aynı formülle, kesirli dönem sayısıyla yapılır.
Günlük, Aylık ve Yıllık Bileşikleştirme Farkı
Faiz ana paraya ne kadar sık eklenirse aynı nominal oranla ulaşılan tutar o kadar yükselir. Aşağıdaki tablo 100.000 TL'nin yüzde 30 nominal yıllık oranla bir yıl sonunda aracın sunduğu beş dönem seçeneğinde nereye ulaştığını gösterir.
| Bileşikleştirme dönemi | Bir yıl sonunda bakiye | Yıllık efektif oran |
|---|---|---|
| Yıllık (yılda 1) | 130.000,00 TL | %30,00 |
| 6 aylık (yılda 2) | 132.250,00 TL | %32,25 |
| 3 aylık (yılda 4) | 133.546,91 TL | %33,55 |
| Aylık (yılda 12) | 134.488,88 TL | %34,49 |
| Günlük (yılda 365) | 134.969,25 TL | %34,97 |
Nominal oran ilan edilen orandır, efektif oran ise faizin yıl içinde ana paraya eklenmesiyle fiilen elde edilen yıllık getiridir. Asıl sıçrama yıllıktan aylığa geçerken yaşanır, aylıktan günlüğe geçiş sonucu yalnızca 480 TL civarında artırır. Farklı teklifler bu yüzden nominal oranla değil, aynı süre ve dönemle hesaplanan vade sonu tutarla karşılaştırılır.
Hukukta Faize Faiz Yürütülebilir mi?
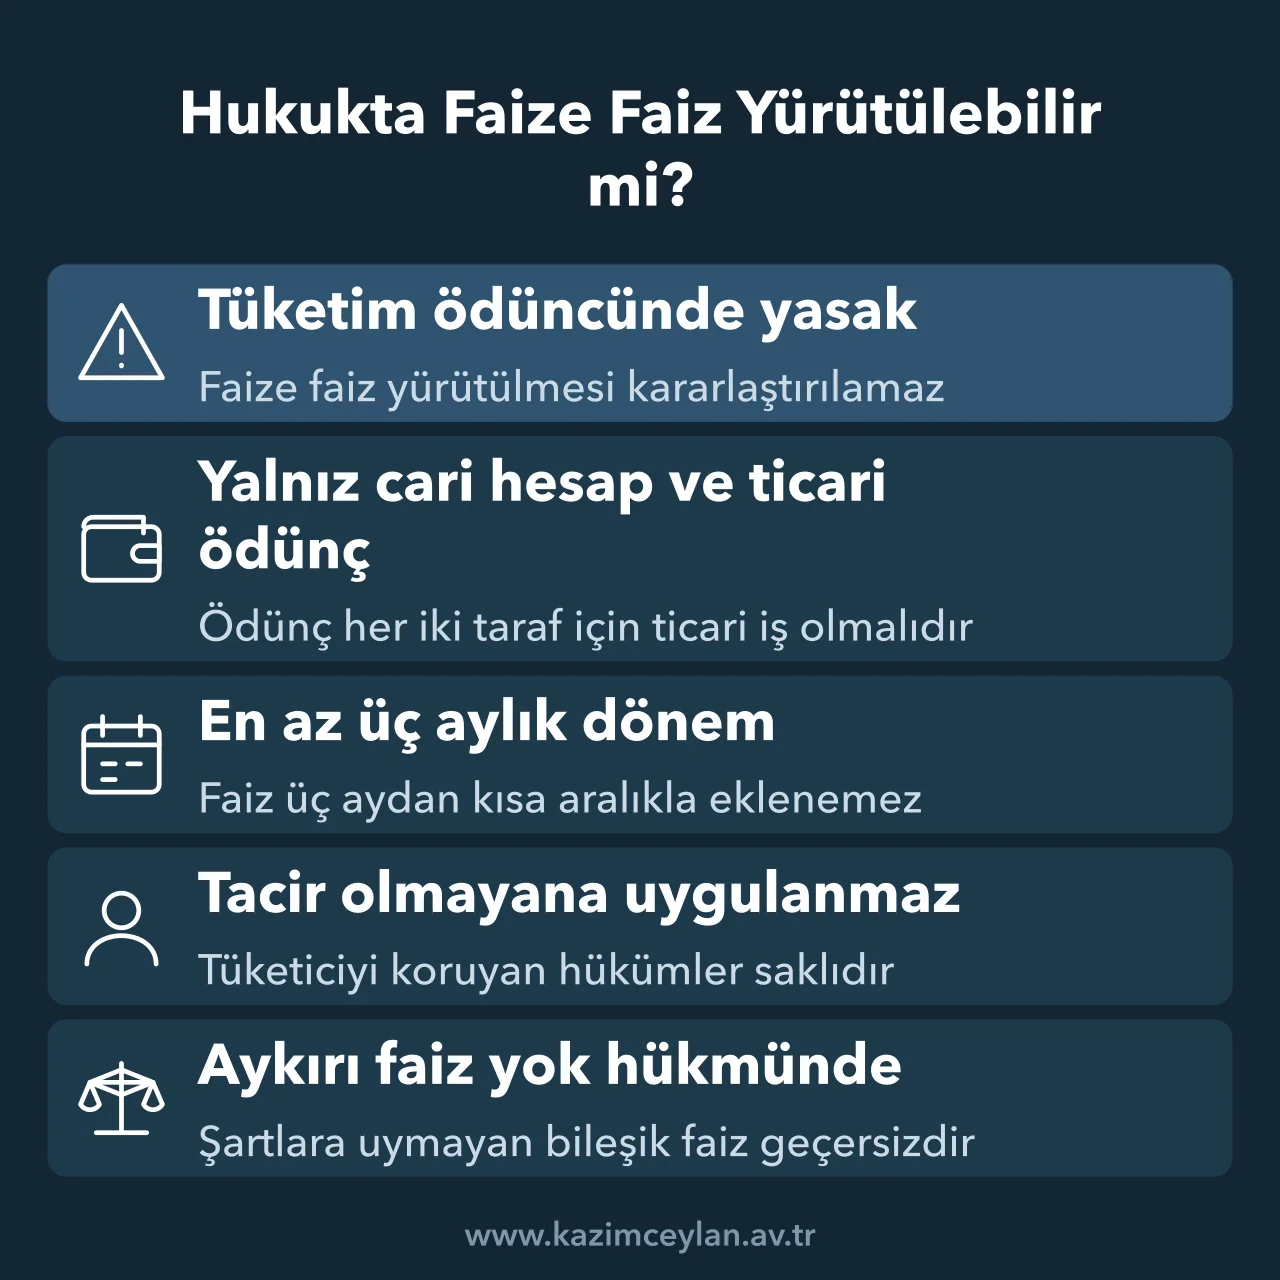
Tüketim ödüncünde faizin ana paraya eklenerek yeniden faiz yürütülmesi kararlaştırılamaz, kural Türk Borçlar Kanunu'nun 388. maddesinin son fıkrasındadır.[1] Bu yasak tüketim ödüncü sözleşmesine ilişkindir, ticari işler için ayrı hüküm vardır.
6098 sayılı Türk Borçlar Kanunu m.388/3Faizin anaparaya eklenerek birlikte yeniden faiz yürütülmesi kararlaştırılamaz.
Ticari işlerde dar bir istisna vardır. Türk Ticaret Kanunu'nun 8. maddesi bileşik faiz şartını yalnız cari hesaplarda ve her iki taraf için ticari iş sayılan ödünç sözleşmelerinde geçerli sayar, dönem de üç aydan kısa olamaz.[2]
Aynı fıkra sözleşenleri tacir olmayanlara uygulanmaz, tüketicinin korunmasına ilişkin hükümler de saklı tutulur. Bu şartlara aykırı işletilen faiz yok hükmündedir. Faiz türlerinin genel hesabı Güncel Faiz Hesaplama yazımızda yer alır.
Kredi Kartı ve Tüketici Kredisinde Bileşik Faiz
Bireysel kredi, kredi kartı ve diğer tüketici işlemlerinde bileşik faiz temerrüt halinde bile uygulanmaz. 6502 sayılı Kanun'un 4. maddesi bu yasağı tüm tüketici işlemleri için koyar.[3]
Kart borçları için Banka Kartları ve Kredi Kartları Kanunu'nun 26. maddesi aynı kuralı ayrıca tekrarlar. Kısmi ödeme yapılırsa faiz kalan hesap bakiyesi üzerinden hesaplanır, işlemiş faiz ana paraya katılarak yeniden faiz yürütülmez.
Temerrüt Faizi ve İcra Takibinde Faize Faiz
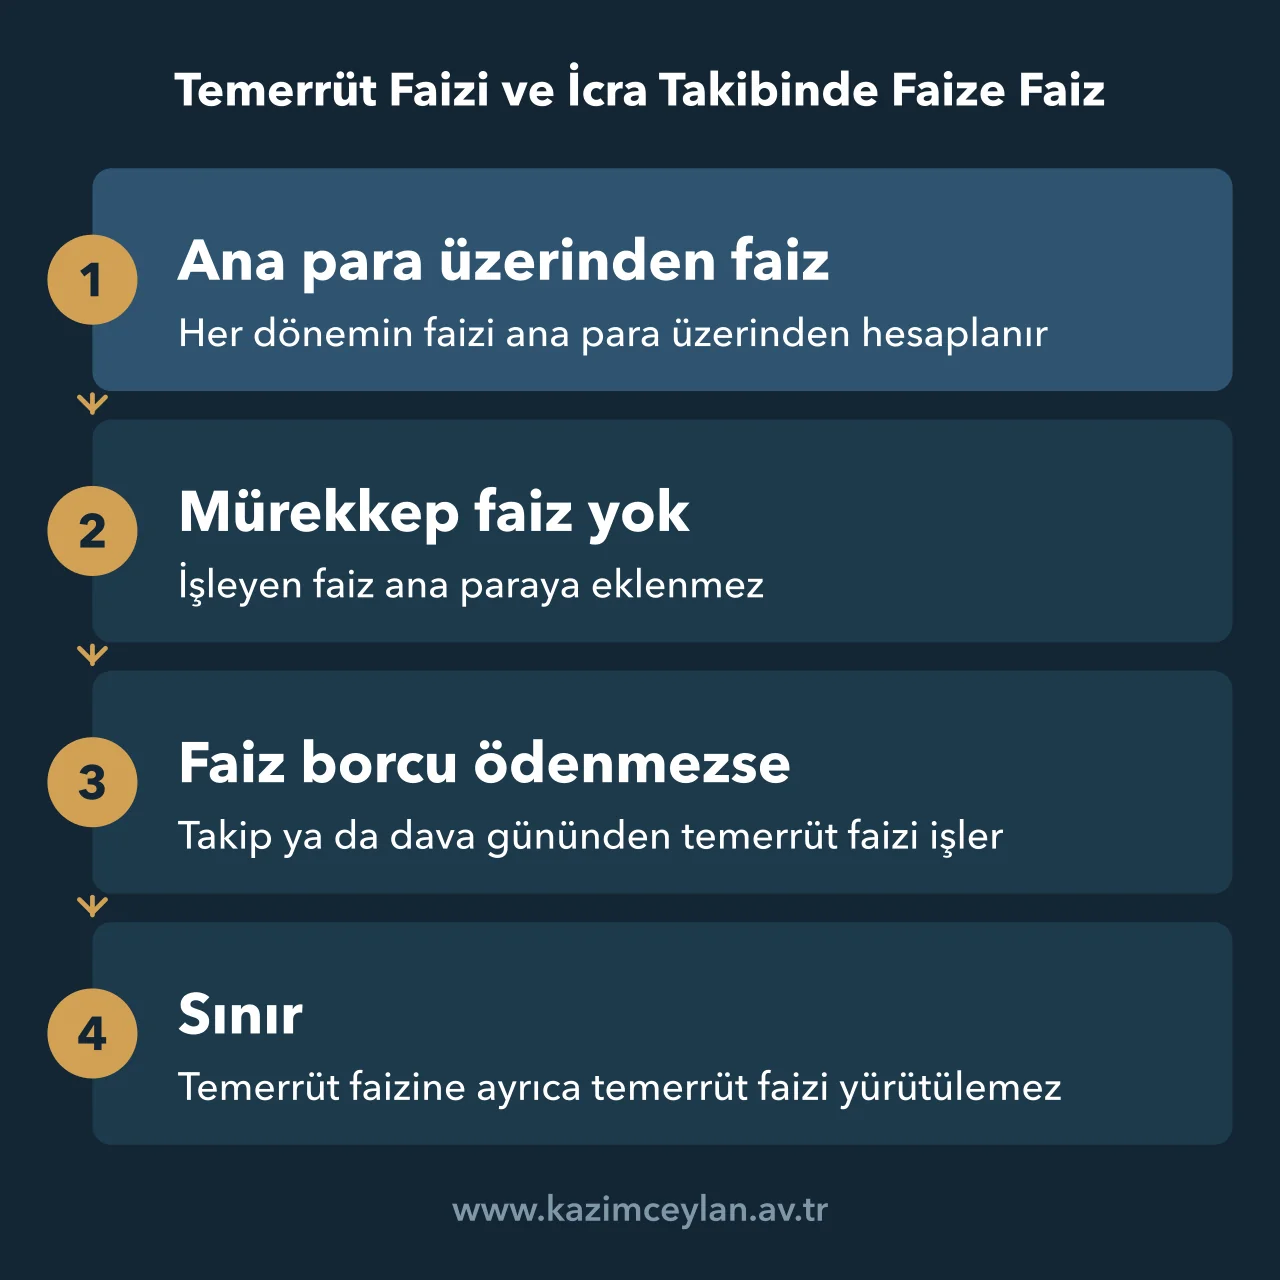
Kanuni faiz ve temerrüt faizi hesaplanırken mürekkep faiz yürütülemez, bu konuda yalnız Türk Ticaret Kanunu hükümleri saklıdır.[4] Gecikmiş bir alacakta her dönemin faizi ana para üzerinden ayrı hesaplanıp toplanır, bu yüzden mahkeme ve icra dosyalarında bileşik faiz aracı değil basit faiz hesabı kullanılır.
Faiz borcunun kendisini ödemeyen borçlu ise icra takibine girişildiği ya da dava açıldığı günden itibaren bu faiz borcu için de temerrüt faizi öder. Borçlar Kanunu'nun 121. maddesi burada sınırı çizer ve temerrüt faizine ayrıca temerrüt faizi yürütülmesini yasaklar. Bu yüzden işlemiş temerrüt faizi asıl alacağa eklenip toplam üzerinden yeniden temerrüt faizi istenemez.
Borçlunun ne zaman temerrüde düştüğü Temerrüt Nedir, Sonuçları Nelerdir? yazımızda, oranın hangi dönemde ne olduğu Güncel Yasal Faiz Oranı Nedir yazımızda anlatılmıştır.
Stopaj ve Enflasyon Sonrası Reel Getiri
Araç brüt tutarı hesaplar ve herhangi bir vergi kesintisini düşmez. Mevduat getirisi hesaplanıyorsa kesilecek vergi sonuçtan ayrıca çıkarılır.
Enflasyon ise tutarın satın alma gücünü belirler. Yüzde 30 nominal getiri yüzde 30 enflasyon altında reel olarak sıfırdır, bileşik faiz bakiyeyi büyütse de bu durumda gerçek bir kazanç sağlamaz.
"Bileşik Faiz Hesaplama" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Bileşik Faiz Hesaplama Hakkında Sık Sorulan Sorular
Faizin faizine dair hem finansal hem hukuki yönden merak edilen konular kısa cevaplarla şöyle özetlenebilir.
Aylık bileşik faiz nasıl hesaplanır?
Yıllık oran 12'ye bölünür ve ana para (1 + aylık oran) değerinin ay sayısı kadar kuvvetiyle çarpılır. 100.000 TL yüzde 30 yıllık oranla aylık bileşikleştirmede bir yıl sonunda 134.488,88 TL olur.
Efektif faiz oranı nedir?
Efektif faiz oranı, faizin yıl içinde ana paraya eklenmesiyle fiilen elde edilen yıllık getiridir. Yüzde 30 nominal oran aylık bileşikleştirmede yüzde 34,49 efektif orana karşılık gelir.
Kredi kartı borcuna bileşik faiz uygulanır mı?
Hayır. Temerrüt hali de dahil olmak üzere kart uygulamasından doğan borçlarda ve diğer tüketici işlemlerinde bileşik faiz uygulanmaz.
Tacirler arasında bileşik faiz kararlaştırılabilir mi?
Kararlaştırılabilir, ama yalnız cari hesaplarda ve her iki taraf için ticari iş sayılan ödünç sözleşmelerinde, üç aydan kısa olmayan dönemlerle. Şartlara aykırı işletilen faiz yok hükmündedir.
Mahkeme alacaklarında bileşik faiz uygulanır mı?
Kural olarak hayır. Kanuni faiz ve temerrüt faizi hesaplanırken faize faiz yürütülemez, istisna Türk Ticaret Kanunu'nun izin verdiği ticari cari hesap ve ticari ödünç ilişkileridir.
Referans ve Kaynaklar
[1] 6098 sayılı Türk Borçlar Kanunu m.388/3 - tüketim ödüncünde faizin anaparaya eklenerek yeniden faiz yürütülmesi yasağı.
[2] 6102 sayılı Türk Ticaret Kanunu m.8 - oran serbestisi ve bileşik faizin şartları.
[3] 6502 sayılı Tüketicinin Korunması Hakkında Kanun m.4/7 - tüketici işlemlerinde bileşik faiz yasağı.
[4] 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun m.3 - mürekkep faiz yasağı.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
