
Gelir Vergisi Kanunu'nun 94. maddesi 5/a bendinde, 70. maddede sayılan mal ve hakların kiralanması karşılığında yapılan ödemelerden vergi tevkifatı yapılmasını öngörür ve kira stopaj hesaplama bu kesintiyi yüzde 20 oranla bulur. Kesintiyi kiracı yapar, mal sahibinin eline brüt kiranın yüzde 80'i geçer.[1]
Aşağıdaki araç iki yönde çalışır. Brüt kira girildiğinde stopajı ve net kirayı, net kira girildiğinde sözleşmeye yazılacak brüt kirayı hesaplar ve üç tutarı aylık ve yıllık olarak gösterir.
"Kira Stopajı Hesaplama 2026" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"Kira Stopajı Hesaplama 2026" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
İşyeri Kirası
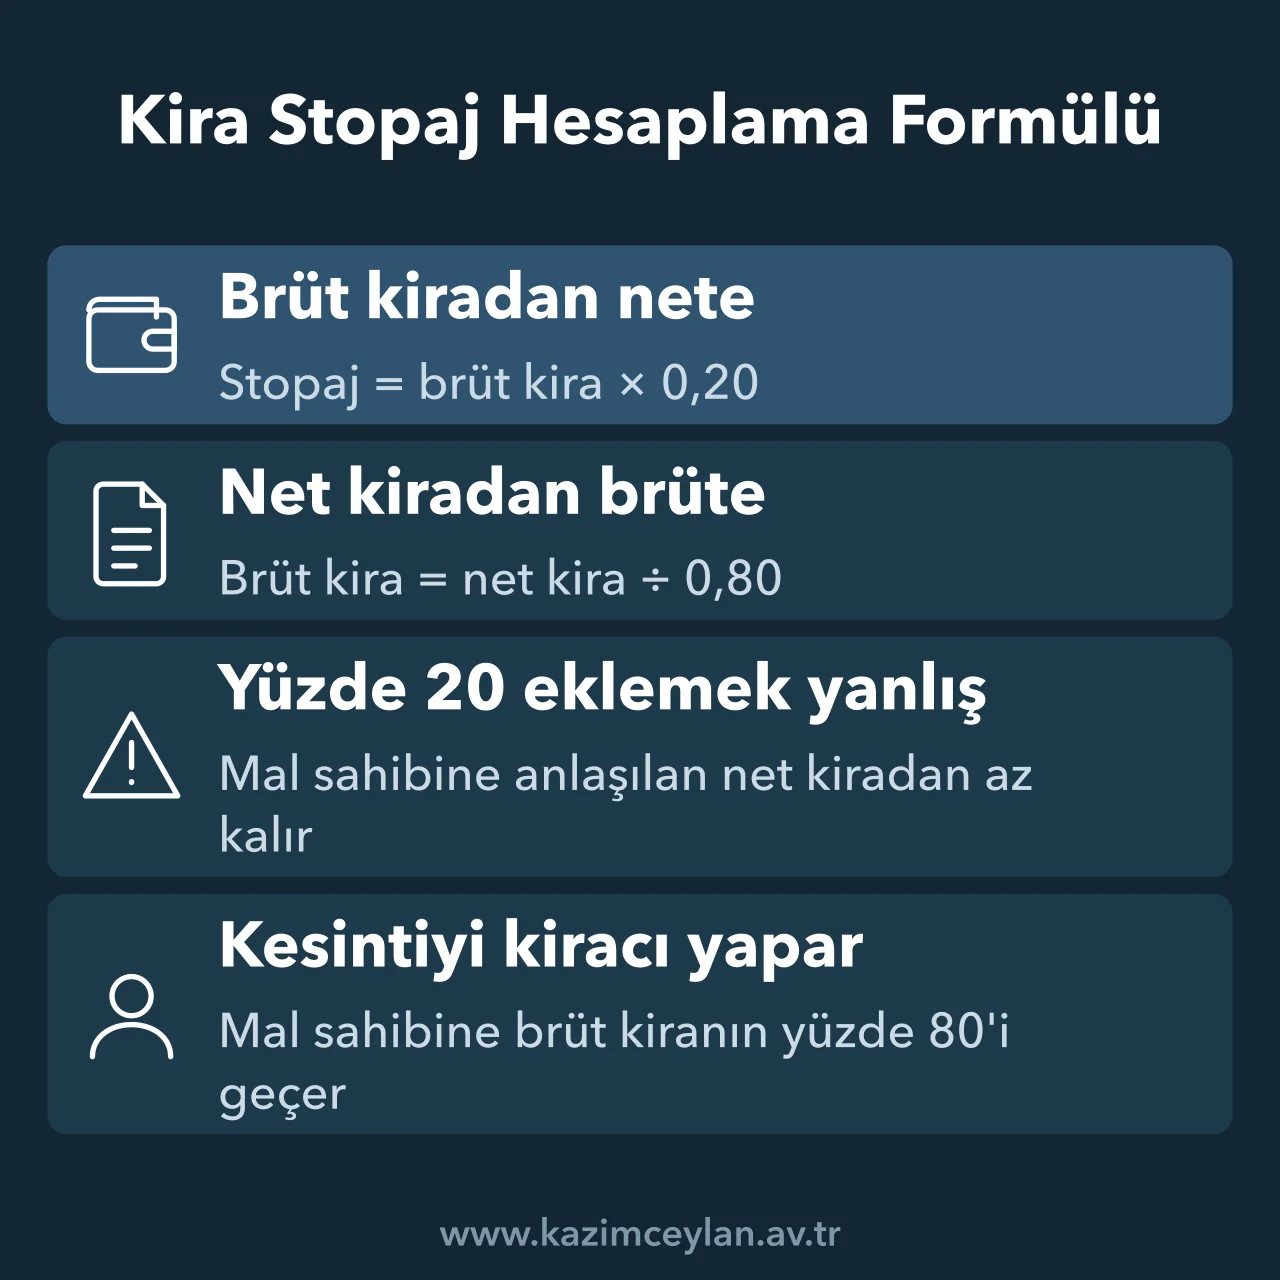
Kira Stopaj Hesaplama Formülü
Brütten nete geçerken stopaj, brüt kiranın 0,20 ile çarpılmasıyla bulunur ve kalan tutar net kiradır. Aylık brüt 50.000 TL kirada stopaj 10.000 TL, mal sahibine ödenecek net kira 40.000 TL'dir.
Netten brüte geçerken işlem tersine döner. Araç net kirayı 1 eksi stopaj oranına, yani 0,80'e böler. Net 40.000 TL'de anlaşılmışsa sözleşmeye yazılacak brüt kira 50.000 TL olur.
Net tutarın üzerine yüzde 20 eklemek yaygın ama yanlış bir yöntemdir. 40.000 TL'nin yüzde 20 fazlası 48.000 TL eder, bunun stopajı düşüldüğünde mal sahibine 38.400 TL kalır ve anlaşılan net kira tutmaz.
Oranın kaynağına dair bir ayrıntı vardır. Kanun metni bu ödemeler için yüzde 25 yazar, Cumhurbaşkanı ise oranı ödeme türüne göre yeniden belirleme yetkisine sahiptir ve kira ödemelerinde uygulanan oran yüzde 20'dir.[2] Oran 31 Temmuz ile 31 Aralık 2020 arasında yapılan ödemelerde geçici olarak yüzde 10'a indirilmiş, 2021 başından itibaren yeniden eski oranına dönmüştür.
Brüt ve Net Kiraya Göre Aylık ve Yıllık Stopaj Tablosu
Aşağıdaki tablo, aracın gösterdiği aylık ve yıllık tutarları farklı kira bedelleri için örnekler. İlk sütun, taraflar arasında hangi tutar üzerinden anlaşıldığını gösterir.
| Anlaşılan kira | Aylık brüt | Aylık stopaj | Aylık net | Yıllık stopaj |
|---|---|---|---|---|
| Brüt 10.000 TL | 10.000 TL | 2.000 TL | 8.000 TL | 24.000 TL |
| Net 10.000 TL | 12.500 TL | 2.500 TL | 10.000 TL | 30.000 TL |
| Brüt 30.000 TL | 30.000 TL | 6.000 TL | 24.000 TL | 72.000 TL |
| Net 30.000 TL | 37.500 TL | 7.500 TL | 30.000 TL | 90.000 TL |
| Brüt 100.000 TL | 100.000 TL | 20.000 TL | 80.000 TL | 240.000 TL |
Net anlaşma kiracının maliyetini artırır. Kira net 30.000 TL olarak belirlenmişse kiracı her ay 30.000 TL'yi mal sahibine, 7.500 TL'yi vergi dairesine öder. Sözleşmeye hangi tutarın yazılacağı Ticari Kira Sözleşmesi Örneği yazımızda gösterilmiştir, kiranın artırılmasında ise stopaj yeni brüt kira üzerinden hesaplanır ve artış sınırı Kira Artış Oranı Hesaplama aracında görülür.
Konut Kirasında Stopaj Var mı?
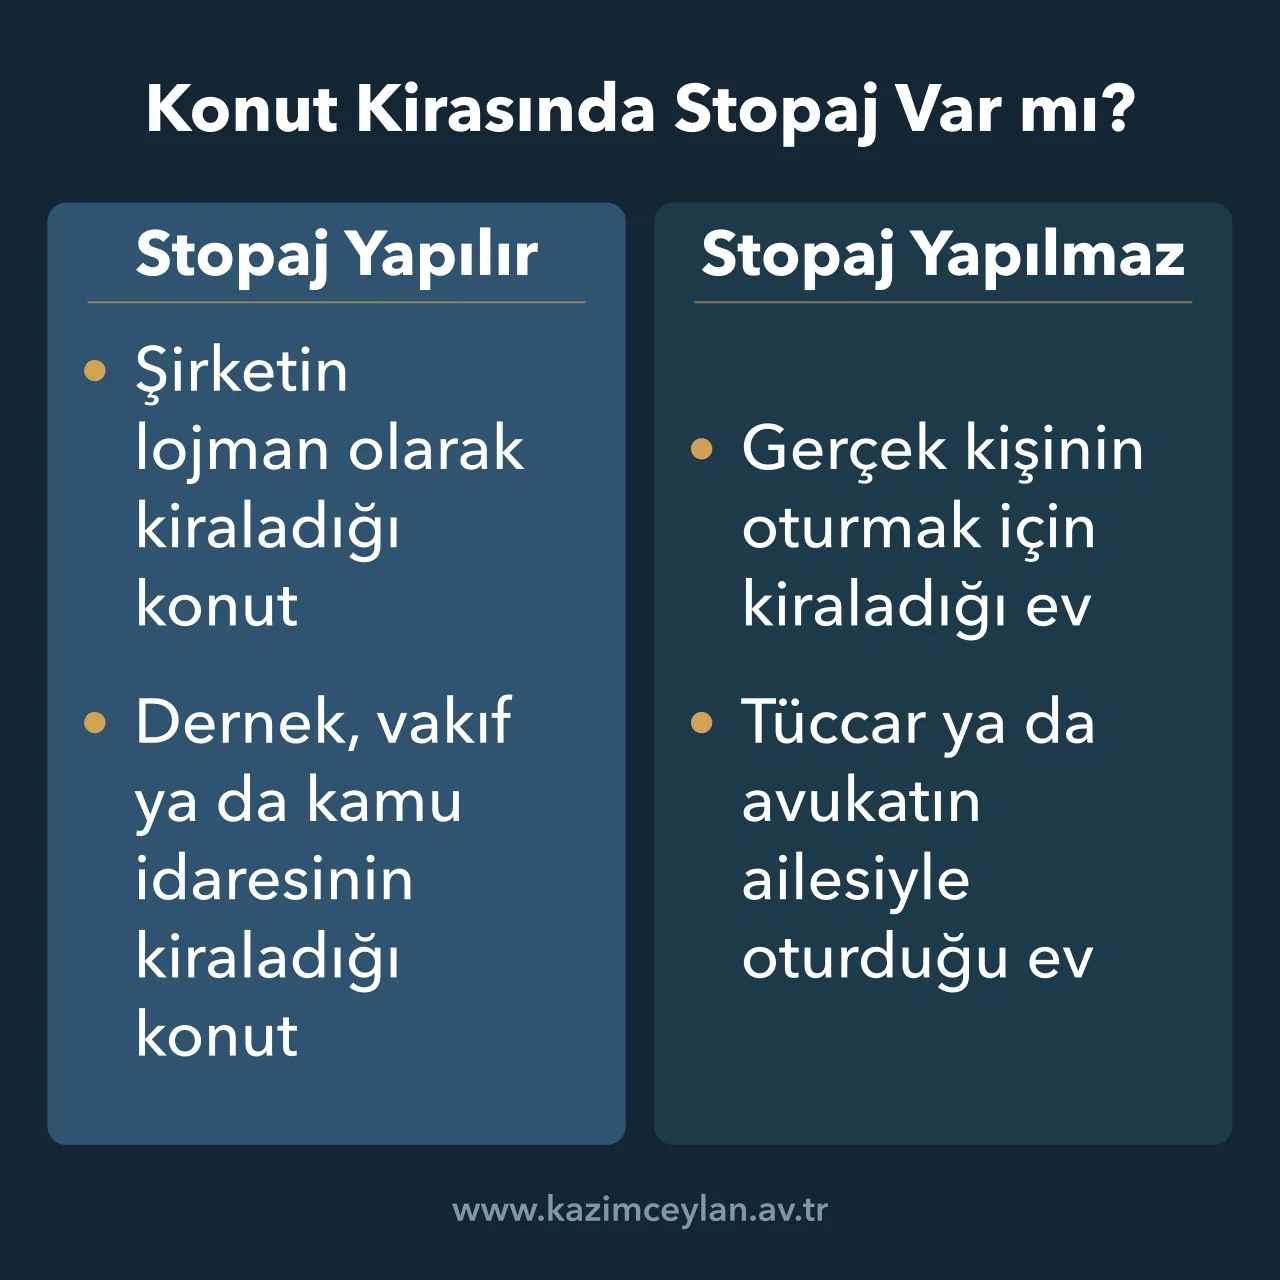
Konut kirasında stopaj, kiralananın ev olmasına göre değil kiracının kim olduğuna göre doğar. Kanun tevkifatı kullanım amacına bağlamaz, 70. maddedeki bina kiralarının tamamını kapsar ve kesinti yükümlülüğünü maddede sayılan kiracılara yükler.
Evi kendisi oturmak için kiralayan ücretli ya da emekli bir gerçek kişi tevkifat sorumluları arasında yer almadığından stopaj yapmaz. Ticaret şirketi, dernek, vakıf ya da kamu idaresi bir konutu çalışanına lojman olarak kiraladığında ise yüzde 20 kesinti yapılır.
Tüccar ve serbest meslek erbabının durumu ayrıdır. Bu kişilerin tevkifat yükümlülüğü ticari ve mesleki işleriyle ilgili ödemelerle sınırlıdır, avukatın ya da doktorun ailesiyle oturmak için kiraladığı evin kirasından kesinti yapılmaz.
Stopaj yapılmayan konut kirasında vergi mal sahibinin beyanıyla ödenir. Binaların mesken olarak kiraya verilmesinden 2026 yılında elde edilen hasılatın 58.000 TL'si gelir vergisinden istisnadır, sınırın üzerindeki gelirin beyan edilmemesi ise istisnayı kaybettirir.[3] Beyan dışı kalan kira gelirinin nasıl ortaya çıktığı Kira Beyannamesi Vermeyenler Nasıl Tespit Edilir? yazımızda anlatılmıştır.
Kira Stopajını Kim Öder?
Stopajı kesme yükümlülüğü kanunda sayılan kiracılara aittir. Bunlar kamu idareleri, ticaret şirketleri, dernekler, vakıflar, kooperatifler ve gerçek gelirlerini beyan etmeye mecbur olan ticaret ve serbest meslek erbabıdır. Kesinti, kira nakden ya da hesaben ödendiği sırada yapılır ve ertesi ay muhtasar beyannameyle bildirilir.
Basit usulde vergilendirilen esnaf ve vergiden muaf esnaf bu listede yer almaz, dükkan kiralarında kesinti yapmaz. Bu kiracılara verilen dükkanın vergisini mal sahibi, beyan sınırlarına göre yıllık beyannamesiyle kendisi öder.
Kesinti yapılmaması vergiyi ortadan kaldırmaz. Vergi kesmeye mecbur olan kiracı, verginin tam olarak kesilip ödenmesinden sorumludur ve ödediği vergi için mal sahibine rücu hakkı saklıdır.[4]
Mal sahibinin şirket olması sonucu değiştirir. Madde 94'teki tevkifat istihkak sahibinin gelir vergisine mahsuben yapılır, şirkete ödenen kira kurumlar vergisi kapsamındadır ve bu kira için gelir vergisi stopajı hesaplanmaz.
Stopajı Kesilen Kira Gelirinin Beyanı
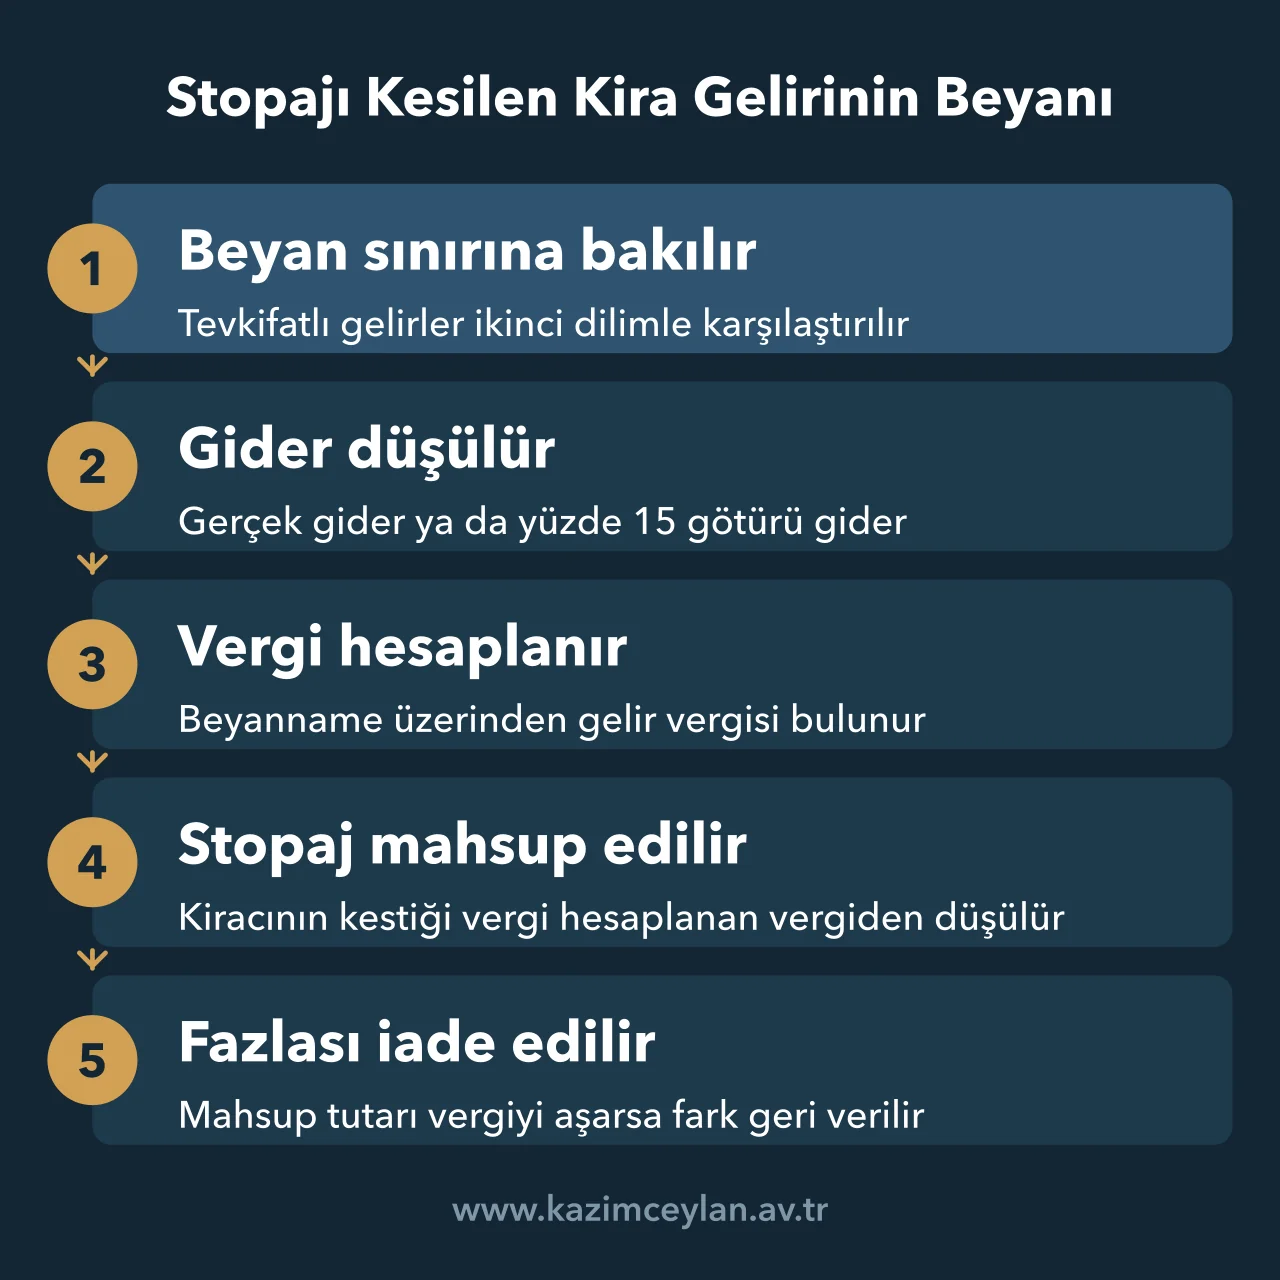
Tevkifata tabi tutulmuş işyeri kira geliri, belli bir sınırın altında kalıyorsa yıllık beyannameye girmez. Kanun, tevkifatlı gayrimenkul sermaye iratlarının birden fazla işverenden alınan ücretler ve menkul sermaye iratlarıyla birlikte toplamı gelir tarifesinin ikinci dilimini aşmıyorsa beyan edilmeyeceğini düzenler.[5] Bu tutar 2026 yılı için 400.000 TL'dir.
Sınır aşıldığında gelir beyan edilir ve kiracının kestiği stopaj beyanname üzerinden hesaplanan vergiden mahsup edilir. Mahsup edilen tutar hesaplanan vergiden fazlaysa fark mal sahibine iade edilir.
Beyanda gider için iki yol vardır. Mal sahibi belgeli gerçek giderleri indirebilir ya da hasılatın yüzde 15'ini götürü gider olarak düşebilir.[6] Götürü gider usulünü seçen mal sahibi iki yıl geçmedikçe bu usulden dönüp gerçek gider usulüne geçemez.
"Kira Stopajı Hesaplama 2026" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Kira Stopaj Hesaplama Hakkında Sık Sorulan Sorular
İşyeri kiralayan ya da kiraya veren taraflar, stopajın hesabından çok kimin ödeyeceğini ve sonradan nasıl düşüleceğini sorar.
10.000 TL kiranın stopajı ne kadar?
Brüt 10.000 TL işyeri kirasında stopaj 2.000 TL, mal sahibine ödenecek net kira 8.000 TL'dir. Net 10.000 TL'de anlaşılmışsa brüt kira 12.500 TL, stopaj 2.500 TL olur.
Mobilyalı işyeri kirasında stopaj neye göre hesaplanır?
Döşeli olarak kiraya verilen binada döşeme için alınan bedel de kira sayılır. Stopaj, eşya bedeli ayrılmadan ödenen toplam kira üzerinden hesaplanır.
Marka ya da isim hakkı kiralamasında stopaj yapılır mı?
Evet. Marka, ticaret unvanı ve benzeri kullanma haklarının kiralanması da gayrimenkul sermaye iradı sayılır ve bu hakları kiralayan tevkifat sorumlusu ödemeden yüzde 20 stopaj keser.
Gerçek kişiden araç kiralayan şirket stopaj keser mi?
Evet. Motorlu araçlar da kiralanması gayrimenkul sermaye iradı doğuran mallar arasındadır, bir işletmeye dahil olmayan aracı gerçek kişiden kiralayan şirket kira ödemesinden yüzde 20 stopaj keser.
Referans ve Kaynaklar
[1] 193 sayılı Gelir Vergisi Kanunu m.94/5-a - 70. maddedeki mal ve hakların kiralanması karşılığı yapılan ödemelerden tevkifat ve tevkifat sorumluları.
[2] 2009/14592 sayılı Bakanlar Kurulu Kararı eki Karar m.1/5-a ve 2813 sayılı Cumhurbaşkanı Kararı - kira ödemelerinde tevkifat oranı ve 2020 yılına özgü geçici indirim.
[3] 193 sayılı Gelir Vergisi Kanunu m.21 - mesken kira hasılatında istisna ve istisnadan yararlanamayanlar.
[4] 213 sayılı Vergi Usul Kanunu m.11 - vergi kesenlerin sorumluluğu ve rücu hakkı.
[5] 193 sayılı Gelir Vergisi Kanunu m.86/1-c - tevkifata tabi tutulmuş gelirlerde toplama yapılmayan haller.
[6] 193 sayılı Gelir Vergisi Kanunu m.74 - gayrimenkul sermaye iradında indirilecek giderler ve götürü gider usulü.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
