
İcra masrafı hesaplama, takibi açan alacaklının kasasından çıkacak parayı gösterir, borçlunun ödeyeceği toplam borcu değil. Takip talebi verilirken harçlar ve giderler alacaklıdan peşin alınır. Aşağıdaki araç takip türünü, takip tutarını, borçlu sayısını ve takibin avukatla açılıp açılmadığını alır, harç ve gider kalemlerini ayrı satırlarda toplayarak açılışta yatırılacak tutarı verir.
Takip tutarıyla birlikte büyüyen tek kalem peşin harçtır. Geri kalan kalemler maktudur, yani alacak 20.000 TL de olsa 2.000.000 TL de olsa aynı tutarda kalır.
"İcra Masrafı Hesaplama 2026" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"İcra Masrafı Hesaplama 2026" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
Takip Bilgileri
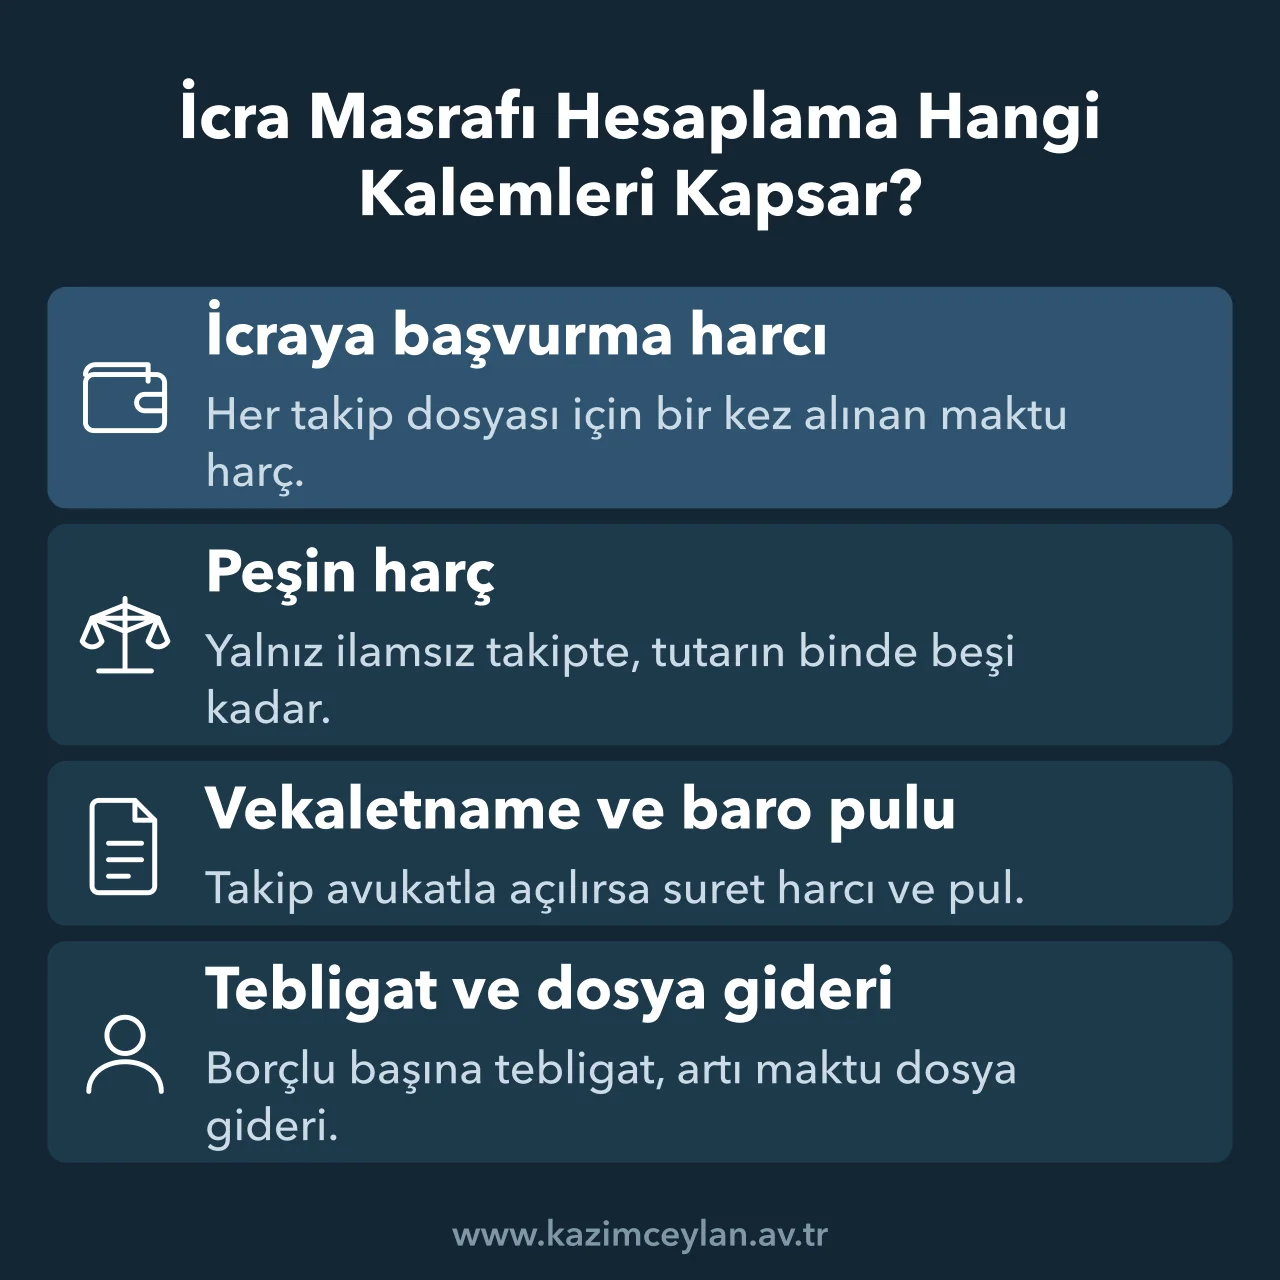
İcra Masrafı Hesaplama Hangi Kalemleri Kapsar?
Açılış masrafı icraya başvurma harcı, ilamsız takiplerde peşin harç, avukatla açılan dosyalarda vekaletname sureti harcı ile baro pulu, her borçlu için tebligat gideri ve dosya giderinden oluşur.
Bu kalemlerin peşin yatırılması kanundan gelir. İcra ve İflas Kanunu'nun 59. maddesi takip masraflarının borçluya ait olduğunu söyledikten sonra alacaklının, yapılmasını istediği işlemin masrafını ve borçlunun yapabileceği itirazın kendisine tebliğ masrafını avans olarak peşinen ödeyeceğini düzenler.[1]
Alacaklı böylece daha ilk gün hem kendi işleminin hem de karşı tarafın itirazının masrafını yatırmış olur. Takiple birlikte haciz talebi de veriliyorsa buna ek olarak haciz avansı istenir.
Kalemlerin ilki olan icraya başvurma harcı, aynı kanuna bağlı (1) sayılı tarifenin B/I-1 bendinde düzenlenir ve 2026 yılında 732,00 TL olarak uygulanır.[2] Takibin değeri ne olursa olsun bu tutar dosya başına bir kez alınır.
Aynı tarifede geçen 335,20 TL'lik başvurma harcı sık sık bu kalemle karıştırılır. O tutar tarifenin A bölümündeki sulh mahkemeleri ve icra mahkemesi başvurma harcıdır, takip açılışında ödenmez.
Gider kalemleri her icra dairesinde tıpatıp aynı adla istenmez. Bir dairede ayrı satır olarak alınan posta avansı, bir başkasında dosya giderinin içinde gösterilebilir.
Peşin Harç Nasıl Hesaplanır?
Peşin harç, ilama dayanmayan takiplerde alacak miktarının binde beşi olarak alınır. 492 sayılı Harçlar Kanunu'nun 29. maddesi oranı bu şekilde belirler ve peşin harcın takip sonunda alınacak asıl harca mahsup edileceğini ekler.[3]
250.000 TL'lik bir ilamsız takipte peşin harç şöyle bulunur:
250.000 × 0,005 = 1.250 TL
Peşin harç tek başına takibin maliyetini vermez. Aynı alacak için iki borçluya karşı, avukat aracılığıyla ve haciz talebi verilmeden açılan bir ilamsız takipte aracın çıkardığı döküm şöyledir:
| Kalem | Tutar |
|---|---|
| İcraya başvurma harcı | 732,00 TL |
| Peşin harç (binde 5) | 1.250,00 TL |
| Vekaletname sureti harcı | 104,00 TL |
| Baro pulu | 164,00 TL |
| Tebligat gideri (2 borçlu) | 700,00 TL |
| Dosya ve evrak gideri | 100,00 TL |
| Toplam açılış masrafı | 3.050,00 TL |
Aynı takip tek borçluya karşı açılsaydı toplam 2.700,00 TL'ye inerdi. Takiple birlikte haciz talebi de verilseydi bunun üzerine ayrıca haciz avansı binerdi.
Mahsup kuralının pratikte pek bilinmeyen bir yüzü daha var. Alacaklı, borçlunun itirazı yüzünden mahkemeye başvurmak zorunda kalırsa peşin alınan harç kendisine iade edilir, isterse mahkeme harçlarına mahsup edilir. İtirazın nasıl yapıldığı Ödeme Emrine İtiraz Dilekçesi yazımızda, mahkeme aşamasında ödenecek harçlar ise Mahkeme Dava Harcı Hesaplama aracımızda ele alınmaktadır.
İlamlı Takipte Peşin Harç Neden Alınmaz?
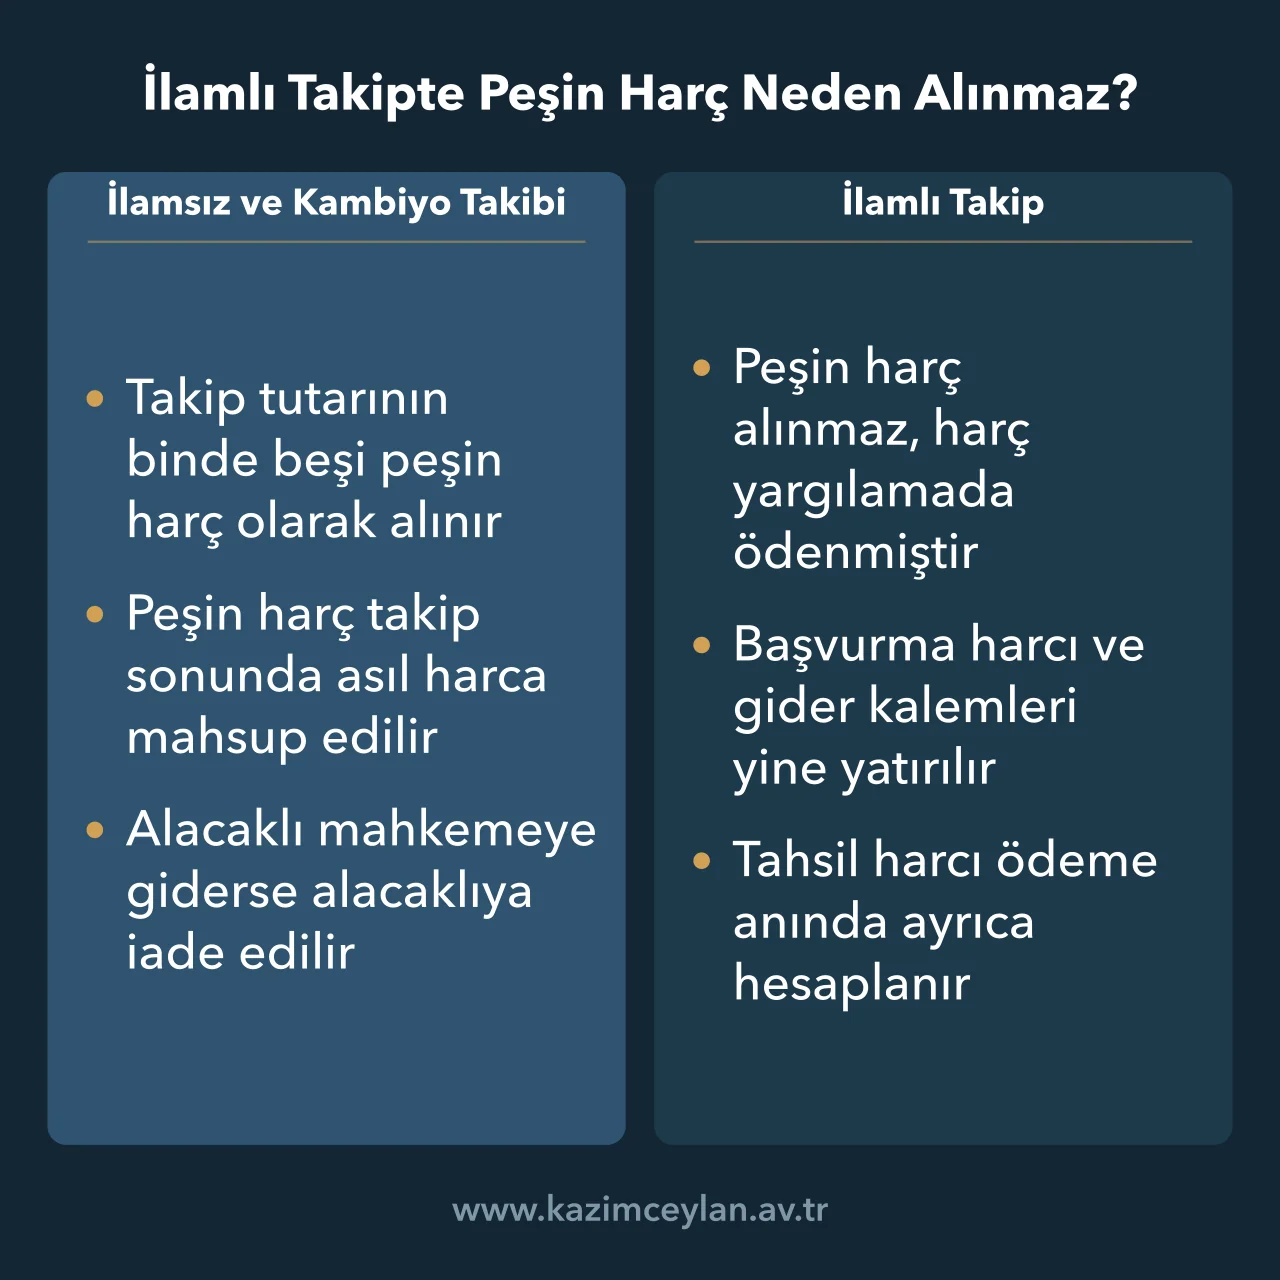
Peşin harç yalnızca ilama dayanmayan takiplerde alınır, bu yüzden bir mahkeme ilamına dayanan takipte hesaba hiç girmez. Kanunun aradığı şart takibin ilama dayanmamasıdır. İlamlı takipte alacak zaten harcı ödenmiş bir yargılamadan çıktığı için aynı tutar ikinci kez peşin harç adıyla istenmez.
Kambiyo senedine dayalı takipte durum tersidir. Çek, bono ve poliçe takibi özel usulüne rağmen ilamsız takip sayıldığından peşin harç alınır, araç da bu iki türde aynı oranı uygular. Senedin takibe konulma süreci Senet Avukata Verilirse Ne Olur? yazımızda anlatılmaktadır.
İlamlı takipte peşin harcın düşmesi açılış masrafını sıfırlamaz. Başvurma harcı, tebligat ve dosya gideri bu takipte de aynen yatırılır.
Borçlu Sayısı ve Avukatla Takibin Masrafa Etkisi
Borçlu sayısı ile takibin avukatla açılıp açılmadığı, aynı alacak için yatırılacak tutarı belirgin biçimde değiştiren iki girdidir. Aşağıdaki tablo her kalemin neye göre belirlendiğini gösterir.
| Kalem | Neye göre belirlenir |
|---|---|
| İcraya başvurma harcı | Maktu, 2026 yılında 732,00 TL |
| Peşin harç | Takip tutarının binde 5'i, ilamlı takipte alınmaz |
| Vekaletname sureti harcı | Maktu, 2026 yılında 104 TL |
| Baro pulu | Suret harcının yüzde 50 fazlası artı yüzde 5 |
| Tebligat gideri | Her borçlu için ayrı hesaplanır |
| Dosya ve evrak gideri | Maktu, her yıl yeniden belirlenir |
| Haciz talebi avansı | Yalnızca haciz talep edilirse yatırılır |
Her borçluya ayrı ödeme emri çıkarıldığı için tebligat gideri borçlu sayısıyla çarpılır. Alacak bir belgeye dayanıyorsa belgenin borçlu sayısından bir fazla örneğinin takip talebiyle birlikte icra dairesine verilmesi gerekir.
Avukatla açılan takipte iki kalem daha devreye girer. Vekaletname suretine yapıştırılan baro pulunun değeri, vekaletname örnekleri için uygulanan harç tarifesinin yüzde elli fazlası kadardır ve buna ayrıca yüzde beş eklenir.[4] Pulu eksik vekaletname işleme konulmaz, ilgiliye on günlük süre verilir.
Alacaklının ayrıca ödeyeceği avukatlık ücreti bu hesabın dışındadır ve Vekalet Ücreti Hesaplama aracımızda bulunur.
Yatırılan Masraflar Borçludan Geri Alınır mı?
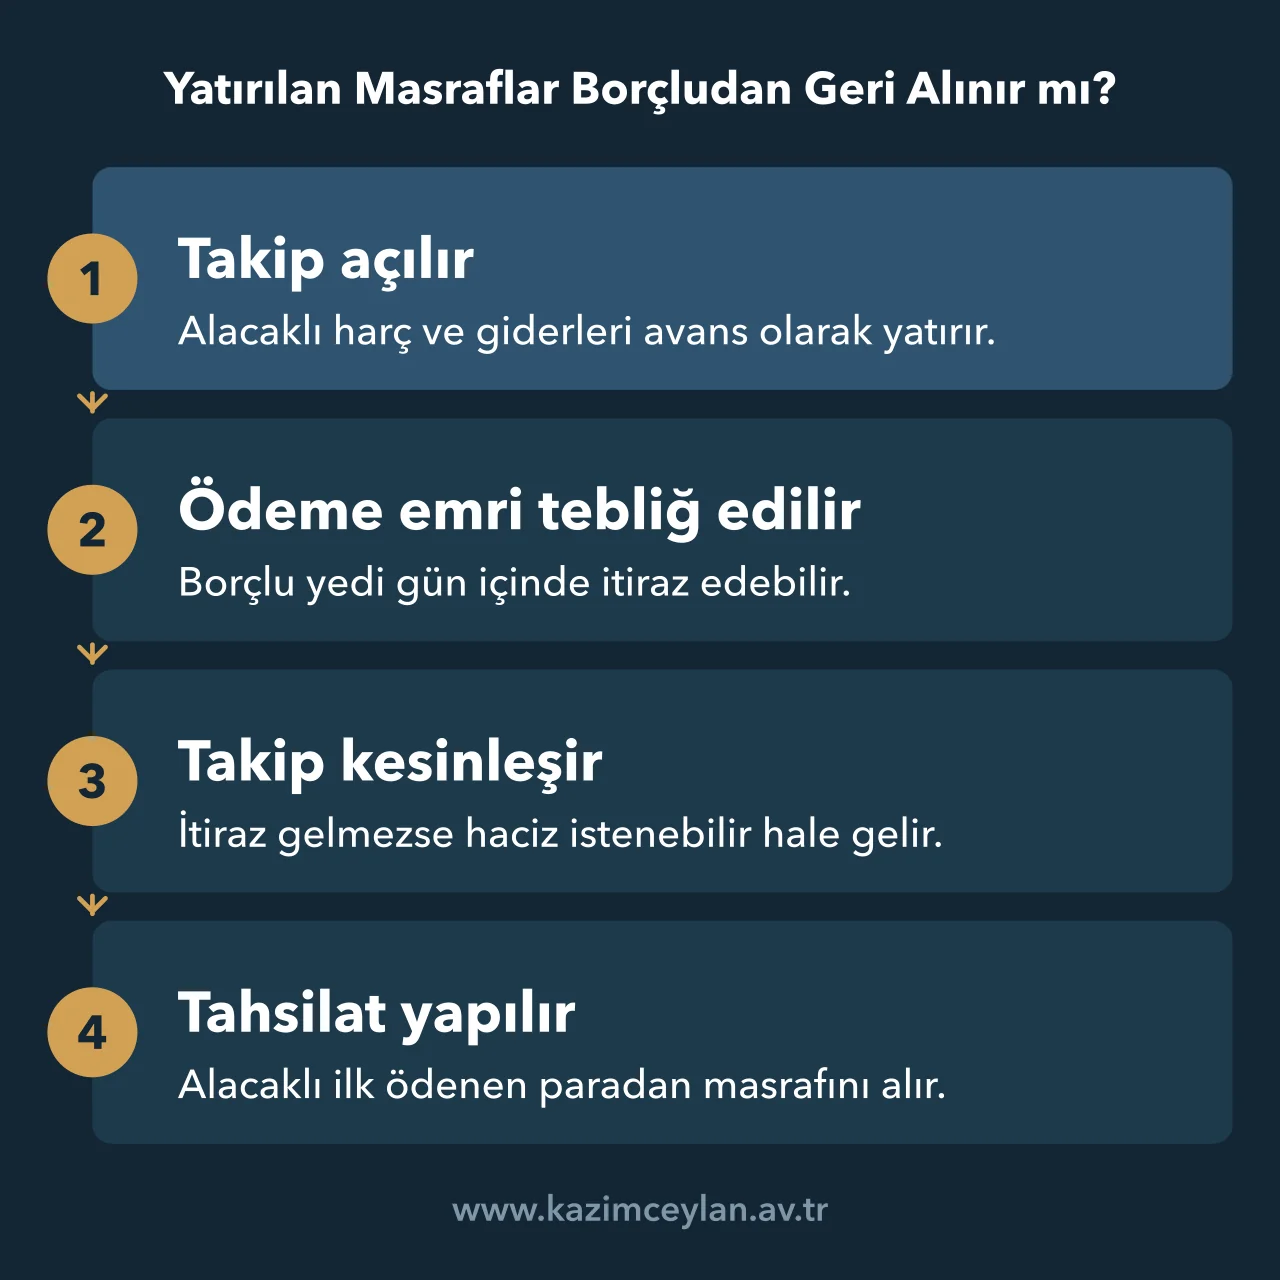
Yatırılan harç ve masraflar kural olarak borçludan geri alınır. Kanun, hilafı yazılı değilse bütün harç ve masrafların borçluya ait olduğunu ve neticede ayrıca hüküm ve takibe hacet kalmaksızın tahsil olunacağını söyler.[5] Yani alacaklının masraf kalemleri için ikinci bir dava açmasına ya da ek bir talepte bulunmasına gerek yoktur.
Tahsilat başladığında sıra da alacaklının lehinedir. Aynı kanun alacaklının ilk ödenen paradan masraflarını alabileceğini ayrıca söyler, ana para bundan sonra azalmaya başlar.
Buradaki dürüst çekince şudur: geri alma ancak tahsilat olursa gerçekleşir. Borçlunun üzerinde haczedilebilir bir mal ya da gelir çıkmazsa yatırılan avans alacaklının üzerinde kalır, takip de aciz halinde sonuçlanır.
Kanunun kendi koyduğu bir istisna daha var. Ödeme emrinin tebliğinden itibaren bir yıl içinde haciz istenmezse dosya işlemden kaldırılır, takibe devam etmek için yenileme talebi verilir ve ilamsız takiplerde harç yeniden yatırılır.[6] İşte bu yenileme masraf ve harçları borçluya yüklenemez, tahsilat yapılsa bile alacaklının cebinden çıkmış sayılır.
Tahsil Harcının Açılış Masrafındaki Yeri
Tahsil harcı açılış masrafına dahil değildir, çünkü alacağın ödenmesi sırasında alınır. Takip açılırken yatırılan peşin harç ise takip sonunda hesaplanacak bu asıl harçtan düşülür.
Tahsil harcının oranı ödemenin hangi aşamada yapıldığına göre değişir ve tutarı borçludan tahsil edilecek toplam borcun içinde çıkar. Aşamalara göre oranlar ve dosyanın kapatılması için gereken tam tutar İcra Kapak Hesabı aracımızda hesaplanmaktadır.
Harçlar Ne Zaman Yatırılır, Ödenmezse Ne Olur?
Açılış harçları takip talebiyle birlikte icra dairesine yatırılır. Maktu harçlar ilgili oldukları işlem yapılmadan önce peşin ödenir ve harç yatırılmadıkça sonraki işlemlere devam olunmaz, yani eksik harç takibi olduğu yerde durdurur.[7]
Abonelik sözleşmesinden doğan para alacaklarında harç listesi değişir. Merkezi Takip Sistemi üzerinden yürütülen ve haciz aşamasına geçilmeden sonuçlanan takiplerde ayrıca icraya başvurma harcı ile tahsil harcı alınmaz.[8]
Takibe icra dairesinde devam edilirse bu avantaj tümüyle kaybolmaz. Ödenmiş Merkezi Takip Sistemi harcının, ödendiği tarihte geçerli olan icraya başvurma harcını aşan kısmı takip sonunda alınacak tahsil harcına mahsup edilir.
Harç ve Gider Tutarlarının Yıllık Değişimi
Maktu harçlar her takvim yılı başından geçerli olmak üzere, o yıl için ilan edilen yeniden değerleme oranında artar. Bu artışın dayanağı 492 sayılı Harçlar Kanunu'nun mükerrer 138. maddesidir ve her yıl bir Harçlar Kanunu Genel Tebliği ile yeni tutarlar yayımlanır.
Tebligat gideri, dosya gideri ve haciz talebi avansı ise harç değildir. Bu kalemler posta ve icra dairesi uygulamalarına göre yıl içinde bile değişebildiğinden araçta hesap sabitlerinden okunur ve tutarlar güncellendikçe sonuç kendiliğinden yenilenir.
Bu yüzden geçen yılın masraf tablosunu bu yılın takibine uygulamak neredeyse her zaman eksik tutar verir.
"İcra Masrafı Hesaplama 2026" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
İcra Masrafı Hesaplama Hakkında Sık Sorulan Sorular
Takip açmadan önce alacaklıların en çok takıldığı noktalar aşağıda toplanmıştır.
İcra takibi açmak ne kadara mal olur?
Tutar tek bir rakam değildir, takip türüne ve alacak miktarına göre değişir. İlamsız takipte maktu başvurma harcına alacağın binde beşi kadar peşin harç eklenir, üzerine borçlu başına tebligat gideri, dosya gideri ve avukatla açılıyorsa vekaletname sureti harcı ile baro pulu biner.
İcra masrafını kim öder?
Masrafı takibi açan alacaklı peşin yatırır, ama kanunen borçluya aittir. Tahsilat yapıldığında alacaklı ilk ödenen paradan masraflarını alır ve bunun için ayrı bir hüküm ya da yeni bir takip gerekmez.
İcrada peşin harç yüzde kaç?
Peşin harç yüzde değil binde hesaplanır ve ilama dayanmayan takiplerde alacak miktarının binde beşidir. 250.000 TL'lik bir takipte peşin harç 1.250 TL eder.
İki borçluya birden takip açılırsa masraf ikiye mi katlanır?
Hayır. Borçlu sayısı yalnızca tebligat giderini artırır, çünkü her borçluya ayrı ödeme emri tebliğ edilir. Başvurma harcı ve peşin harç dosya başına bir kez hesaplandığından toplam ikiye katlanmaz.
Avukatsız icra takibi açmak masrafı düşürür mü?
Düşürür. Vekaletname sureti harcı ile baro pulu yalnızca takip bir avukat aracılığıyla açıldığında ödenir, bu iki kalem alacaklının kendi başvurduğu takipte hesaba girmez.
Takipten vazgeçilirse harç ne olur?
Takipten vazgeçildiğinin tutanağa yazılması için vazgeçilen miktara ait tahsil harcının yarısı alınır. Haczedilen mal satılıp paraya çevrildikten sonra vazgeçilirse tahsil harcı tam olarak alınır.
Referans ve Kaynaklar
[1] 2004 sayılı İcra ve İflas Kanunu m.59 - takip masraflarının borçluya ait olması ve alacaklının avans yatırma yükümlülüğü.
[2] 492 sayılı Harçlar Kanunu'na bağlı (1) sayılı tarife, B bölümü I-1 bendi - icraya başvurma harcı.
[3] 492 sayılı Harçlar Kanunu m.29 - ilamsız takiplerde peşin harç oranı, asıl harca mahsubu ve alacaklıya iadesi.
[4] 1136 sayılı Avukatlık Kanunu m.27 - vekaletname pulunun hesaplanması ve pulsuz vekaletnamenin işleme konulamaması.
[5] 2004 sayılı İcra ve İflas Kanunu m.15 - harç ve masrafların borçluya ait olması ve ayrıca hükme gerek kalmaksızın tahsili.
[6] 2004 sayılı İcra ve İflas Kanunu m.78 - haciz isteme süresi, dosyanın işlemden kaldırılması ve yenileme masraf ile harçlarının borçluya yüklenememesi.
[7] 492 sayılı Harçlar Kanunu m.27 - maktu harçlarda peşin ödeme zamanı ve harç ödenmeden sonraki işlemlere devam edilememesi.
[8] 492 sayılı Harçlar Kanunu m.29/A - Merkezi Takip Sistemi harcının peşin alınması ve haciz aşamasına geçilmeden sonuçlanan takiplerde başvurma ile tahsil harcının alınmaması.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
