
Yanlış IBAN'a gönderilen para, önce işlemi yapan bankaya derhal bildirilerek geri istenir. Banka, parayı alan kişiyle iletişime geçip iadeyi talep eder. Alıcı parayı iade etmezse, gönderen kişi hukuki yollara (dava veya icra takibi) başvurarak alacağını tahsil edebilir. Takibin güncel toplam tutarı İcra Kapak Hesabı aracımızla hesaplanabilir.
Yanlış gönderilen parayı geri alma yolları bu üç basamaktan oluşur: banka bildirimi, ihtar, dava ya da icra. Eski veya kapalı bir IBAN'a atılan para da aynı yolla geri alınır.
Yanlışlıkla gelen parayı bilerek harcamak da ayrıca cezai sorumluluk doğurabilir. Savcılığa yapılacak başvuru için Suç Duyurusu Şikayet Dilekçesi Örneği sayfamızdaki metin kullanılabilir.
Yanlış ibana gönderilen paranın iadesi konusunda avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
- Yanlış IBAN'a gönderilen para önce bankaya bildirilerek geri istenir, alıcı iade etmezse Türk Borçlar Kanunu'nun 77. maddesindeki sebepsiz zenginleşme hükümleri uygulanır.
- Banka alıcının rızası olmadan parayı geri çekemez, yalnızca bildirimde bulunup gönüllü iadeyi teşvik eder.
- İhtara rağmen ödenmezse sebepsiz zenginleşme davası açılır ya da dekontla doğrudan icra takibi başlatılır.
- Bildirime rağmen parayı iade etmeyip harcayan kişi TCK'nın 160. maddesine göre bir yıla kadar hapis ya da adli para cezasıyla cezalandırılır.
İçindekiler8 başlık
- Bankaya Bildirim Nasıl Yapılır?
- Parayı Alan Kişi İade Etmezse Ne Yapılır?
- Yanlışlıkla Gelen Parayı Harcamak Suç mudur?
- Parayı Gönderdiğiniz Hesap Dolandırıcılıkla İlişkiliyse Ne Olur?
- Yanlış Transferde Zamanaşımı Ne Kadardır?
- FAST, EFT ve Havalede Süreç Farklı mıdır?
- Hesabınıza Yanlışlıkla Para Gelirse Ne Yapmalısınız?
- Yanlış İBAN'a Gönderilen Para Hakkında Sık Sorulan Sorular
Bankaya Bildirim Nasıl Yapılır?
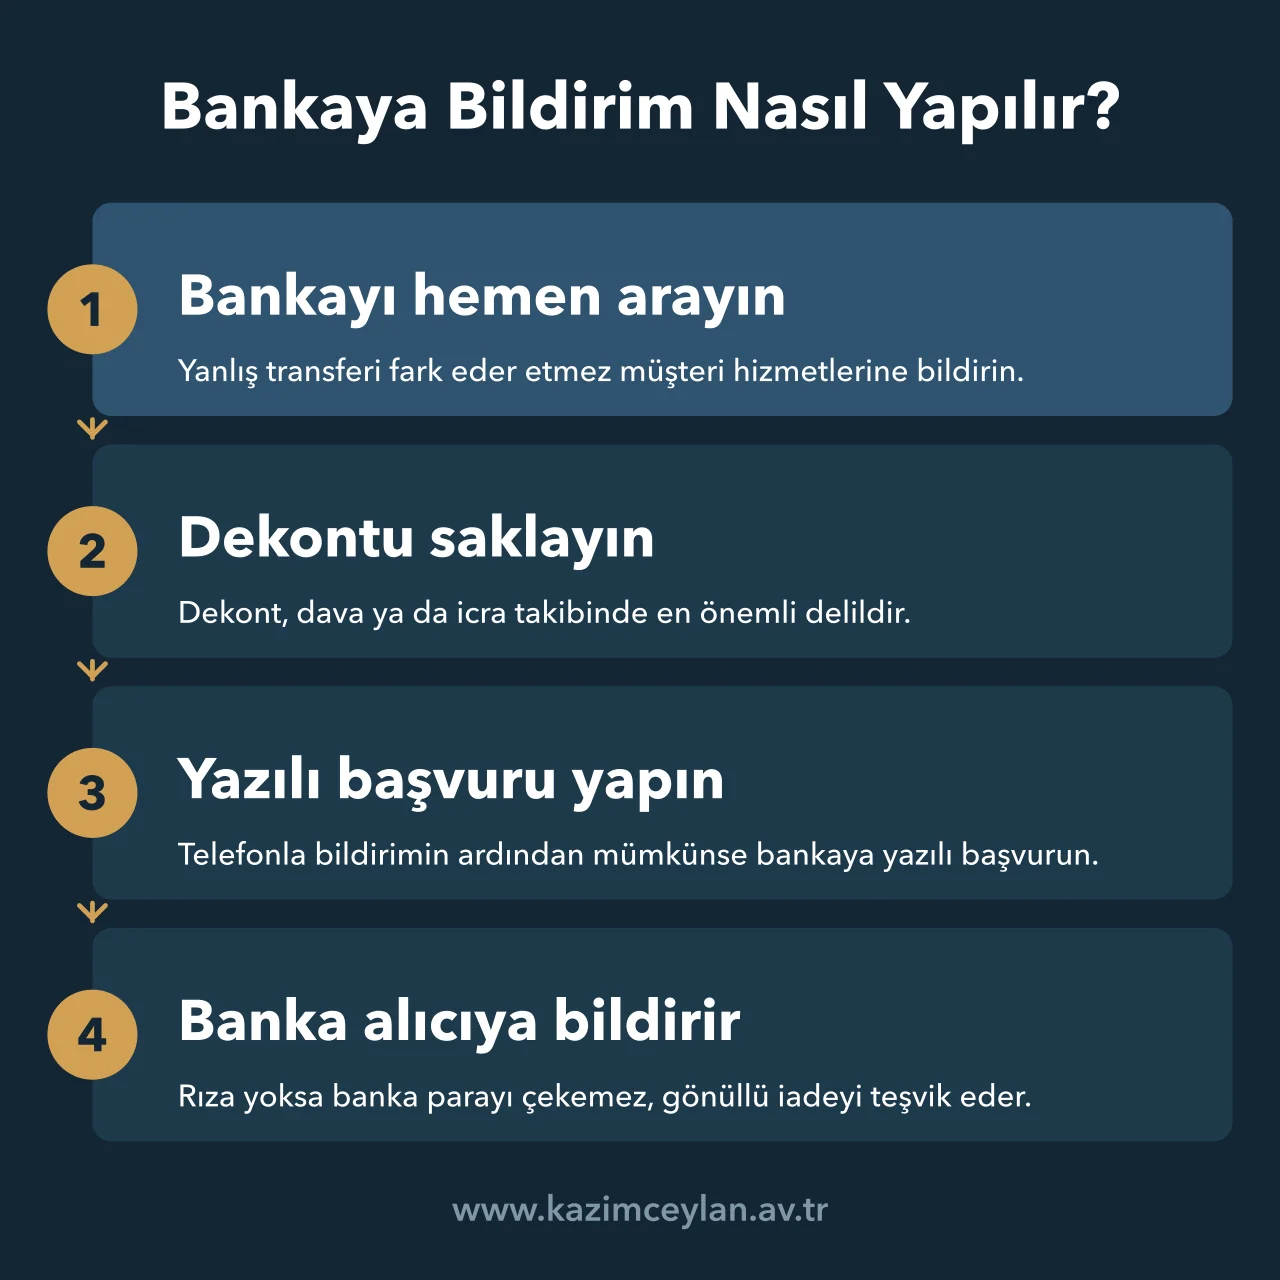
Yanlış transferi fark eder etmez ilk adım, hiç vakit kaybetmeden bankanın müşteri hizmetlerini aramaktır. Çoğu banka, yanlış işlemi aynı gün içinde fark ettiğinizde iade sürecini çok daha hızlı başlatır. Aradan uzun süre geçmesi, alıcının parayı harcamış olma ihtimalini artırır ve iadeyi zorlaştırır.
Telefonla bildirimin ardından işlem dekontu mutlaka saklanmalı, mümkünse bankaya yazılı bir başvuru da yapılmalıdır. Dekont, ilerleyen aşamada dava veya icra takibi açılması gerekirse en önemli delildir.
Bazı bankalar, alıcının rızası olmadan parayı doğrudan geri çekemez. Bu durumda banka yalnızca alıcıya bildirimde bulunup gönüllü iadeyi teşvik eder.
Yanlış ibana gönderilen para ile ilgili durumunuza özel bir değerlendirme almak için görüşme öncesinde Avukata Sor sayfamızı ziyaret edebilirsiniz.
Parayı Alan Kişi İade Etmezse Ne Yapılır?
Alıcı parayı iade etmeyi reddederse, hukuki dayanak Türk Borçlar Kanunu'nun 77. maddesinde düzenlenen sebepsiz zenginleşme hükümleridir. Herhangi bir hukuki sebep olmaksızın başkasının malvarlığından yararlanan kişi, bu kazanımı geri vermekle yükümlüdür.[1]
Alıcı iade etmediğinde izlenecek yol sırasıyla şu şekildedir:
- Gönderen taraf önce alıcıya ihtarname çekerek süre verir.
- İhtara rağmen ödeme yapılmazsa genel mahkemede sebepsiz zenginleşme davası açılabilir.
- Elde bir belge (dekont, hesap ekstresi) varsa dava yerine doğrudan icra takibi başlatılabilir; icra yolu genellikle daha hızlı sonuç verir, çünkü dava sürecini beklemeden alıcının mal varlığına haciz konulabilir.
Yanlışlıkla Gelen Parayı Harcamak Suç mudur?
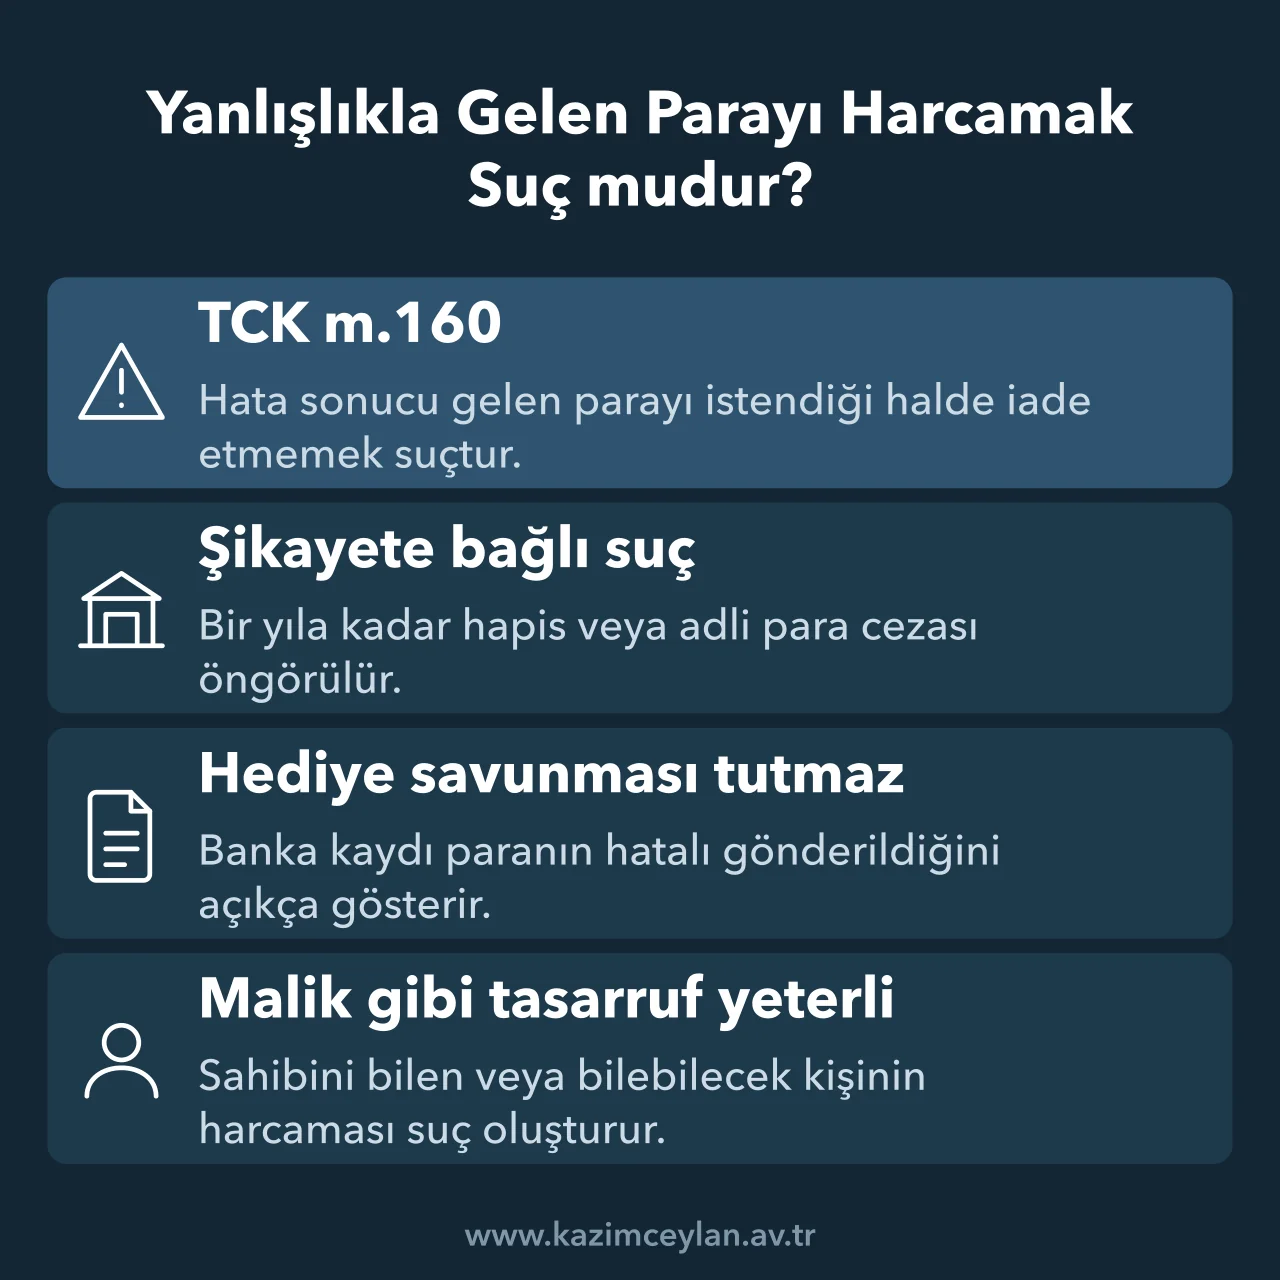
Türk Ceza Kanunu'nun 160. maddesi, kendisine hata sonucu geçmiş bir eşyayı (parayı) sahibi istemesine rağmen iade etmeyen kişiyi cezalandırır. Bu suç şikayete bağlıdır ve bir yıla kadar hapis veya adli para cezası öngörür.
Uygulamada sık karşılaşılan bir yanılgı, "param değil, bana gelen bir hediye" savunmasıdır. Ancak banka kaydı, paranın kime ait olduğunu ve hatalı gönderildiğini açıkça gösterdiğinden bu savunma genellikle kabul görmez. Alıcı, bildirim yapıldıktan sonra parayı iade etmeyip harcamaya devam ederse suçun oluşma ihtimali artar.[2] Yargıtay, malın veya paranın gerçek sahibinin kim olduğunu bilen ya da bilebilecek durumda olan kişinin, kendisine ait olmadığını anladığı halde iade etmeyip malik gibi tasarrufta bulunmasını bu suçun oluşması için yeterli görmekte. Sahibinin bilinip bilinmemesinin suçun oluşumuna etkisi olmadığını kabul etmektedir.[3]
Parayı Gönderdiğiniz Hesap Dolandırıcılıkla İlişkiliyse Ne Olur?
Bazı durumlarda yanlış gönderim değil, gönderilen hesabın zaten bir dolandırıcılık şebekesine ait olduğu ortaya çıkabilir. Bu ihtimal özellikle sahte ilan, sahte destek hattı veya oltalama (phishing) yoluyla yapılan transferlerde gündeme gelir. Böyle bir hesaba para gittiyse olay artık sebepsiz zenginleşmeden çok dolandırıcılık suçu kapsamında değerlendirilir.
Hesabını bu zincire kullandıran kişinin durumu ise ayrı bir tartışmadır. TCK 158'e eklenen indirim hükmünü İBAN Mağdurları Nedir yazımızda inceledik.
Dolandırıcılık suçuna hesabını ya da kartını kullandıran kişilerin cezai sorumluluğu, 12. Yargı Paketi ile kısmen değişti. Suça iştiraki, haksız menfaat amacıyla kendisine veya başkasına ait banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdindeki hesabın kullanılmasını sağlayan zorunlu bilgi veya araçları başkasına vermekle sınırlı kalan kişinin cezası yarı oranında indirilir.[4] Bu düzenlemenin kapsamı ve kimleri etkilediği 12. Yargı Paketi Maddeleri Nelerdir yazımızda ayrıntılı anlatılmaktadır.
Yanlış Transferde Zamanaşımı Ne Kadardır?
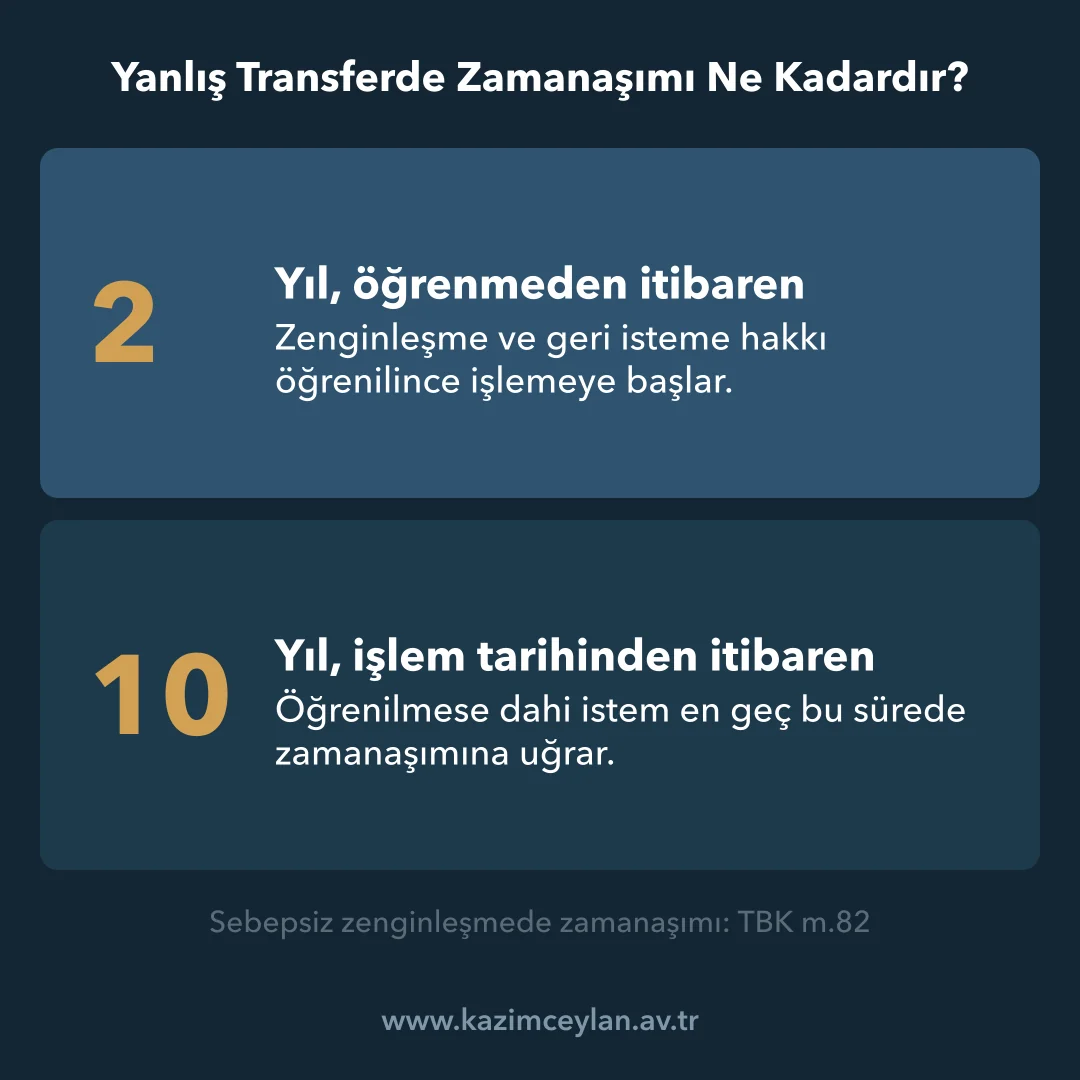
Sebepsiz zenginleşmeye dayalı geri isteme hakkı, Türk Borçlar Kanunu'nun 82. maddesi gereği iki farklı süreye tabidir.[5] Gönderen kişi, zenginleşmeyi ve geri isteme hakkını öğrendiği tarihten itibaren iki yıl içinde dava açabilir. Hak öğrenilmese dahi, işlemin gerçekleştiği tarihten itibaren on yıl geçince istem zamanaşımına uğrar. Zamanaşımı hakkı kendiliğinden ortadan kaldırmaz, ancak alıcı zamanaşımını ileri sürerse para artık dava ya da icra yoluyla geri alınamaz.[6]
Uygulamada işlemi fark eder etmez harekete geçmek önemlidir. Zaman geçtikçe hem delillerin toplanması zorlaşır hem de alıcının parayı harcayıp harcamadığını tespit etmek güçleşir.
FAST, EFT ve Havalede Süreç Farklı mıdır?
Ödeme yönteminin FAST, EFT veya havale olması iade sürecinin hukuki dayanağını değiştirmez, ancak hızını etkiler. FAST ile yapılan transferler saniyeler içinde tamamlandığından iade talebi de genellikle bankalar arası anlık bildirimle daha çabuk işleme alınır. EFT ve havalede işlem bankalar arası mesai saatlerine bağlı olduğundan bildirim ve iade biraz daha zaman alabilir.
Hangi yöntemle gönderilmiş olursa olsun, alıcının rızası olmadan banka parayı tek taraflı geri çekemez. Bu nedenle işlem yöntemi ne olursa olsun ilk ve en etkili adım her zaman bankaya hızlı bildirimdir.
Hesabınıza Yanlışlıkla Para Gelirse Ne Yapmalısınız?
Bu yazı kadar sık karşılaşılan ters durum da vardır, tanımadığınız birinden hesabınıza para gelmesi. Bu durumda parayı harcamamak en önemli kuraldır, çünkü harcanan tutar sonradan sebepsiz zenginleşme iddiasına karşı sizi zor durumda bırakır.
Gönderen kişi sizinle iletişime geçtiğinde iade tek işlemle tamamlanır. Parayı, geldiği İBAN'a geri gönderip açıklama kısmına "hatalı gönderim iadesi" yazmak yeterlidir. İade dekontunu saklamak, ileride "bu para bir borç ödemesiydi" itirazına karşı sizi korur.
Yanlış ibana gönderilen para konusunda detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Yanlış İBAN'a Gönderilen Para Hakkında Sık Sorulan Sorular
Yanlış hesaba gönderilen paranın iadesine dair en çok merak edilen soruları bu başlıkta yanıtladık.
IBAN ile gönderilen para geri alınabilir mi?
Evet. Banka önce alıcıyla iletişime geçerek gönüllü iade ister. Alıcı reddederse gönderen taraf sebepsiz zenginleşme hükümlerine dayanarak dava veya icra takibi yoluyla parayı geri alabilir.
Yanlış gönderilen EFT ne zaman iade edilir?
Kesin bir süre yoktur, ancak bankaya bildirim ne kadar hızlı yapılırsa iade o kadar çabuk sonuçlanır. Alıcı parayı hemen iade etmezse süreç dava veya icra takibine uzayabilir.
Yanlışlıkla hesaba gelen parayı harcamak suç mu?
Evet. Türk Ceza Kanunu'nun 160. maddesi, hata sonucu ele geçen parayı sahibi istemesine rağmen iade etmeyen kişiyi bir yıla kadar hapis veya adli para cezasıyla cezalandırır.
Dolandırıcıya gönderilen para nasıl geri alınır?
Gönderilen hesabın bir dolandırıcılık şebekesine ait olduğu tespit edilirse süreç ceza hukuku kapsamına girer. Bu durumda savcılığa şikayette bulunmak ve hesap sahibi hakkında soruşturma açılmasını sağlamak gerekir.
Yanlış para transferi için zamanaşımı süresi nedir?
Öğrenmeden itibaren iki yıl, işlemin yapıldığı tarihten itibaren en geç on yıldır. Bu süreler geçtikten sonra alıcı zamanaşımını ileri sürerse sebepsiz zenginleşmeye dayalı talep reddedilir. Hakim zamanaşımını kendiliğinden dikkate almaz.
Blokeli bir hesaba yanlışlıkla para gönderirsem ne olur?
Para hesap sahibine değil, bloke koyan icra dairesi veya savcılık gibi makama teslim edilmiş sayılmaz, hesapta beklemeye devam eder. Geri almak için bankaya değil, bloke koyan makama başvurmanız gerekir.
Kapalı veya eski bir hesaba gönderilen para ne olur?
Hesap kapatılmışsa banka işlemi genellikle otomatik reddedip parayı gönderene iade eder. Hesap, kapanmadan önce gönderildiyse eski hesap sahibine ulaşır ve süreç normal yanlış transferle aynı şekilde işler.
Banka alıcının bilgilerini vermezse ne yapılabilir?
Banka, Bankacılık Kanunu veya KVKK gerekçesiyle bilgi paylaşımını reddedebilir. Bu durumda BDDK veya Bankalar Birliği'ne şikayet edilebilir ya da doğrudan dava açılıp mahkeme aracılığıyla bankadan bilgi istenebilir.
Hukuki gelişmeleri Google'da bizden takip edin.
Av. Kazım Ceylan Hukuk Bürosu'nu Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Referans ve Kaynaklar
[1] Türk Borçlar Kanunu m. 77 — Sebepsiz zenginleşmede iade yükümlülüğü.
[2] Türk Ceza Kanunu m. 160 — Hata sonucu ele geçen eşyanın (paranın) iade edilmemesi suçu.
[3] Yargıtay 6. Ceza Dairesi, E. 2020/6164, K. 2021/2979, T. 23.02.2021 — hata sonucu ele geçirilen eşya/para üzerinde, malın sahibinin kim olduğunu bilen veya bilebilecek durumda olan kişinin iade etmeksizin malik gibi tasarrufta bulunmasının TCK'nın 160. maddesi kapsamında suç oluşturduğu, mahkumiyet yerine beraat kararı verilmesinin bozmayı gerektirdiği.
[4] Türk Ceza Kanunu m. 158/4 (Ek: 16.07.2026-7589/13 md.) — ödeme aracı veya hesap bilgisini başkasına vermekle sınırlı iştirakte cezanın yarı oranında indirilmesi.
[5] Türk Borçlar Kanunu m. 82 — Sebepsiz zenginleşmede zamanaşımı süreleri.
[6] Türk Borçlar Kanunu m. 161 — Zamanaşımı ileri sürülmedikçe hakim bunu kendiliğinden göz önüne alamaz.
Av. Kazım Ceylan • Tarih: 25 Eylül 2026
