
Hukuki süre hesaplama, tebliğ gününü saymadan başlayan ve son günü tatile rastlarsa ilk iş gününe kayan bir hesaptır. Hatanın bedeli ağırdır, çünkü istinaf ve itiraz süreleri kaçırıldığında hak kural olarak geri gelmez. Aşağıdaki araç tebliğ tarihini, süreyi ve sürenin tabi olduğu kanunu alır; son günü resmi tatil, adli tatil ve vergi davalarındaki mali tatil kurallarını birlikte uygulayarak verir.
Hazır seçenekler arasından işlemi seçmek süreyi ve birimini kendiliğinden doldurur. Listede olmayan bir süre için kanunu ve süreyi elle girmek yeterlidir.
"Hukuki Süre Hesaplama" yazımızla ilgili avukatlarımızla görüşme yapmak için Online Avukat Randevu sayfamızdan randevu alabilirsiniz.
"Hukuki Süre Hesaplama" yazımızla ilgili detaylı bilgi için Avukata Sor sayfamızdan bize ulaşabilirsiniz.
Süre Bilgileri
Hukuki Süre Hesaplama Nasıl Yapılır?
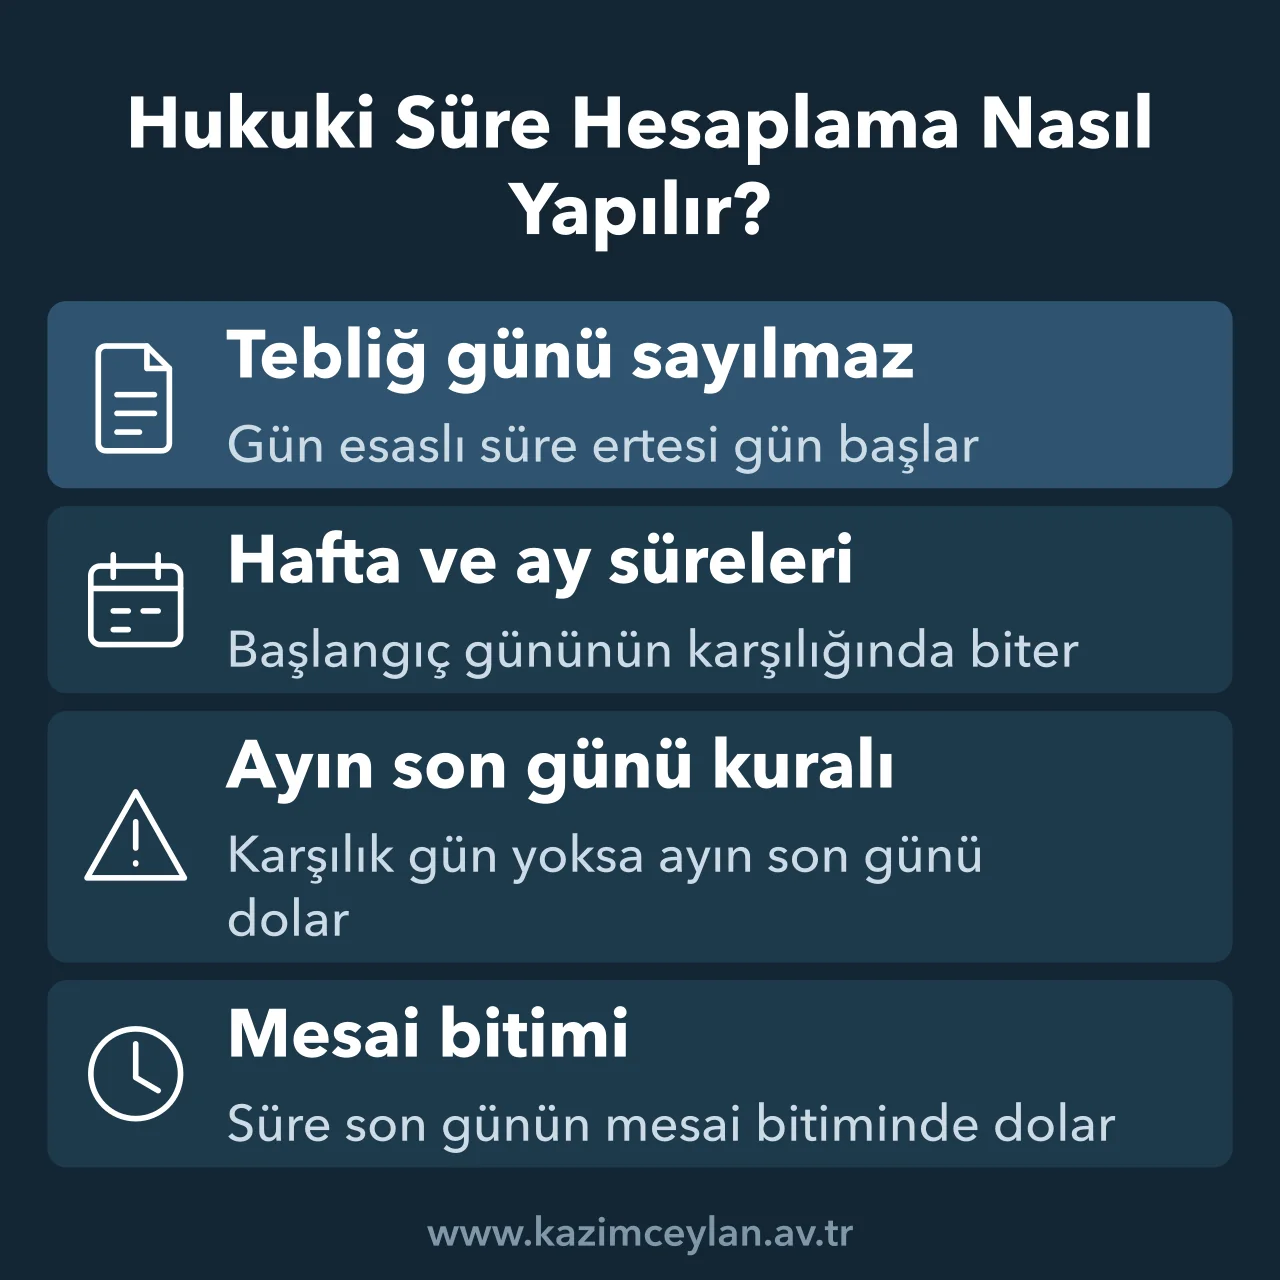
Süre, tebliğ gününün ertesi gününden işlemeye başlar. Hukuk Muhakemeleri Kanunu'nun 92. maddesi gün olarak belirlenen sürede ilk günün hesaba katılmayacağını, hafta, ay ve yıl olarak belirlenen sürenin ise başladığı güne karşılık gelen günde biteceğini düzenler.[1]
Gün, Hafta ve Ay Olarak Yazılan Süreler Arasındaki Fark
İki haftalık süre ile on dört günlük süre her zaman aynı günde biter, gerçek fark ay ile otuz gün arasında ortaya çıkar. 31 Ocak 2026'da tebliğ edilen bir aylık süre, şubatta 31 bulunmadığı için ayın son günü olan 28 Şubat'ta dolar. Aynı tarihten başlayan otuz günlük süre ise 2 Mart'ta biter.
Son Gün Hafta Sonuna ya da Resmi Tatile Rastlarsa
Son gün tatile denk gelirse süre, tatili izleyen ilk iş gününün sonunda biter. Arada kalan tatiller süreyi uzatmaz, bayram arifeleri ise öğleden sonra tatil olduğundan son günün arifeye denk geldiği hallerde işlem sabah yapılır. Yılın tatil takvimi 2026 Resmi Tatil Günleri yazımızda yer alır.
Yukarıdaki örnekte 28 Şubat 2026 cumartesiye rastladığı için bir aylık süre 2 Mart pazartesi günü dolar.
Tebligat ve E-Tebligatta Süre Hangi Tarihten Başlar?
Süre tebliğ ya da tefhim tarihinden başlar, bu tarihi doğru belirlemek hesabın yarısıdır. Fiziki tebligatta tebliğ mazbatasındaki tarih esas alınır.
E-Tebligatta Beşinci Gün Kuralı
Elektronik tebligat, belgenin muhatabın adresine ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır. 3 Mart 2026 salı günü e-tebligat adresine ulaşan bir kararın tebliğ tarihi 8 Mart'tır, iki haftalık istinaf süresi 22 Mart'ta biter.
22 Mart Ramazan Bayramı'nın son günü ve pazar olduğundan süre 23 Mart pazartesi dolar. Araca bu yüzden ulaşma tarihi değil, beşinci gün girilir.
UYAP'ta "Okundu" Görünmesi Süreyi Başlatır mı?
Belgenin UYAP'ta açılıp okunmuş görünmesi tebliğ yerine geçmez ve süreyi başlatmaz. Yargıtay 3. Hukuk Dairesi, avukatın ara kararı UYAP'ta okuduğu gerekçesiyle süre başlatan bir mahkeme kararını kanun yararına bozarken şu tespiti yapmıştır.[2]
Yargıtay 3. Hukuk Dairesi, E. 2026/356, K. 2026/1760, T. 31.03.2026"UYAP evrak işlem kütüğünde bir belgenin 'okundu' olarak görünmesi, Kanunda düzenlenen anlamda tebliğ veya tefhim niteliği taşımamaktadır."
UYAP üzerinden gönderilen dilekçelerde son saat de farklıdır. Fiziki dilekçe adliye mesaisi içinde verilir, elektronik ortamda gönderilen dilekçe ise son günün sonuna kadar süresinde sayılır.
Adli Tatilde Süreler Nasıl Hesaplanır?
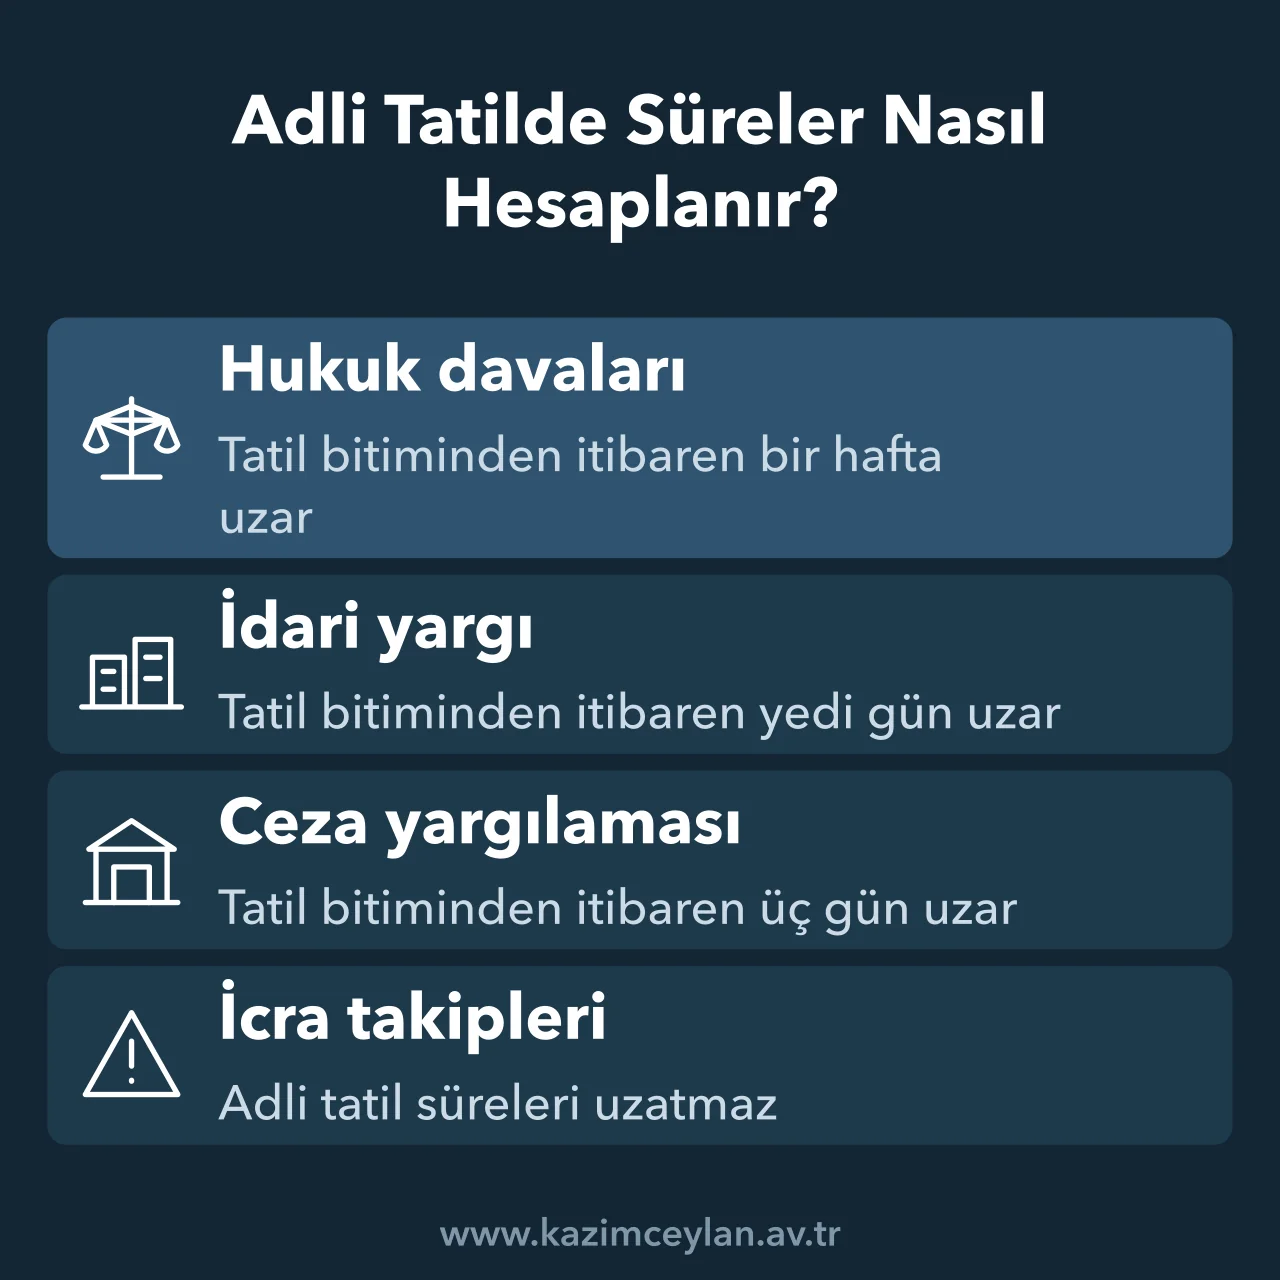
Adli tatil her yıl 20 Temmuz'da başlar ve 31 Ağustos'ta biter, tatile rastlayan sürelerin nasıl uzayacağı ise yargı koluna göre değişir. Hukuk, idari ve ceza yargısında üç ayrı kural vardır, icra takiplerinde ise uzama yoktur.
Hukuk Davalarında Son Gün: 7 Eylül mü 8 Eylül mü?
HMK'nın 104. maddesi, adli tatile tabi dava ve işlerde tatile rastlayan sürelerin tatilin bittiği günden itibaren bir hafta uzamış sayılacağını söyler. Haftanın 31 Ağustos'tan mı 1 Eylül'den mi sayılacağı tartışmalıdır. Yargıtay Hukuk Genel Kurulu 2017 yılında oyçokluğuyla 1 Eylül'den saymayı kabul etmiş ve süreyi 8 Eylül'e uzatmıştır, karşı oyda ise 7 Eylül'ü benimseyen çok sayıda daire kararı sayılmıştır.[3]
Bu ayrılık yüzünden araç 7 Eylül'ü ihtiyati son gün olarak gösterir ve Genel Kurul görüşünü ayrıca not eder. 2026'da 7 Eylül pazartesiye, 8 Eylül salıya denk gelir.
İdari ve Ceza Yargısında Uzama
İdari yargıda tatile rastlayan süreler, tatilin sona erdiği günü izleyen tarihten itibaren yedi gün uzar ve uygulamada 7 Eylül'de dolar. Ceza yargılamasında ise kural daha kısadır: Ceza Muhakemesi Kanunu'nun 331. maddesi adli tatile rastlayan sürelerin işlemeyeceğini ve tatilin bittiği günden itibaren üç gün uzamış sayılacağını düzenler.[4]
10 Ağustos 2026'da tebliğ edilen bir kararın iki haftalık istinaf süresi 24 Ağustos'ta, yani tatil içinde biter. Hukuk davasında bu süre ihtiyaten 7 Eylül'e, ceza davasında 3 Eylül'e uzar.
İcra Takiplerinde Adli Tatilin Etkisi
Adli tatil icra takiplerindeki süreleri uzatmaz. İcra ve İflas Kanunu'nda adli tatil hükmü bulunmaz ve HMK'daki uzama yalnızca HMK'nın düzenlediği süreler içindir. Ödeme emrine yedi günlük itiraz süresi tatil içinde dolsa bile uzamaz, nafaka ve ihtiyati tedbir gibi adli tatilde de görülen hukuk işlerinde de süreler normal işler.
İstinaf, Temyiz ve İtiraz Süreleri Tablosu
Aşağıdaki tablo araçta hazır seçenek olarak bulunan sürelerin birimini ve dayanağını gösterir. Aynı rakamın gün ya da hafta olarak yazılması, ay sonu ve tatil hesabında sonucu değiştirebilir.
| İşlem | Süre | Dayanak |
|---|---|---|
| İlamsız takipte ödeme emrine itiraz | 7 gün | İİK m.62 |
| Kambiyo senedine dayalı takipte itiraz | 5 gün | İİK m.168 |
| Cevap dilekçesi | 2 hafta | HMK m.127 |
| İstinaf başvurusu | 2 hafta | HMK m.345 |
| Temyiz başvurusu | 2 hafta | HMK m.361 |
| İptal davası | 60 gün | İYUK m.7 |
| Vergi davası | 30 gün | İYUK m.7 |
| Ceza istinaf ve temyiz | 2 hafta | CMK m.273, m.291 |
| Ceza kararlarına itiraz | 2 hafta | CMK m.268 |
| Tüketici hakem heyeti kararına itiraz | 2 hafta | 6502 s.K. m.70 |
Ceza kararlarına karşı iki haftalık istinaf ve temyiz süresi 1 Haziran 2024 ve sonrasında verilen kararlara uygulanır, önceki kararlarda eski süreler geçerlidir. Gerekçeli karar beklenirken verilen dilekçenin bugünkü durumu Süre Tutum Dilekçesi Örneği yazımızda anlatılmıştır.
Vergi Davalarında Mali Tatil Süreyi Durdurur mu?
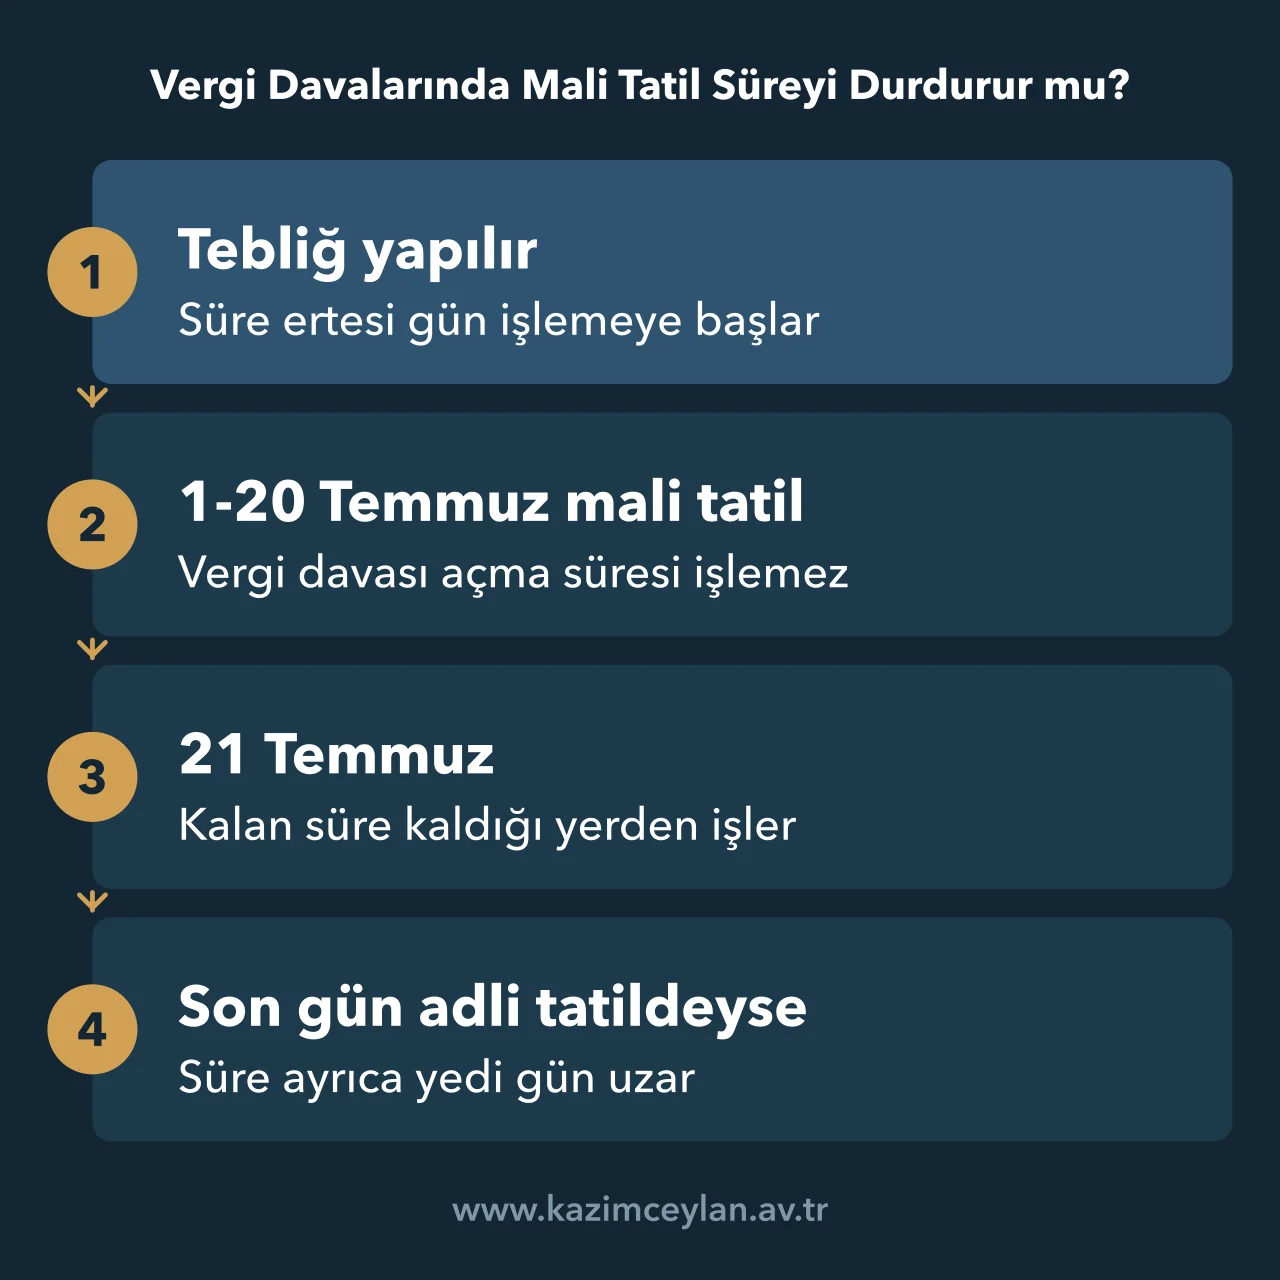
Vergi davası açma süresi 1-20 Temmuz arasındaki mali tatil boyunca işlemez. 5604 sayılı Kanun'un 1. maddesi vergiyle ilgili işlemlere karşı dava açma sürelerinin mali tatil süresince işlemeyeceğini düzenler, bu kural genel idari davalarda uygulanmaz.[5]
25 Haziran 2026'da tebliğ edilen bir vergi ihbarnamesine karşı otuz günlük süre, haziranın son beş gününü sayar, temmuzun ilk yirmi gününü atlar ve 21 Temmuz'dan itibaren kalan yirmi beş günle 14 Ağustos 2026'da dolar. Bu tarih idari yargının adli tatiline rastladığı için süre ayrıca yedi gün uzar ve 7 Eylül'de sona erer. Araç vergi davası seçildiğinde bu iki askıyı birlikte uygular.
Mali tatil beyanname ve ödeme sürelerini de etkiler, ancak onlarda kural farklıdır. Dava açma süresinden farklı olarak bu süreler tatilde işlemeye devam eder ve son günü tatile rastlarsa tatilin bitiminden itibaren uzar.
"Hukuki Süre Hesaplama" yazımızla ilgili detaylı bilgi almak için hemen İletişim sayfamızdan bize ulaşabilirsiniz.
Yeni yazı çıkınca haber verelim mi?
Hukuki haklarının farkında olmak için takip et!
Hukuki Süre Hesaplama Hakkında Sık Sorulan Sorular
Süre hesabında avukatların ve dosya takip edenlerin en çok tereddüt ettiği noktalar şunlardır.
İstinaf süresi 14 gün mü 2 hafta mı?
HMK'daki istinaf süresi iki haftadır. Hafta olarak yazılan süre tebliğ gününe karşılık gelen günde biter, bu yüzden sonuç on dört günlük süreyle aynı güne denk gelir.
Adli tatilde icra itiraz süresi uzar mı?
Hayır. İcra ve İflas Kanunu'nda adli tatil hükmü bulunmadığından ödeme emrine itiraz ve şikayet süreleri tatil içinde de işler ve uzamaz.
Süre kaçırılırsa ne olur?
Kesin ve hak düşürücü sürelerde kaçırılan işlem yapılamaz. Elinde olmayan bir sebeple süreyi kaçıran taraf, engelin kalktığı günden itibaren iki hafta içinde eski hale getirme talebinde bulunabilir.
Zamanaşımı süresi adli tatilde durur mu?
Hayır. Adli tatil kuralları usul süreleri içindir, zamanaşımı gibi maddi hukuk süreleri tatil içinde işlemeye devam eder.
E-tebligatı hiç açmazsam süre başlamaz mı?
Başlar. Elektronik tebligat belgenin adrese ulaştığı günü izleyen beşinci günün sonunda yapılmış sayılır, belgenin açılıp açılmaması sonucu değiştirmez.
Referans ve Kaynaklar
[1] 6100 sayılı Hukuk Muhakemeleri Kanunu m.92-93 - sürelerin hesaplanması ve son günün tatile rastlaması.
[2] Yargıtay 3. Hukuk Dairesi, 2026/356 Esas, 2026/1760 Karar, 31.03.2026 tarihli kararı - UYAP evrak kütüğündeki okundu kaydının tebliğ veya tefhim sayılmayacağı.
[3] Yargıtay Hukuk Genel Kurulu, 2017/2873 Esas, 2017/1449 Karar, 29.11.2017 tarihli kararı - adli tatil sonrası bir haftalık uzamanın 1 Eylül'den başlatılması ve karşı oy.
[4] 5271 sayılı Ceza Muhakemesi Kanunu m.331 - adli tatil ve tatile rastlayan sürelerin üç gün uzaması.
[5] 5604 sayılı Mali Tatil İhdas Edilmesi Hakkında Kanun m.1 - mali tatil süresi ve vergi dava açma sürelerinin tatilde işlememesi.
Av. Kazım Ceylan • Tarih: 16 Eylül 2026
